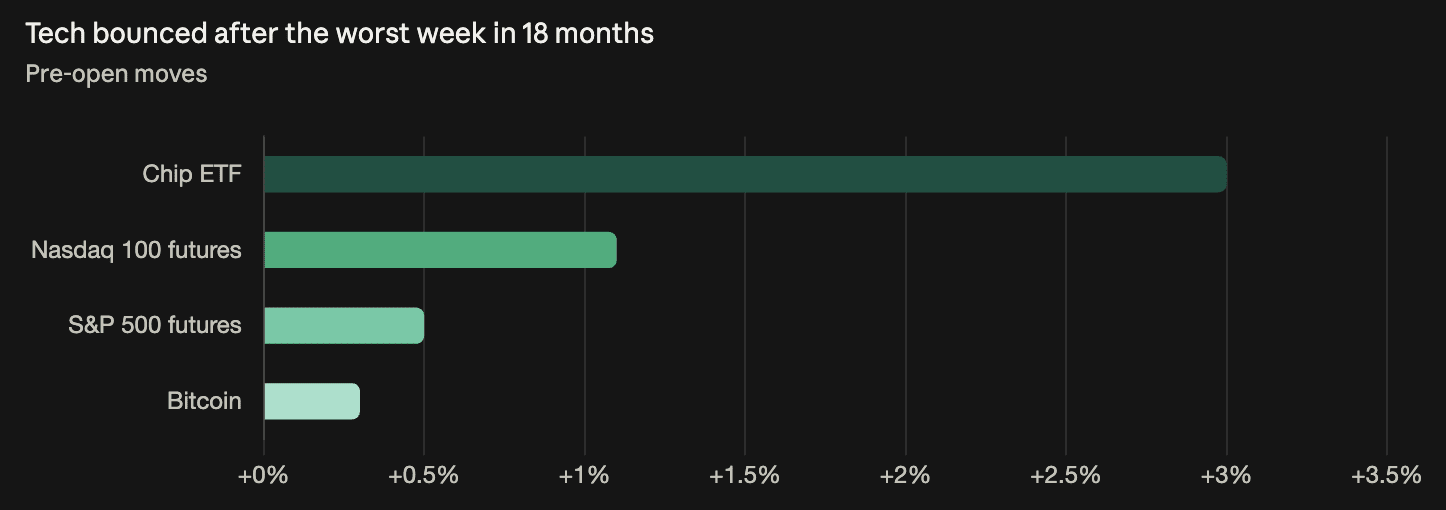
月曜日、ビットコインは82,000〜83,000ドルで推移しました。84,000ドルでは3度目の上値拒否に遭い、80,700ドルでは4度目となる下値支持が確認されました。先週5.5%下落したナスダック先物が1%以上反発した一方、暗号資産市場の反応は鈍く、ビットコインの上昇率は0.3%にとどまり、半導体ETFは3%上昇しました。中国の第3四半期GDPが4.5%(前回は4.3%)となったことや原油価格の下落がアジア市場の回復を後押し。KOSPIは寄り付きの3.17%安から反転し、1.76%高で取引を終えました。アルトコインシーズン指数は56と、2026年の最高値63から低下。アルトコインシーズンと認定されるには75が必要なため、2026年はいまだ実際のアルトコインシーズンを迎えていません。今週発表されるテック企業の決算(Meta、Teslaに続き、Alphabet、Microsoft、Apple)が、先週の下落を招いたAI設備投資の行方を左右します。
ナスダックが0.9%高となるなか、米ストレージ関連株は高く始まる
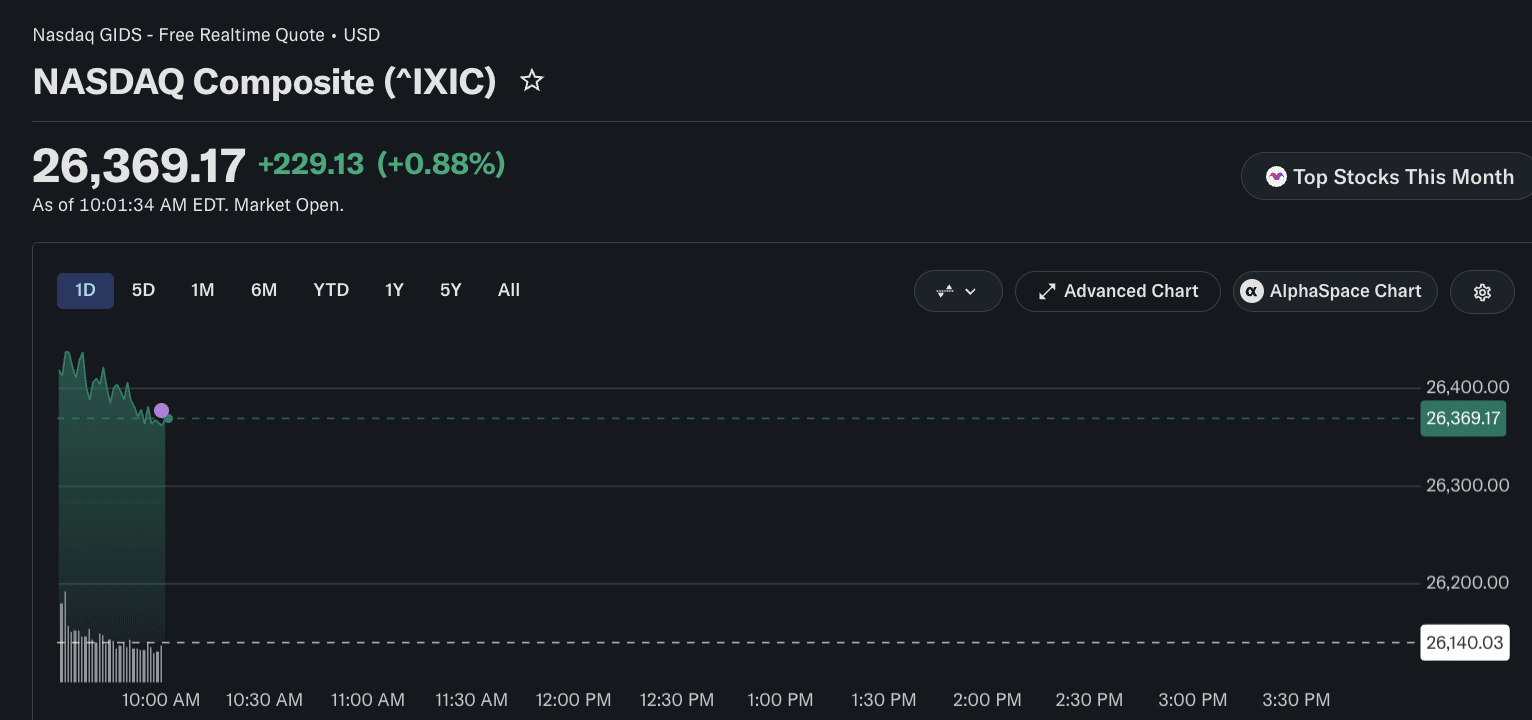
米国市場の寄り付き時点で、SKハイニックスは+4.5%、サンディスクは+4.6%、マイクロンは+3.7%、ウエスタンデジタルは+3.1%、エヌビディアは+1.4%。ダウは-0.05%、S&P 500は+0.54%、ナスダックは+0.9%。半導体株の反発で、約10セッション続いた下落に歯止めがかかった。ゴールドマン・サックスの測定では、先週、AI関連のハイイールド債スプレッドが25ベーシスポイント拡大した一方、AI関連以外のスプレッドはほぼ動かなかった。問われるのは、金曜に表面化したAIインフラの信用不安が調整なのか、それとも始まりなのかだ。反発を主導するメモリー関連株(SKハイニックス、サンディスク、マイクロン)は、木曜に韓国市場で-9%のサーキットブレーカー発動の引き金となった銘柄と同じだ。週に20%超下落した後の1日4〜5%の反発では、損失の大部分は依然として埋まっていない。
ビットコインは82,000ドル、84,000ドルの上値抵抗線と80,000ドルの下値支持線に挟まれる
ビットコインは夜間に80,700ドルから月曜早朝に83,000ドルまで上昇したが、30分以内に上げ幅の大半を失い、82,188ドル(24時間比+0.3%)で取引されている。80,000ドル近辺は、直近5セッションのうち4回にわたって下値を支えた(木曜79,800ドル、金曜80,746ドル、週末、夜間80,700ドル)。84,000ドルの上値抵抗線では、ビットコインは3回上昇を阻まれた(10月13日、14日、そして今朝の83,000ドル——節目まであと1,000ドル)。月曜には83,000ドルから82,400ドルまで30分で往って来いとなり、レンジ上限では売り手が構えていることが確認された。金曜、ナスダックが2.3%下落し、Strategyが9.2%安となるなか、ビットコインの下落はわずか1%にとどまった。どちらの方向にも、強い確信を持って動いているとは言い難い。
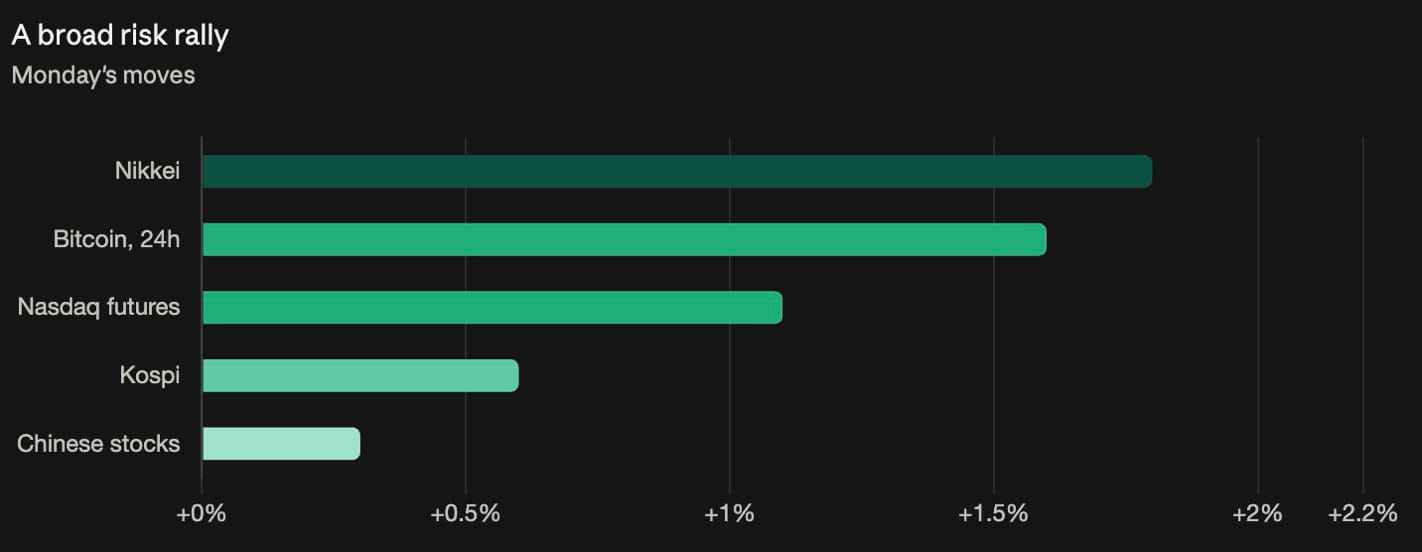
中国の第3四半期GDP:前年比4.5%(第2四半期は4.3%)、小売売上高は1.1%増(予想は0.5%増)。小売売上高の上振れは数値上は確かだが、生産の伸び率4.5%に対して1.1%にとどまり、消費は依然として大きく出遅れている。需要回復というより、従来からの成長モデルの不均衡を示している。日経平均は+1.8%、ナスダック先物は+1%超、KOSPIは+0.6%。一方、欧州は逆方向に動いた。フランスで週末に抗議デモがあったことを受け、ストックス600は0.8%下落。フランス国債が欧州債券売りを主導し、財政不安はAI関連の信用問題とは別に進行している。金は4,180ドル近辺で横ばい。ドル指数は3セッション連続で102を下回った。過去の傾向では、ドル安は金利見通し単独よりもデジタル資産にとって信頼性の高い追い風となっており、暗号資産市場にとっては月曜のリスク選好よりも、この3セッションにわたるドル安の方が有用な材料だ。10月利上げ確率は約15%、12月は約90%で、どの時点でも利下げは織り込まれていない。
今年のアルトコインシーズン指数は63がピーク——必要水準の75に届かず、現在は56
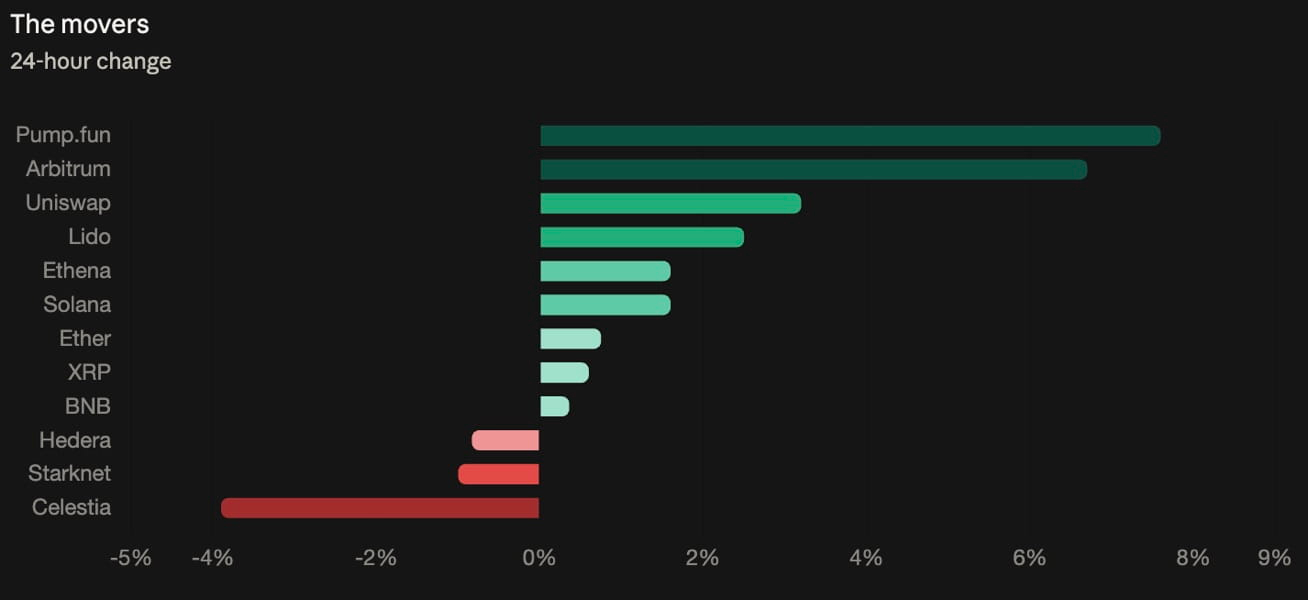
月曜、アルトコインはビットコインをおよそ2.5倍上回った。CoinDesk 80は+0.9%、ビットコインは+0.35%。Arbitrum FoundationのStablecoin Growth Programを受け、Arbitrumが+6.7%。同プログラムでは、USDGを各1,000万ドル保有する最初の10チームに200万ARB(約40万ドル)を配布する。1チームあたり約4万ドルで、必要資本の0.4%に相当する。Pump.funは材料がないなか+7.6%。薄商いの市場で出来高は倍増した。主要銘柄のなかで唯一、ADAはマイナスの資金調達率(-8%)に加えてCVDもマイナス。踏み上げが続く場合、ポジション維持のために支払いを続けるショートの集中は、踏み上げが起きやすい状況を示す。アルトコインシーズンという見方には修正が必要だ。指数の基準は75だが、今年のピークは63で、基準に12ポイント届かず、その後さらに7ポイント下げて56となった。2026年にはアルトコインが上回る期間はあったものの、実際のアルトコインシーズンは一度も到来していない。月曜のデリバティブ市場の動きは、金曜のショートカバー(価格より建玉の伸びが遅い)から、レバレッジ主導(価格より建玉の伸びが速く、出来高デルタは横ばいからマイナス)へと転じた。積極的な買いではなく、受動的な指値注文に支えられた、脆弱な上昇だ。
KOSPIは序盤の下落から反転し1.76%高で終了、日経平均は下落、香港は祝日で休場
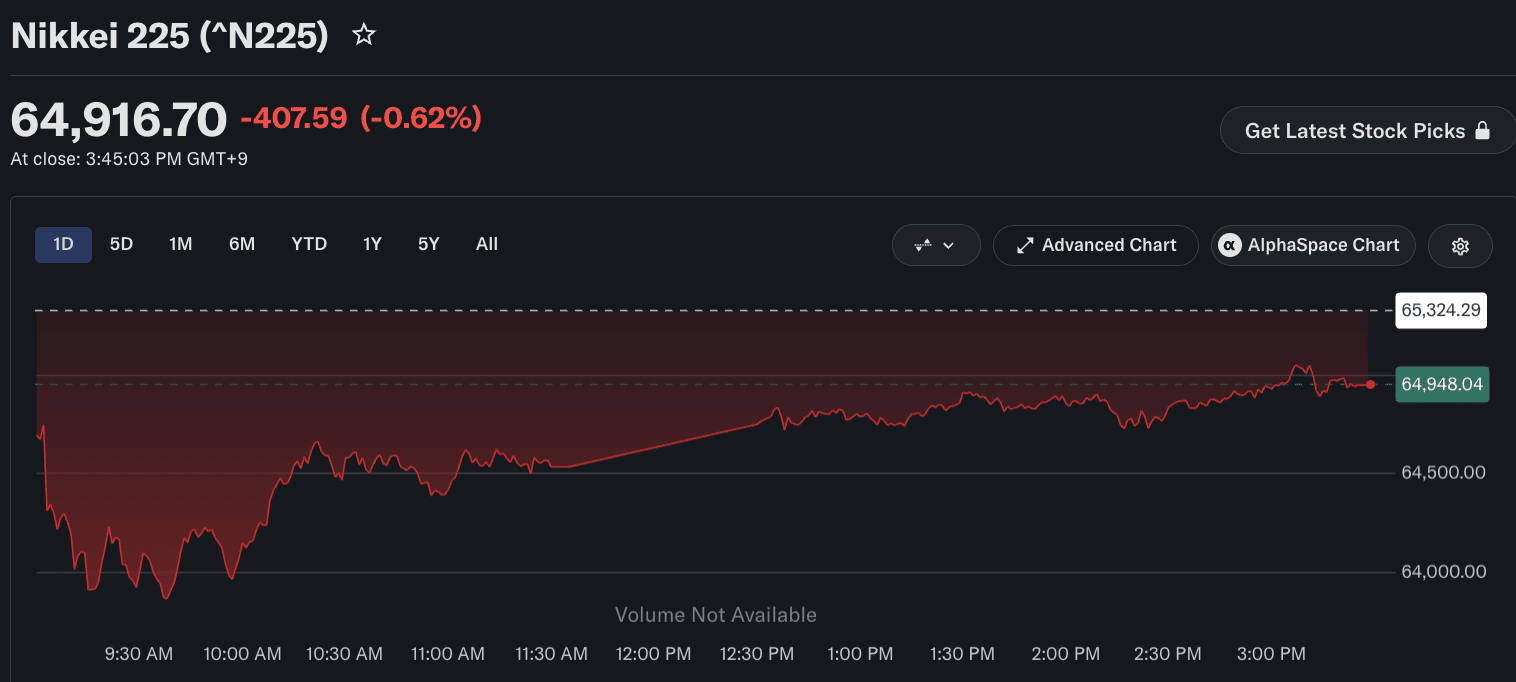
KOSPIは3.17%安で寄り付き(安値:5,488.41)、機関投資家が純額で5,746億6,000万ウォンを買い越し、5,768.01(+1.76%、+99.96ポイント)で取引を終えた。日中の反転幅は288ポイント。サムスン電子は+1.16%の218,000ウォン、SKハイニックスは+0.39%の128万ウォン、現代自動車は+4.49%。IBK証券は、最近の急落を受けて大型株に押し目買いが入ったと指摘した。日経平均は407.59ポイント安の64,916.70で終了し、日中の下げ幅1,400ポイント超から下げ幅を縮小した。東京エレクトロンは-2.63%、アドバンテストは-0.23%。TOPIXは小幅高で引けた。台湾加権指数は0.61%安の46,822。TSMCは2,420台湾ドルで横ばい、メディアテックは-1.06%、鴻海は-1.84%。機関投資家は899億台湾ドルを売り越した。香港市場は重陽節のため休場し、火曜に取引を再開する。中国では上海総合指数が+0.39%、深セン成分指数が+0.13%、創業板指数が-0.94%。