AI 的钱是借来的:CoreWeave($CRWV)一周跌 25%、债券收益率据报道近 15%,为什么它一抖整条 AI 链都抖?
【先认人】
CoreWeave,纳斯达克代码 CRWV,起家是挖以太坊的矿企,2019 年转型做 GPU 云:买英伟达的卡、建数据中心、按合同租给 OpenAI、微软、Meta 这类客户。它不造模型也不卖芯片,是 AI 产业链里「借钱囤卡再出租」的那一环,这类公司叫 neocloud。2025 年 3 月 28 日以 40 美元上市,6 月 20 日收 183.58 到顶,10 月 16 日收 61.39。
【账本(SEC 10-Q,截至 2026 年 6 月 30 日)】
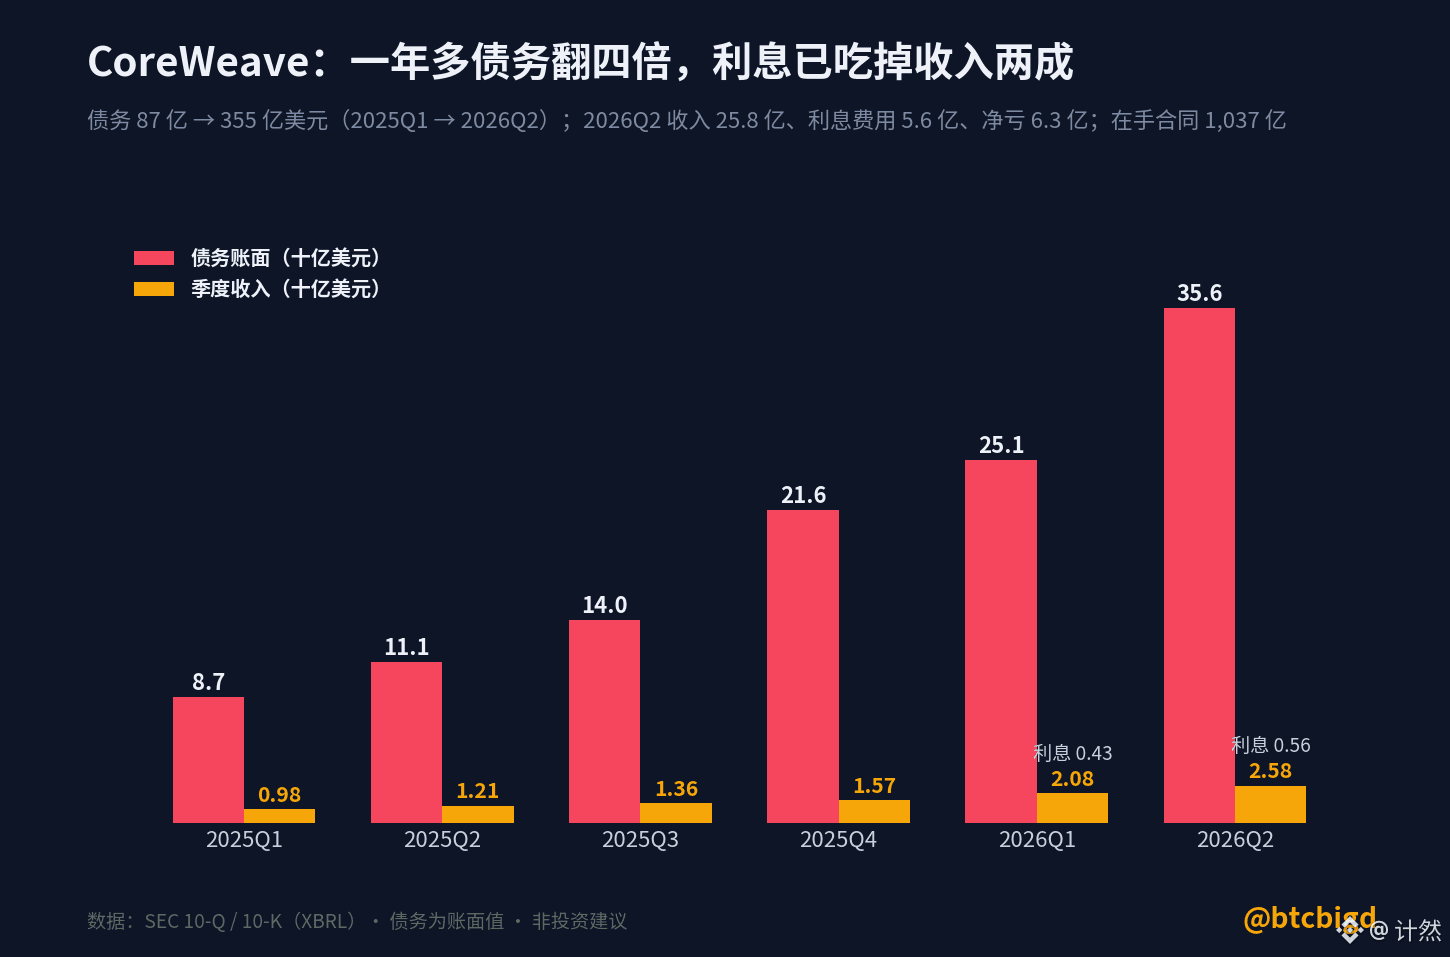
- 收入:二季度 25.75 亿美元,同比 +112%;在手合同 1,037 亿;98% 收入来自已签合同,前三大客户占 36%、26%、10%
- 亏损:二季度净亏 6.26 亿,上半年亏 13.7 亿
- 债务:账面 355.5 亿美元,2025 年 3 月还是 87 亿,一年多翻了四倍
- 利息:二季度 5.58 亿,年化 22 亿,吃掉收入的两成多
- 上半年资本开支 141 亿,同期发债 167 亿:花的钱基本全是借的
- 总负债 720 亿,股东权益 50 亿;一年内到期 62 亿
- 新债的价格:8 月 26 亿美元贷款利率 SOFR 加 5.5 个点;9 月又发 30 亿可转债
【这周发生了什么】
- 10 月 14 日单日 −15.5%,据报道 2031、2032 年到期的债券收益率接近 15%;CEO 当天给员工的内部信(据彭博)说对资金、销售、订单有信心,「对手的弱点渗进了叙事」
- 10 月 16 日收 61.39,一周 −25%,距高点 −67%
- 高收益债利差 10 月 9 日 311bp → 14 日 325bp → 15 日 323bp
【为什么它一抖整条链都抖?】
这一轮 AI 产能,巨头靠自己的现金流,neocloud 和存储厂靠借钱。利率往上走,10 年期美债 5.1%,最先扛不住的是债最重、现金流最薄的那一环。CoreWeave 的债券收益率就是市场给「AI 产能融资成本」的报价:报价一跳,从三倍做多半导体到海力士到 $BTC 多单,一个晚上全在重新定价。
【两头都别说满】
- 它不是空壳:1,037 亿合同、收入翻倍、客户是 OpenAI 微软 Meta。问题是合同要先花钱建了才能兑现,花的是两位数利率借的钱
- 它也不是安全:债翻四倍、利息吃两成收入、一年内到期 62 亿,再融资全看信用市场的脸色
【看什么】
- 它的债券价格,比股价更早说话
- 高收益债利差能不能回到 310 以下
- 10 月 21 日 Meta 财报的资本开支:客户加码,它的合同就值钱;客户收手,整条链先掉的还是它
15% 的债券收益率,是错杀还是预警?