

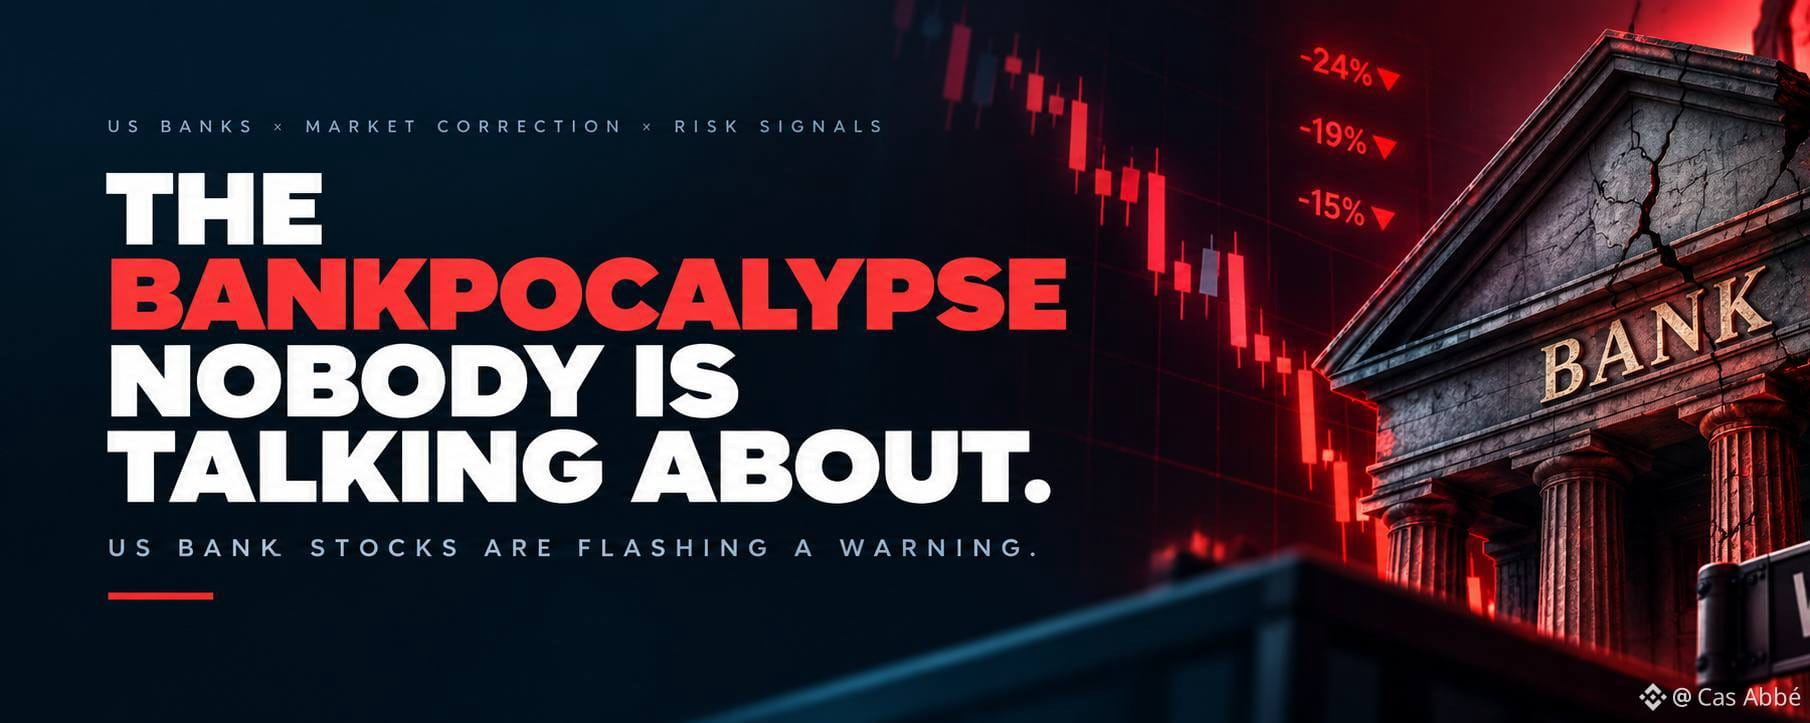

誰もがビットコインやAI関連株、そして次の大きな市場の上昇に注目しています。しかし今、金融市場の別の分野にも真剣に目を向けるべきだと思います。米国の銀行は、すべて順調だと投資家を納得させるのに苦戦しています。
そして、その数字は無視できないものになりつつあります。
ゴールドマン・サックスとキャピタル・ワンは高値から約24〜25%下落したと報じられており、バンク・オブ・アメリカとモルガン・スタンレーも19%近く下落しています。
米国金融界を代表する大手企業の一部にとって、これはかなり大きな値動きです。
さらに興味深いのは、低迷が一つの銀行に限られていないことです。金融機関ごとにビジネスモデルは異なりますが、圧力はセクター全体に広がっています。これは、投資家が個別の決算報告を超えて、各社が事業を展開する環境そのものに疑問を抱いていることを示唆しています。
そして、私が特に興味深いと思うのは、銀行株に比べて株式市場全体がはるかに堅調に推移していることです。
この乖離は重要です。市場全体が比較的堅調な一方で、投資家が特定のセクターへの信頼を失っているとき、結論を急ぐ前に、市場が何を織り込んでいるのかを理解したいと思います。
なぜ銀行は圧力にさらされているのか?
私の見方では、注目すべき大きな要因は三つあります。
第一に、金利と債券利回りです。
連邦準備制度理事会(FRB)は9月16日に金利を引き上げました。これは3年ぶりの利上げで、根強いインフレが金融政策の先行きを圧迫し続けています。金利上昇は一部の融資から銀行が得る収益を押し上げる一方、預金金利や資金調達コストを高め、債券ポートフォリオに圧力をかけ、顧客の借入コストを増加させる可能性もあります。最終的な影響は、各銀行の収益とコストがどれほど速く調整されるかによって変わります。
第二に、ウォール街のディールメーキング事業が勢いを失いつつあります。
投資銀行業務は、企業による株式発行や借り入れ、合併・買収に大きく依存しています。借入コストが上昇し、不確実性が高まると、企業はそうした決定を先送りする可能性があります。ロイターは、ディールメーキングの低迷が第3四半期の投資銀行業務の重しとなり、債券利回りの上昇やAIをめぐる不透明感も投資家の懸念を強めたと報じました。
第三に、AIブームが今後も期待に応え続けられるのか、市場が疑問を抱いています。
AIはテクノロジー企業に大きな機会をもたらしましたが、銀行もこの話のもう一方の側面にさらされています。銀行は企業に融資し、資本市場関連のサービスを提供し、顧客の財務状況が健全に保たれることに依存しています。AI関連投資の資金調達コストが上昇したり、期待されたリターンが得られなかったりすれば、金融システムの一部に影響が及ぶ可能性があります。
さらに、長期的な懸念もあります。AIエージェントが将来、顧客のお金の管理方法や金融機関との関わり方を変える可能性です。これはすべての銀行にとって差し迫った脅威ではありませんが、テクノロジーが従来型銀行業務の収益構造をどう変えるのか、投資家は検討し始めています。
これは本当に2008年の再来なのか?
ここでは慎重になるべきです。
銀行株の下落が、ただちに銀行の債務超過を意味するわけではありません。また、銀行株の調整と金融危機は同じものではありません。
実際、最近の第3四半期決算は、より複雑な状況を示しています。ロイターは10月16日、PNCフィナンシャルやUSバンコープを含む複数の地方銀行で、融資需要が引き続き堅調だったと報じました。PNCは融資残高が14.2%増加したと発表しており、銀行システムの一部では依然として相応の事業活動が続いていることを示しています。
これは重要な反証材料です。
今回の売りは、銀行破綻が広がっている証拠というより、収益性、資金調達コスト、債券利回り、そして今後の経済状況への懸念を反映している可能性があります。
私にとって重要なのは、銀行株が下落しているかどうかではありません。株価の低迷が、最終的に銀行の実際の事業にも表れるかどうかです。
私が注視するのは、ローンの延滞、信用損失引当金、預金の安定性、資金調達コスト、融資基準です。
これらの指標がそろって悪化すれば、状況はより懸念されます。業績と信用の質が底堅さを保てば、市場はファンダメンタルズが正当化する以上に悲観的な見方を織り込んでいるのかもしれません。
暗号資産投資家として、なぜこれを注視しているのか
この話が特に私にとって重要になるのは、ここからです。
暗号資産市場は、ほかの市場から切り離されて動いているわけではありません。流動性、金利、投資家の信頼感、資金調達のしやすさによって形作られる金融環境の中にあります。
銀行への圧力が融資の引き締めや経済活動の鈍化に広がれば、リスク資産は新たな試練に直面する可能性があります。投資家が値動きの激しい資産への投資を減らし、流動性を確保しにくくなれば、ビットコインやアルトコインは苦戦するかもしれません。
ただし、だからといって自動的にビットコイン弱気の予想に結びつけるつもりはありません。
金融不安が最終的に金融緩和への期待につながれば、一部の投資家はビットコインのような希少性のある資産に目を向け始めるかもしれません。ただし、そうなるとは限りません。リスク回避の初期段階では、投資家が現金を確保するために資産を売却し、暗号資産も株式とともに下落することがあります。
その順序が重要です。まず市場が反応し、その後、必要であれば政策対応が行われます。
だからこそ、銀行株の売りが暗号資産にとって必ず強気、あるいは弱気だと決めつけるのではなく、証拠を見極めたいのです。
私の見解:警告は現実のものだが、結論はまだ出ていない
私が注目しているのは、「銀行危機」というセンセーショナルな言葉そのものではありません。投資家が同時に、資金調達コスト、AI関連投資の持続可能性、そして従来型金融機関の業績見通しを見直している可能性です。
KBW銀行株指数が約13%下落し、6週連続で下げていることは、注視に値します。しかし、これを2008年型の危機が再び進行している証拠とみなすには、まだ根拠が不十分です。
次に私が注目するのは、決算発表後の銀行株の動き、信用の質が悪化し始めているかどうか、そして利回りの上昇が引き続きセクターを圧迫するかどうかです。
市場が発するシグナルは、たいてい一つだけではありません。投資家が何を称賛し、何をひそかに売っているか、その食い違いが最も有益な手がかりになることもあります。
私が答えを知りたい問いはシンプルです。投資家は銀行の業績への圧力に過剰反応しているのでしょうか。それとも銀行株は、市場全体がまだ十分に織り込んでいない、より広範な問題を警告しているのでしょうか。
そこを注視していきます。