



米国の四大銀行の第三四半期の収益は合計で約68億5,200万ドル増加しましたが、純金利収入の増加額は68億9,500万ドルに達しました。
つまり、四行の収益増加分は、ほぼすべて純金利収入によるものです。
そこで疑問が浮かびます。
今年上半期には伸びていたその他の事業が、第三四半期になってなぜ突然、成長の勢いを失ったのでしょうか?
まず、純金利収入とは何かを説明しましょう。
銀行は顧客から預金を集める一方、その資金を債券や貸出金など、利息を生み出す資産に運用します。こうした資産や商品が生み出す利息から、預金者など資金の提供者に支払う利息コストを差し引いたものが、純金利収入です。
JPモルガン・チェース$JPM、バンク・オブ・アメリカ$BAC.US、シティ $C、ウェルズ・ファーゴ$WFC.USの四行の決算をまとめて見ると、収益のほぼすべてを純金利収入が占めています。つまり、四行のその他の事業の成長については説明が必要です。
つまり、投資銀行業務、株式・債券取引、資産運用、一部の投資関連収益に関わる[非金利収入]です。こちらのグラフをご覧ください。
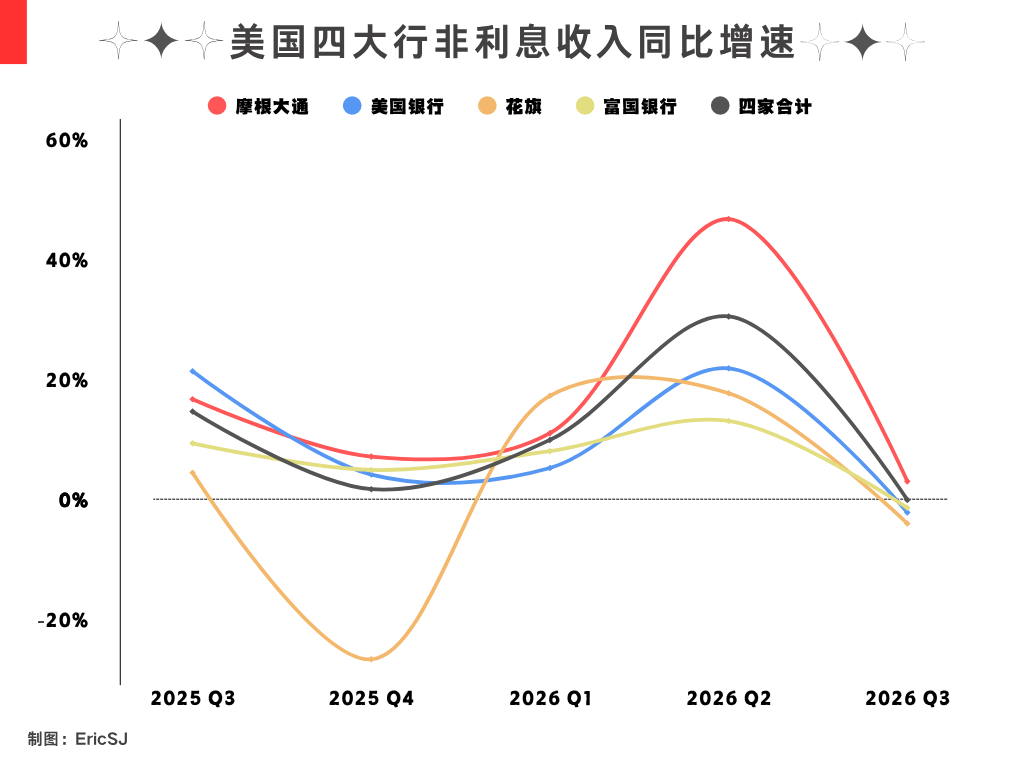
ここ数四半期の非金利収入は、ほぼすべて前年同期比で増加していたことがはっきり分かります。
さらに第二四半期には、四行合計の非金利収入の増加額が150億ドルを超え、純金利収入による増加額を大幅に上回りました。
しかし第三四半期には、高水準から一転して急減し、プラス成長を維持したのはJPモルガン・チェースだけでした。
なぜでしょうか?
各行の収益構成を分解して見る必要があります。ここでは細かい数字を並べるのではなく、結論を直接お伝えします。
(1)バンク・オブ・アメリカは株式取引収入がプラス成長となった一方、債券、為替、コモディティなどの取引業務はすべて前年同期比で減少しました。
(2)ウェルズ・ファーゴでは、資産運用および投資助言の手数料収入は引き続き増加しましたが、取引収益は前年同期比で21%減少しました。株式投資収益、リース収入、住宅ローン関連の手数料も減少し、最終的に他の事業の成長を相殺しました。
(3)シティでは、機関投資家向けの株式・債券・為替取引や融資サービスによる非金利収入が、前年同期比で減少しました。
(4)非金利収入のプラス成長を維持した唯一のJPモルガン・チェースでは、取引および証券投資の一部事業の収益減少が、資産運用や投資銀行業務などの手数料収入の増加を相殺しました。
四行をまとめて見ると、答えはかなり明確です。一部の債券取引や企業向け融資業務が、金利環境の変化の影響を受けています。
第三四半期の重要な外部環境の変化の一つは、米国債利回りが急上昇したことです。
例えば米国債10年物の利回りは、6月末の4.44%から9月末には5.29%へ上昇し、四半期で85ベーシスポイント上がりました。
これには二つの影響があります。
1. 債券市場の価格調整や変動が、一部の機関投資家の取引活動に影響しました。
例えばバンク・オブ・アメリカは決算で、住宅ローン担保証券、地方債、クレジット商品が、債券取引収入減少の主な要因だったと説明しています。
2. また、資金調達コストの上昇により、一部の企業は上場や社債発行、M&Aなどの資本市場での活動を先送りするようになりました。
企業にとって借り入れのコストが上がれば、一部の社債発行やM&Aの資金調達にも当然影響が出ます。銀行にとっても、こうした取引で得られるはずだった手数料収入の実現が先送りされる可能性があります。
もちろん、これだけですべての変化を説明できるわけではありません。今四半期のデータを見ると、株式取引は依然としてかなり活発です。
ただ少なくとも外部市場の環境については、第三四半期の主な変化は、資金調達コストが急上昇したことから説明できます。資金調達コストの急上昇が、一部の資本市場業務に圧力をかけています。
冒頭の問いに戻りましょう。米国の四大銀行の今回の決算は、いったい何を示しているのでしょうか?
純金利収入は引き続き拡大しました。一方、これまで同じく収益の伸びを押し上げてきた非金利収入は、新たな貢献がほぼ失われました。
米国を代表する四つの銀行において、非金利業務が全般的に低迷したのは、銀行の収益力が突然悪化したからではありません。
第三四半期の金利と資本市場の環境が、一部の資本市場業務に圧力がかかった重要な背景にあるためです。
これは、マクロ要因によって第三四半期の主要銀行の収入源ごとの伸びに、明確な差が生じたことを実際に示しています。
だからこそ、四行の決算を毎四半期まとめて見る必要があり、そのほうが説得力も増します。また、今回の決算から少なくとも一つ分かるのは、銀行全体の収益が伸びていても、すべての事業が同時に好調になっているとは限らないということです。