


2022年4月から2026年9月までの1,602日間で、DeribitのDVOL指数が織り込んだボラティリティは、その後30日間にビットコインが実際に示したボラティリティを73.6%の日で上回り、その差の中央値は10.6ボラティリティ・ポイントだった。
この差が生じる理由は明快だ。オプションの売り手は価格急変リスクを負い、買い手は住宅所有者が保険料を払うのと同じように、リスクに備えるための対価を支払う。そのプレミアムが、保護にかかる価格だ。
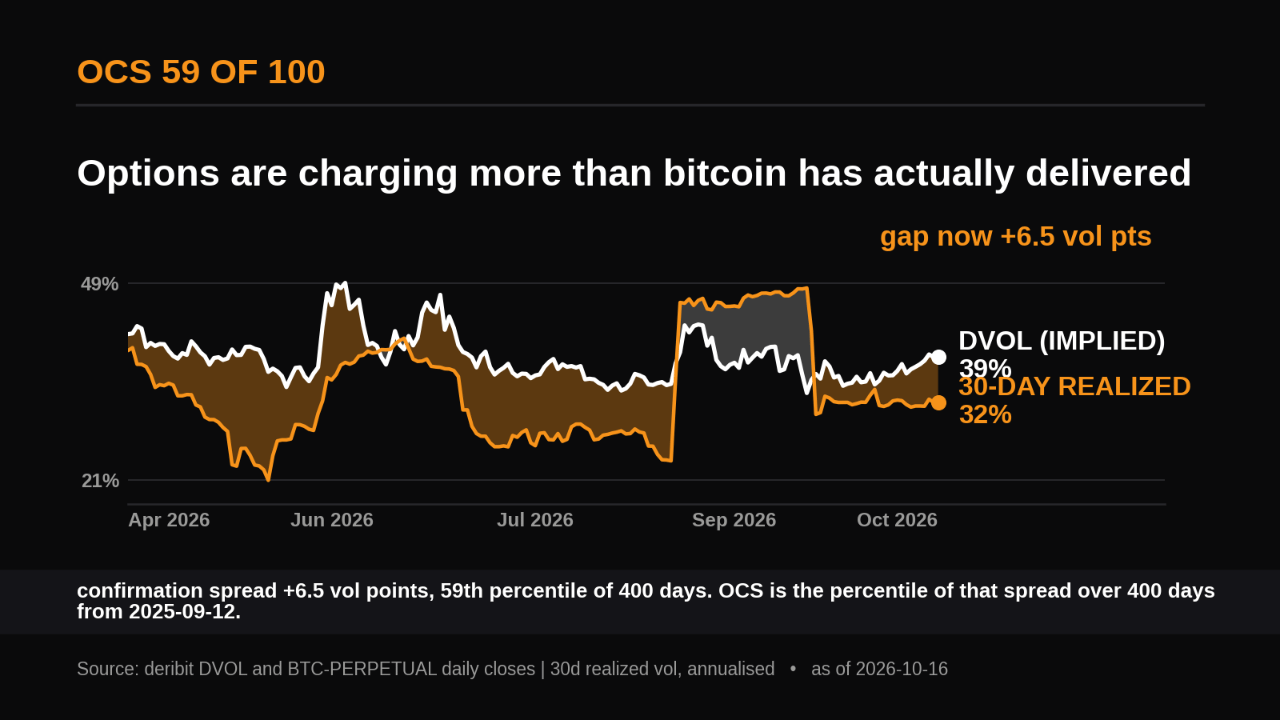
現在も同じ差があるが、その幅は小さい。強いCPI発表を受けて現物価格が82,302ドルとなるなか、DVOLは38.75、30日間の実現ボラティリティは32.24で、差は6.51ポイントだ。トレーダーは上昇コールよりも下落に備えるプットにやや高い金額を支払っており、25デルタ・スキューは-2.71となっている。
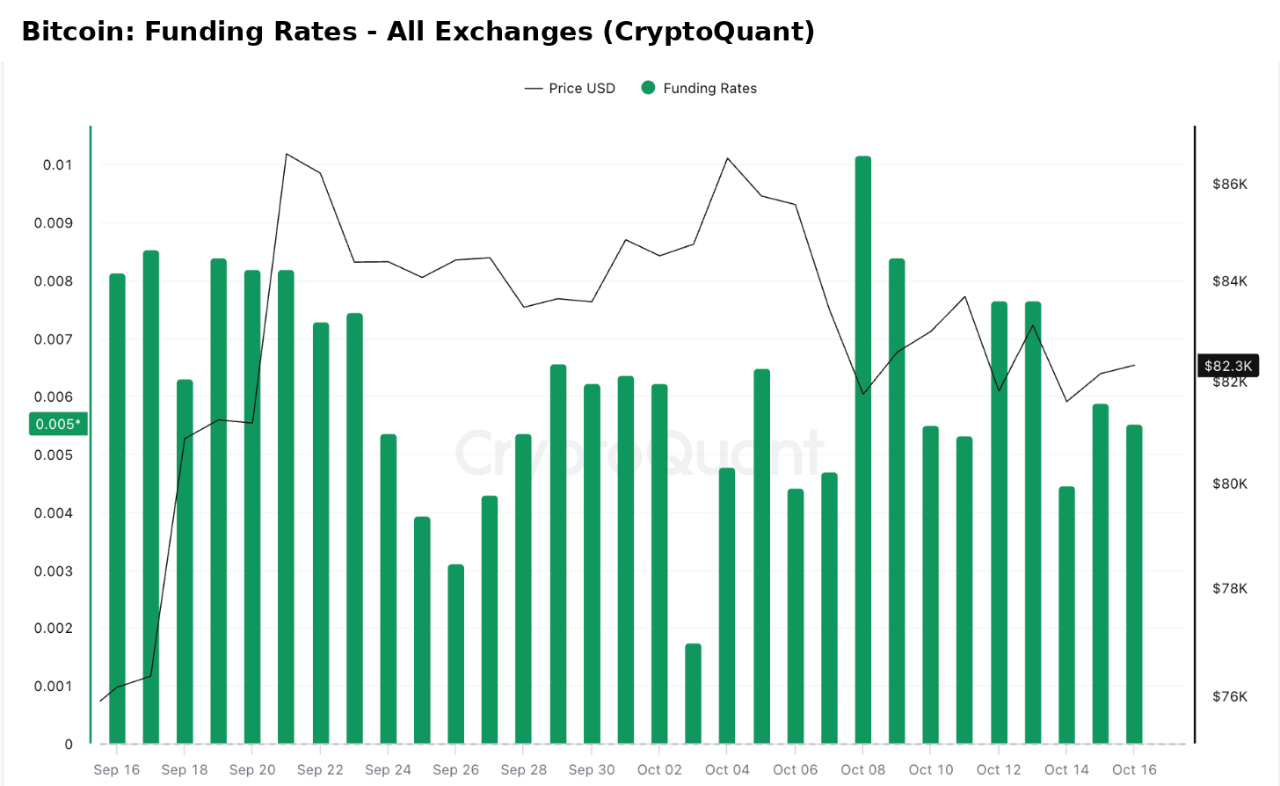
無期限先物市場は、どちらかに大きく偏っているわけではありません。CryptoQuantによると、全取引所の資金調達率は10月15日に平均0.0059%となり、中立の基準値である0.01%を下回りました。また、過去30日間は0.0018%から0.0102%の範囲で推移しました。個別の取引所ではマイナスに転じたところもありますが、全体ではそうなっていません。
ただし、まず留意すべき点があります。プレミアムは通常のものであり、シグナルではありません。およそ4分の1の日では、その後の1カ月間にオプション価格が織り込んでいた以上の値動きがありました。また、スプレッドが狭いからといって、どのような1カ月になるかが分かるわけではありません。
オプションは穏やかな1カ月を見込んだ価格になっている一方、無期限先物のトレーダーはややショートに傾いています。
2つの数値が、この見方を変えることになります。10月30日の満期前に30日間の実現ボラティリティがDVOLを上回れば、売り手は対価を十分に得られておらず、プレミアムの見方は逆転したことになります。資金調達率が0.01%未満にとどまるなかでDVOLが32を下回れば、オプションが明確に穏やかな相場を織り込んでおり、安全余裕はなくなっています。
執筆:The Daily Digits