


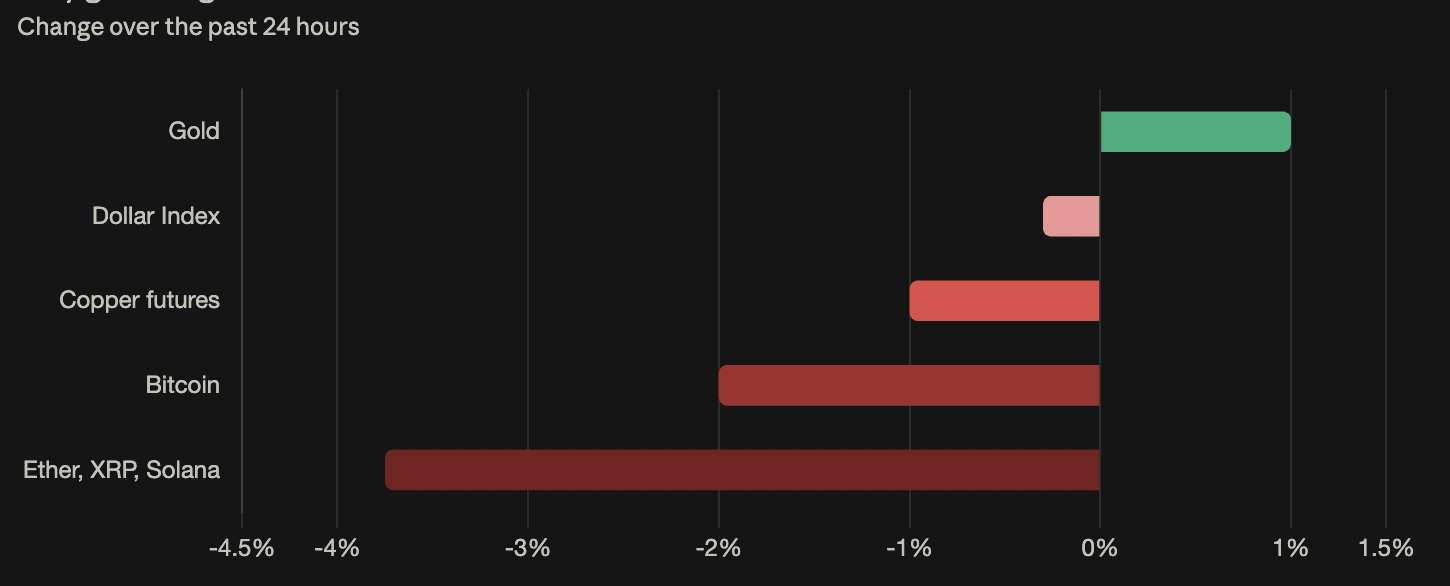
9月のPPIは前年比6.3%(予想5.3%)となり、コアPPIは前月比0.7%と、予想の0.3%を2倍以上上回った。エネルギーショックが幅広い物価に波及したことが裏付けられた。しかし、市場の反応は逆だった。30年債利回りは14bp低下して5.385%となり、金は1%上昇して4,155ドル、ドルは下落、銅も値下がりした。これは、金融引き締めではなく成長鈍化を織り込むスタグフレーション的な動きだ。ビットコインは81,000ドルを割り込んだ。KOSPIは6%下落してサーキットブレーカーが発動し、サムスンは7%、SKハイニックスは8%下落した。AIインフラ関連の巻き戻しは株式だけにとどまらず、クレジットスプレッド(CoreWeave債の利回りは約15%)も含む、資産横断的な動きを引き起こしている。水曜日にはビットコインETFから2億6,200万ドルが流出し、資金流入がプラスだったのはXRPファンドだけだった。
予想を大幅に上回るPPIで利回りが上昇ではなく低下、ビットコインは81,000ドルを割り込む
PPIが前年比6.3%、コアPPIが前月比0.7%と、いずれも予想を大幅に上回った後、ビットコインは約80,559ドルまで下落(24時間で2%超安)。それでも10年債利回りは8bp低下して5.08%となり、金は約1%上昇、ドルは下落した。この動きが示しているのは金利の問題ではなく成長の問題だ。市場は、投入コストの上昇をFRBが追いかけるものではなく、経済活動を圧迫する要因として捉えている。ビットコインの下落は、銅(1%安、水曜日の1.6%安に続く)、ナスダック先物の下落、リスク通貨安と同時に起きており、暗号資産に特有の動きではなく、複数の資産クラスに共通する要因がある。発表前の10月利上げ確率は29%で、CPI発表後に一時約47%まで上昇した水準からすでに後退していた。インフレ指標が次第に高くなるなかでも、週を通じて利上げ確率は低下してきた。10x Researchは、巻き戻しが進む間はビットコインの保有を推奨するが、78,000ドル(現在の水準を約3.2%下回る)を上回ることが条件としている。また、BTCロングのヘッジとしてETHを活用するよう提案している。
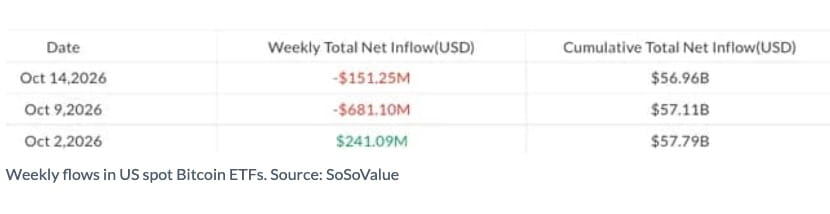
ビットコインETFから2億6,100万ドル流出、XRPファンドは週間流出傾向に逆行
水曜日、ビットコインETFから2億6,200万ドルが流出し、火曜日の1億7,600万ドルの流入から反転。週間の純流出額は1億5,100万ドルとなった。前週は純流出額が6億8,100万ドルだった。イーサリアムETFも水曜日に1億3,000万ドルが流出(週間では1億9,000万ドルの流出。前週は5億4,200万ドル、その前の週は1億3,800万ドルの流出)。ソラナETFは8営業日連続の資金流出となり、週間流出額は300万ドル。ジーキャッシュETFには水曜日に370万ドルが流入したものの、週間では320万ドルの流出となっている。週間で資金流入がプラスだったのはXRP ETFのみで、水曜日に74万ドルが流入。XRP ETFはローンチ以来の累計流入額が18億1,000万ドルに達し、ソラナの15億9,000万ドルを上回った。暗号資産全般が売られるなか、資金フローでXRPがアウトパフォームしているのは、CLARITY法案の不成立以降の傾向と一致する。ビットコインとイーサリアムで機関投資家の資金流出が見られる一方、XRP ETFは資金フローにおけるディフェンシブな存在となっている。
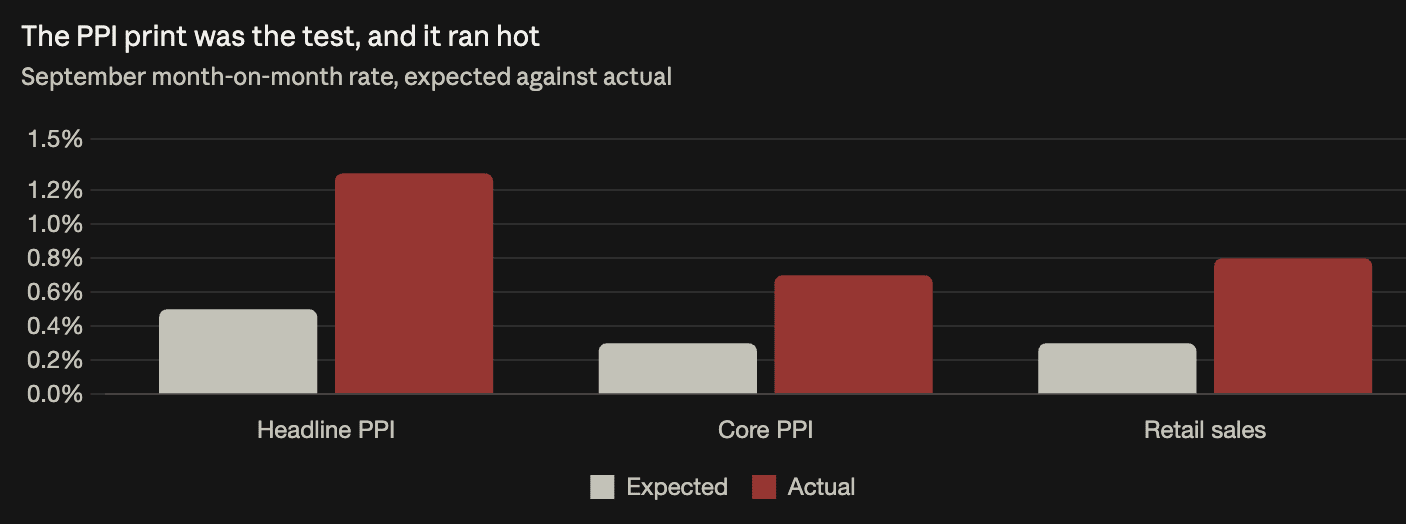
エネルギーショックがコア物価に波及:PPIは6.3%、コアは0.7%、いずれも予想を大幅に上回る
9月の総合PPIは前月比+1.3%、前年比+6.3%(予想5.3%、前回5.6%から上昇)。コアPPIは前月比+0.7%(予想0.3%)、前年比+5.0%。CNNは、卸売物価上昇率が4年ぶりの大幅な伸びとなったと報じた。重要なのはコアの数値だ。エネルギーを除いてもコアPPIは予想の2倍を超えており、生産者が燃料費を幅広い価格に転嫁していることを示している。年間5.0%のコア生産者物価上昇率は、PCEの算出に直接反映される指標で、FRBの目標である2%のおよそ2倍にあたる。PPI(6.3%)とCPI(3.7%)の差は、企業がまだ消費者に転嫁していないコストを吸収していることを意味する。この状況は、利益率の圧縮(決算に表れる)か、消費者物価への追いつく形での転嫁(今後のCPIに表れる)のいずれかによって解消される。小売売上高は予想+0.3%に対し+0.8%だったが、ガソリン価格が前月比+7.3%となり、給油所カテゴリーの数値を機械的に押し上げた。これは販売数量ではなく、価格によるものだ。
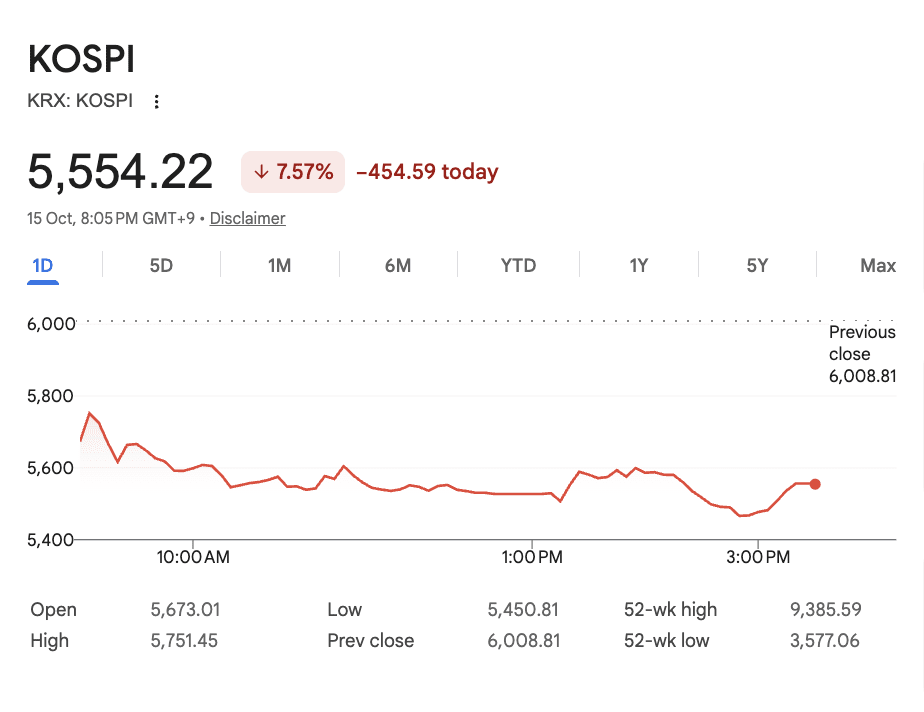
KOSPIは日中に6%下落し、7月31日以来の安値を記録。その後、韓国取引所がプログラム売り注文を一時停止するサイドカーを発動した。これで下落は7営業日連続となった。サムスン電子は7%安、SKハイニックスは8%安。日本の日経平均も日中に3%超下落し、キオクシアは8%超安となった。韓国市場はメモリーチップへのエクスポージャーを通じて、世界で最もAIインフラ取引に集中した市場であり、6月のピークから25%超下落している。売りを動かす要因はバリュエーション懸念から信用不安へと移った。コアウィーブの社債は額面1ドルに対して約80セント、利回り約15%で取引され、フィラデルフィア半導体株指数は6営業日連続で下落している。利回り上昇はデータセンターの安価な資金調達を脅かした。現在、利回りは低下している一方で信用スプレッドは拡大している。再評価はベンチマーク金利ではなくスプレッドで進んでいるため、米国債利回りの低下では問題は解消しない。
PPI発表後、米国債利回りは全期間で低下、超長期債が下げを主導
20年債利回りは14.6bp低下して5.434%、30年債は14.1bp低下して5.385%、10年債は13.6bp低下して5.054%、5年債は11.5bp低下した。この動きの順序が示唆的だ。最も大きく低下したのは最長期の利回りで(ブル・フラット化)、最短期ではなかった。短期国債は予想されるFRB政策金利を反映するため、市場がFRBの見通しを織り込み直していたなら、5年債が最も大きく動いたはずだ。しかし、最も動きが小さかった。長期国債には長期的な成長期待が反映される。インフレ率が高いなかで長期金利が低下したのは、インフレの持続よりも、将来の成長鈍化が強く意識されたことを示す。インフレ高進と長期金利低下が同時に起きる理由は一つしかない。投資家は、インフレが続くよりも早く、投入コストのショックが経済活動を圧迫すると見ている。イールドカーブが予測しているのはFRBのハト派化ではなく、景気の悪化だ。金は1%高の4,155ドル、DXYは0.3%安の102.22、銅は1%安(水曜日の1.6%安に続く)となり、複数資産にまたがるスタグフレーション的な動きと一致している。