

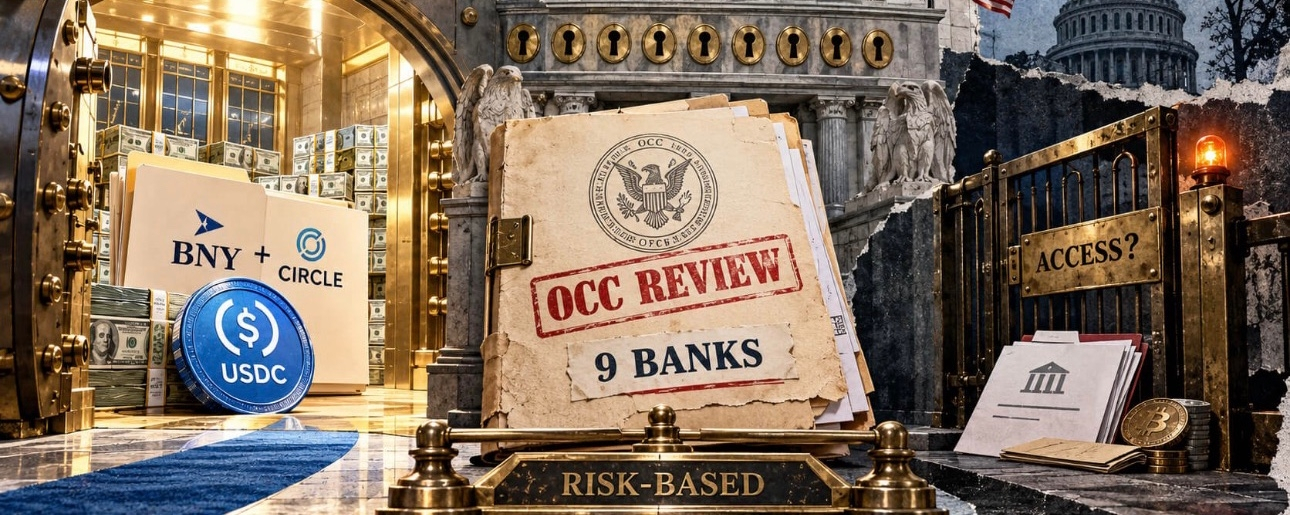
Управління контролера грошового обігу США (OCC) оприлюднило результати розслідування щодо 9 найбільших національних банків країни (JPMorgan, Bank of America, Citi, Wells Fargo, US Bank, Capital One, PNC, TD Bank, BMO Bank).
З’ясувалося, що в період із 2020 по вересень 2025 року ці установи систематично обмежували або взагалі блокували рахунки криптобірж, емітентів цифрових активів та адміністраторів.
📌 Головні тези та підсумки перевірки
➡️ протидія фінансовим злочинам: Більшість банків пояснювали відмови криптобізнесу ризиками відмивання грошей (AML) або протидії фінансуванню тероризму (BSA). Однак регулятор наголошує: часто під цим приводом ховалася так звана «репутаційна дискримінація».
➡️ Правило об'єктивної оцінки: Контролер OCC Джонатан Гулд заявив, що банки не мають права масово чи категоріально відмовляти легальному бізнесу. Рішення про відкриття або закриття рахунку має ґрунтуватися виключно на прозорій та об’єктивній оцінці реальних ризиків окремого клієнта.
➡️ Заборона «репутаційного тиску»: Оновлені правила OCC та FDIC чітко забороняють регуляторам і банкам прикриватися AML-контролем для витіснення легальних, але «непопулярних» галузей.
⚖️ Контрасти ринку: Інституціонали vs Малий бізнес
Поки регулятори намагаються захистити право бізнесу на банківське обслуговування, реальний доступ до послуг досі залишається нерівномірним:
➡️ Для великих гравців: Наприкінці червня BNY (Bank of New York Mellon) запустив стейблкоїн-сервіси для інституційних клієнтів (включно із кастодією USDC та можливістю мінтити/погашати USDC через Circle безпосередньо у доларах).
➡️ Для стартапів та невеликих фірм: Індивідуальний ризик-менеджмент кожного банку все ще залишається жорстким «фільтром». Чи зможуть малі криптокомпанії отримати такий самий доступ до послуг, який зараз отримують гіганти — головне відкрите питання.
⚠️ Що далі?
OCC вже оновило механізми подачі скарг і враховує факти дебанкінгу під час видачі ліцензій та оцінки банківських рейтингів (CRA). Регулятор розглядає додаткові наглядові заходи, аби об'єктивні правила дійсно перетворилися на реальний доступ до банківської системи для легального криптосектору.