

刚开盘的这波行情,很久没在美股市场见到这么干脆的普跌走势了。顺着盘面捋完不同板块的跌幅排序,能发现一条非常清晰的分层规律,完全不是随机的资金出逃。
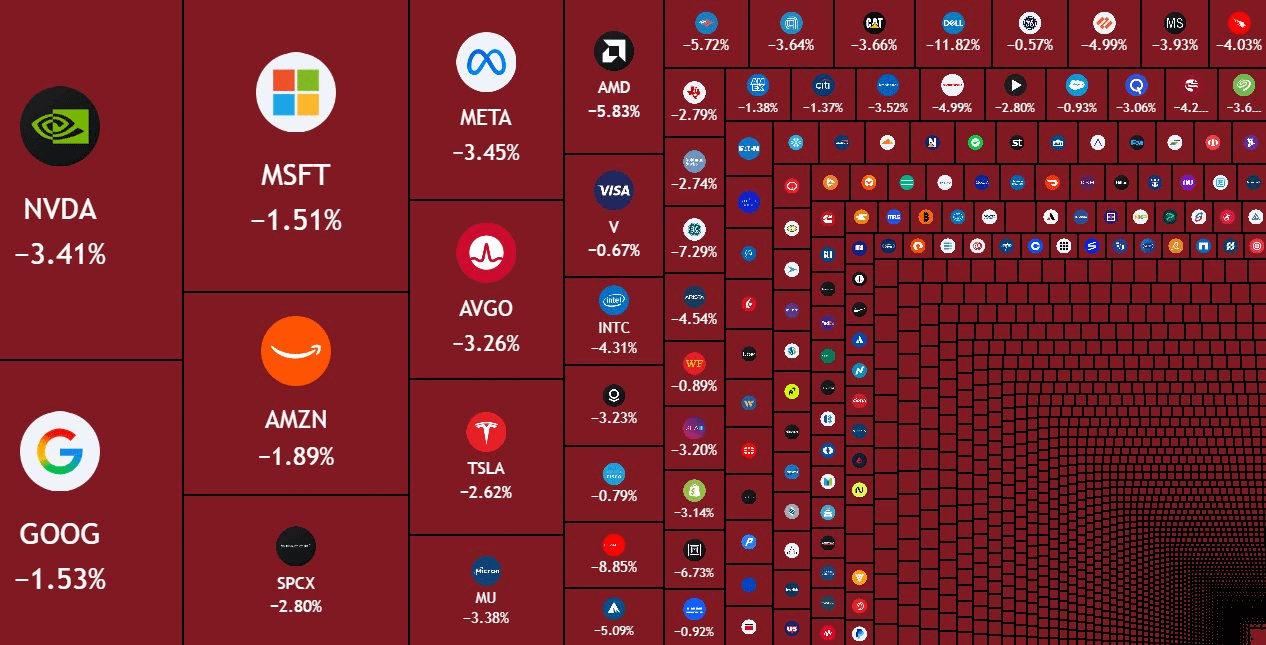
AI产业链大跌,谁跌得最狠
把这一轮下跌的板块按跌幅从高到低排开,优先级一目了然。
排在最前面的是算力租赁赛道,CoreWeave跌幅约16%,Nebius跌幅约10%,是全场调整幅度最大的两个标的。紧随其后的是AI硬件集成商,戴尔跌约11%,HPE跌约8%,甲骨文跌约9%。
第三梯队是光通信板块,Lumentum跌9.2%,康宁跌5%。存储板块排在第四,SK海力士跌约6%,美光跌约4%。芯片板块位列第五,费城半导体指数整体跌约4%,英伟达跌约3%,台积电跌约3.4%。
云巨头是整个AI产业链里最抗跌的部分,微软跌1.8%,谷歌跌1.7%,亚马逊同样跌1.7%。几乎不参与AI叙事的苹果,反而收涨0.5%。
从算力租赁到集成商,再到光通信、存储、芯片,最后到云巨头,越依赖外部融资、靠AI高增长叙事撑估值的环节,这一轮跌得越狠;越手握充足自有资金、靠稳定现金流支撑业务的企业,调整幅度越小,甚至逆势收红。
盘后关键信号出现,AI盈利逻辑被打破
就在市场情绪最低落的盘后,Anthropic放出了Q3的核心运营数据,单季营收达到168亿美元,相比Q2环比上涨46%,是去年同期的20倍。这个数据刚好落在市场此前160亿-185亿美元的预期区间内,没有出现大幅低于预期的情况。
比营收更关键的是,它的调整后营业利润和现金流全部转正,直接打破了此前市场流传的“AI大模型永远只能持续烧钱”的悲观判断,给整个AI板块的盈利预期打了一剂强心针。目前市场正在逐步消化这份数据,后续资金对AI赛道的估值逻辑,很可能会从“看营收增速”转向“看盈利兑现能力”。
美国通胀超预期,加息节奏再起波澜
几乎和美股大跌同步落地的,是远超市场预期的美国9月CPI数据。季调后CPI环比上涨0.6%,同比上涨3.7%;核心CPI环比上涨0.3%,同比上涨2.6%,两项数据都较上月出现反弹,超出此前市场的一致预期。
这一轮通胀反弹的来源分布很广,能源、核心商品、房租三个维度同时形成推动。国际油价持续维持在100美元/桶以上的高位,带动9月能源分项季调环比上涨5.2%,其中汽油价格上涨9.1%,贡献了总体CPI一半以上的涨幅,燃油价格环比更是大涨15.3%。叠加中东地缘局势仍未缓和,短期能源通胀的压力很难快速缓解。
剔除能源和食品后的核心商品通胀重拾涨势,一方面是开学季带动玩具、服装价格上涨,高油价环境下二手车需求提升拉动价格上行;另一方面数据中心建设热潮带来的涨价压力仍在持续,计算机软件及配件价格同比涨幅高达28.4%,计算机、外围设备和智能家居助手价格同比涨幅达到9.7%,两项数据的同比增幅都创下历史新高,AI相关的硬件需求仍在对通胀形成支撑。
房租的通胀粘性也在增强,9月住房分项环比上涨0.4%,其中业主等价租金环比上涨0.3%,主要居所租金上涨0.2%,而房租在CPI篮子里权重很高,直接拖慢了核心通胀向2%目标收敛的速度。不过近期美国房贷利率持续走高,房地产市场整体偏疲软,房租持续大幅上涨的可能性相对有限。
非房租核心服务的通胀表现相对温和,9月该分项价格环比上涨0.4%,较上月的0.5%有所回落,其中此前大涨的无线电话服务价格本月环比走平,说明这部分涨价属于一次性因素,不会对后续通胀形成持续拉动。交通服务价格环比上涨0.6%,机票价格上涨1.2%,依然是油价上涨传导到运输端的直接体现。
CPI数据公布之后,美元快速走强,美股、黄金同步出现明显下跌。此前市场普遍预期美联储后续加息节奏会明显放缓,这份超预期的通胀数据,直接让投资者重新评估10月加息的可能性。
综合当前的经济数据和美联储官员的表态来看,虽然通胀反弹强化了继续加息的必要性,但近期长端美债收益率上行、美元走强,已经让金融条件出现了一定程度的收紧,房地产这类利率敏感行业已经受到明显抑制,市场实际上已经承担了一部分货币紧缩的效果。结合多位美联储理事的公开表态来看,10月美联储大概率会选择按兵不动,下一次加息窗口更可能落在12月。但加息节奏放缓绝不代表货币政策转向宽松,未来一年美联储都会维持偏紧的政策立场,市场期待的降息很难在短期内落地,高利率会成为接下来很长一段时间的市场常态。
中信证券的最新研报也指出,美国9月CPI超出预期,通胀回落速度远不及政策目标,同样维持美联储10月不加息、12月再加25个基点的判断。在油价维持高位的背景下,通胀的粘性会持续存在,美元流动性大概率保持偏紧状态,美债利率下行空间非常有限,黄金的行情基础依旧脆弱。
几条小众主线同步落地,加密行业监管出现新变化
除了美股和宏观数据之外,本周几个加密资产领域的重磅消息,也在悄悄改变行业的长期逻辑。
欧盟MiCA监管框架迎来里程碑式落地,欧洲银行管理局EBA将Circle发行的USDC认定为MiCA规则下首个重要电子货币代币,目前欧盟境内已经有45款电子货币代币完成申报。从2026年11月12日开始,USDC的储备、流动性等审慎监管职责,将从法国监管机构正式移交到EBA,同时EBA已经和纽约州金融服务部签署合作备忘录,跨境稳定币监管的协同性会大幅提升。
白宫方面正在探索全新方案,计划利用现有联邦资金的流入渠道获取比特币,以此扩大美国的战略比特币储备。直接在公开市场购买比特币需要国会授权,当前这套方案遵循特朗普此前的行政令推进,不需要额外增加纳税人支出,尝试将部分联邦资金以比特币的形式接收或转换。
美国OCC也发布了重磅的“去银行化”调查报告,在调查了9家大型银行之后,证实部分银行此前曾基于非商业因素,限制数字资产、油气、烟草等行业的金融服务准入,对数字资产发行方和交易所的限制,大多以金融犯罪风险作为公开理由。这份报告是依据2025年特朗普的行政命令编制,目前暂未公布数字资产业务的具体受限案例,后续监管层会评估调整相关框架,逐步消除加密行业获取银行服务的障碍。
最后补充一个消费端的小细节,从河南、山东、广东、安徽等地的经销商、批发商和终端零售商反馈来看,当前酒类渠道的库存整体仍在持续去化,部分受访酒商的库存同比下降了10%-20%,头部名酒的大单品周转速度明显更快,不少终端网点的库存已经控制在1-2个月的健康区间。