


多くの人が$XRP を知っているのは、かつて価格が急騰したことや、RippleがSECと何年にもわたって訴訟を繰り広げてきたことが理由です。
しかし、私が$XRP に期待しているのには、ずっと大きな理由があります。Rippleはかなり早い時期から、暗号資産業界の中だけでビジネスをするつもりはなかったのです。
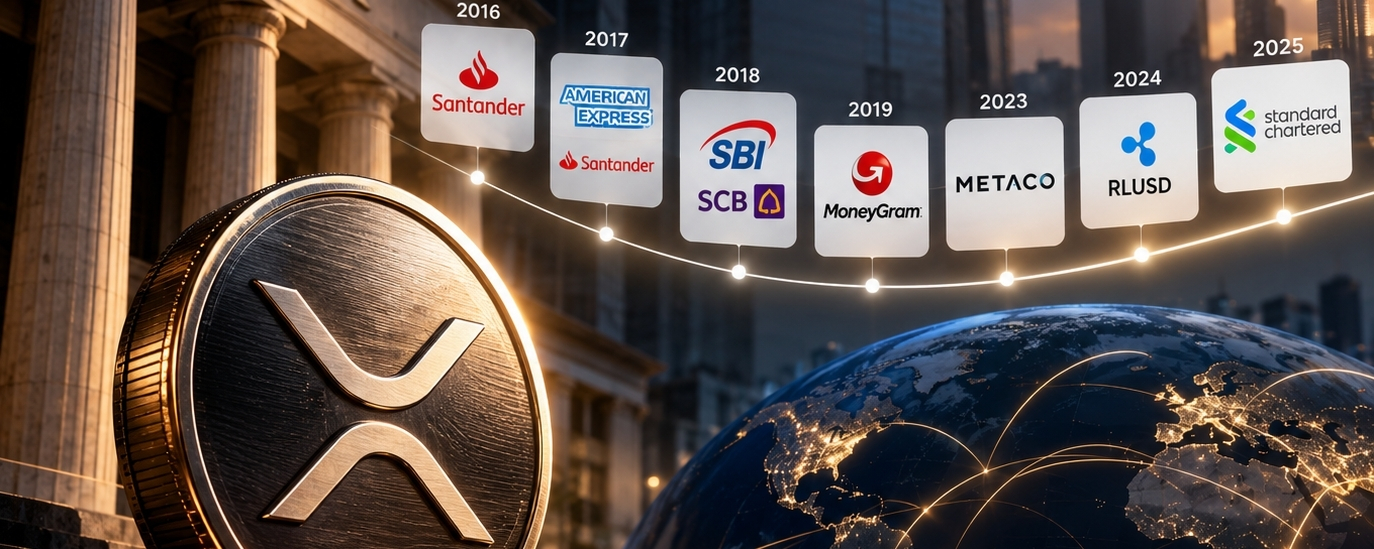
2016年にはすでに、Rippleはサンタンデール銀行、カナダロイヤル銀行、バンク・オブ・アメリカなどの金融機関とともに、グローバル・ペイメント・ステアリング・グループ(GPSG)を立ち上げ、国際送金の新たな基準づくりを目指していました。
2017年、アメリカン・エキスプレスとサンタンデール銀行は、Rippleの技術を活用して米国と英国間の国際企業決済を改善するため、提携を発表しました。
2018年、Rippleはサウジアラビア通貨庁と銀行間の国際決済に関する実証実験を実施しました。同年には、タイのサイアム商業銀行や日本のSBIなどの機関も、関連する活用を進めていました。
2019年、世界的な送金会社MoneyGramがRippleのODLサービスの利用を開始し、国際決済のブリッジ資産としてXRPを活用しました。
この提携は後に終了しましたが、少なくとも一つのことを証明しています。XRPは取引所で売買されるだけのトークンではなく、Rippleは実際の国際決済のプロセスにXRPを組み込もうとしたことがあるのです。
2023年、Rippleはスイスの暗号資産カストディ企業Metacoを買収し、機関投資家向けデジタル資産カストディ市場への進出をさらに進めました。
2024年、Rippleは米ドル建てステーブルコインのRLUSDを発表し、ステーブルコインを使った決済・清算へと事業を広げました。
現在、RLUSDも銀行のカストディや機関投資家向け担保資産としての活用について議論され始めています。
これらの動きをつなげて見ると、Rippleの戦略が実に明確であることがわかります。
銀行決済ネットワークや国際決済から、機関投資家向けカストディ、ステーブルコインに至るまで、Rippleは十数年にわたり、従来の金融システムへの参入を試みてきました。
もちろん、Rippleが銀行と提携しているからといって、すべての銀行がXRPを利用するわけではありません。Rippleの事業収益やRLUSDの普及規模が、必ずしもXRPの価格上昇に直結するとも限りません。
ただ、私が期待しているのは、Rippleが十数年にわたって金融機関との協業経験を積み重ねてきた点です。最近になって銀行によるブロックチェーン採用の話を始めたわけではありません。多くのプロジェクトが従来の金融業界に自らを知ってもらう方法を模索している一方で、Rippleは10年前から銀行の会議室に座っていたのです。