



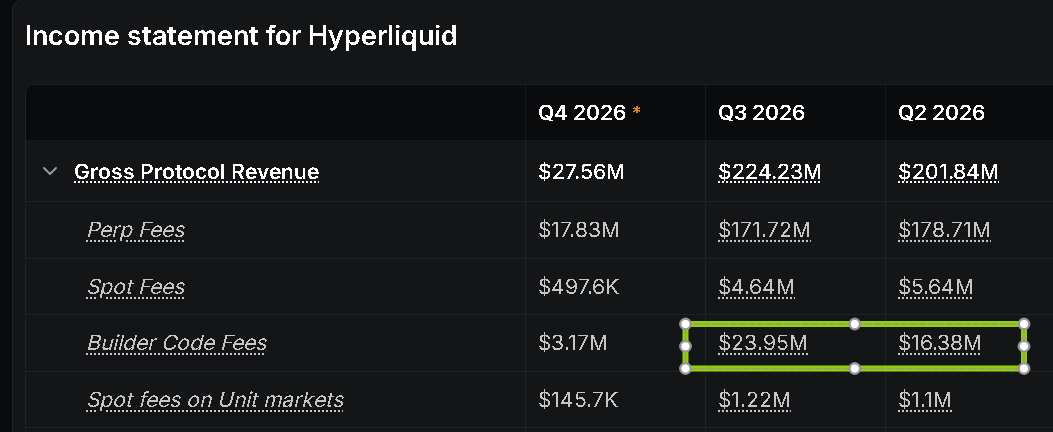
Hyperliquidの第3四半期の売上データでは、ビルダー手数料(Builder Code Fees)の伸びがひときわ目立ちます。第2四半期の1,638万ドルから、2,395万ドルに増加しました。
単一四半期で757万ドル増加し、前期比で約46.2%の伸びとなりました。
ここで説明しておきたいのは、この資金はサードパーティアプリに分配されるということです。たとえばfomoは、オンチェーンコントラクトの基盤としてHyperliquidを利用しています。ユーザーがfomoにアクセスして取引すると、発生した手数料の一部はfomoが受け取り、もう一部はHyperliquidが基盤取引手数料として徴収します。
ユーザーは使い慣れたプラットフォームにとどまり、fomoが取引の入り口を提供し、Hyperliquidが基盤となる執行を担います。それぞれが手数料を得られる、双方にメリットのある仕組みです。
一、このビジネスの仕組み
すでにユーザーのウォレットや取引プラットフォームを持つ事業者が無期限先物取引の機能を提供する場合でも、取引市場全体を一から構築する必要はありません。
Hyperliquidの既存の流動性市場に接続し、独自のユーザーインターフェースやアカウント体験、取引ツールに注力できます。
Hyperliquidにとっても、すべてのユーザーにまず自社の取引画面へアクセスしてもらう必要はありません。
ユーザーは、普段使っているアプリ(分散型かどうかを問わず)を開いて取引しているだけかもしれませんが、注文は最終的にHyperliquidに送られます。
第3四半期、この事業の手数料規模は2,394万ドルに達しました。この表に掲載された過去1年余りを見ると、Hyperliquidの全事業の中でも、ほぼ最も安定して推移してきた事業です。
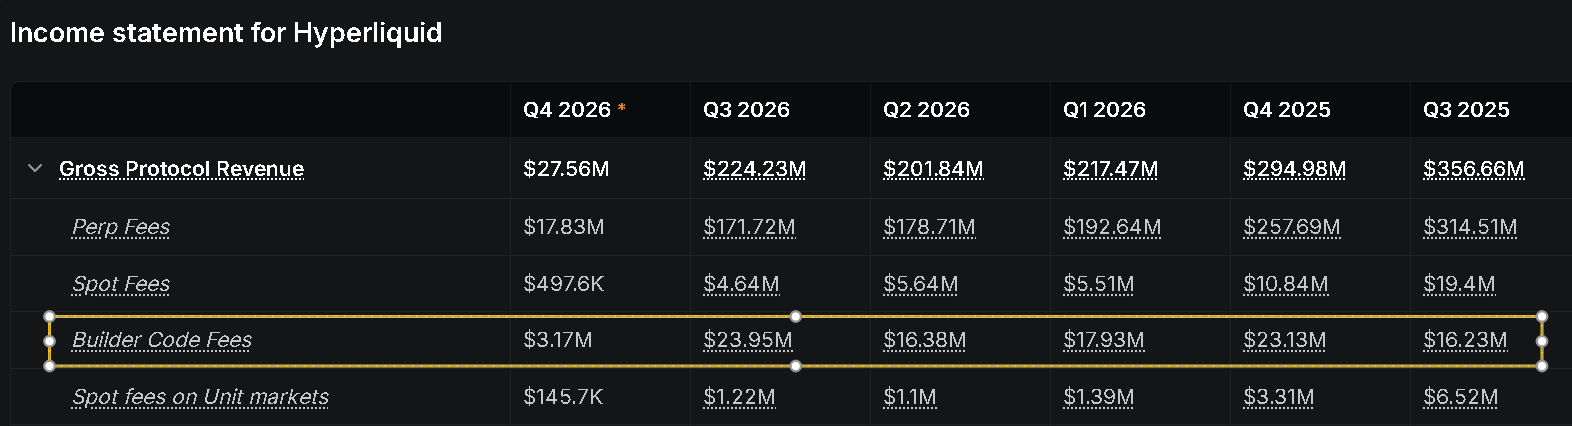
DeFiLlamaの四半期データでは、ビルダー手数料が収益とコストの両方に計上されています。この点についても説明が必要です。
これは手数料の帰属先を示しています。アプリがHyperliquidを通じて取引を行い、徴収したこの追加手数料は最終的にアプリのものになります。
これは、Hyperliquidが自らの既存収益から資金を出して開発者を補助するのとは、経済的な関係が異なります。
Hyperliquidはこの追加手数料から収益を得ていません。プロトコルが得るのは、これらのアプリ経由の取引で発生する基本手数料です。この分はプロトコル全体のコントラクト手数料に含まれており、個別には集計されていません。
二、どのアプリが収益に貢献しているのか
最も注目すべきなのは、この手数料に貢献しているアプリの顔ぶれが、複数の四半期にわたって固定されていないことです。
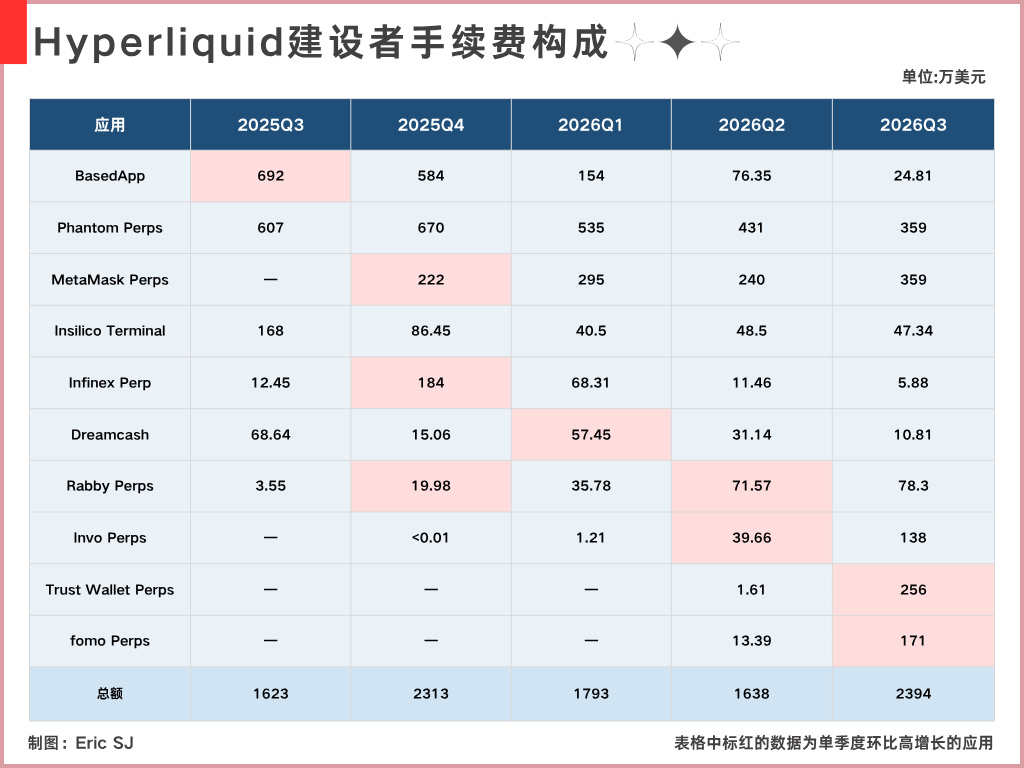
Q3のビルダー手数料の主な増加分は、Trust Wallet、fomo、MetaMask、Invoによるものです。
特にTrustとFomoは、第2四半期比でいずれも目覚ましい成長を遂げました。一方、PhantomやBasedなど既存プラットフォームの第3四半期の収益は前期比で減少しています。昨年第3四半期には、BasedAppとPhantomがそれぞれ692万ドル、607万ドルのビルダー手数料を生み出し、合計で約1,299万ドルに達しました。これは当時のビルダー手数料総額の約80%に相当します。
今年の第3四半期には、BasedAppは約24万8,100ドルにとどまり、Phantomも359万ドルに減少しました。両者の合計は約384万ドルで、四半期総額に占める割合は約16%まで低下しました。
過去1年間、Hyperliquidのこの事業が主にこの2つのアプリに依存していたのであれば、それに応じて大きな下振れ圧力も受けていたでしょう。
幸い、この手数料は近い水準で推移しているように見えますが、その内訳は絶えず変化しています。
この違いは、収益の持続性をどう捉えるかに直結します。
収益のすべてが特定の人気アプリに依存していれば、そのアプリの人気の変化が収益を直接押し下げ、脆弱性につながります。
現状を見ると、既存アプリの収益が減少する一方で、ほかの入り口では手数料の規模が拡大し、急速な成長を遂げています。
三、新たな収益項目:USDC準備金収益の分配
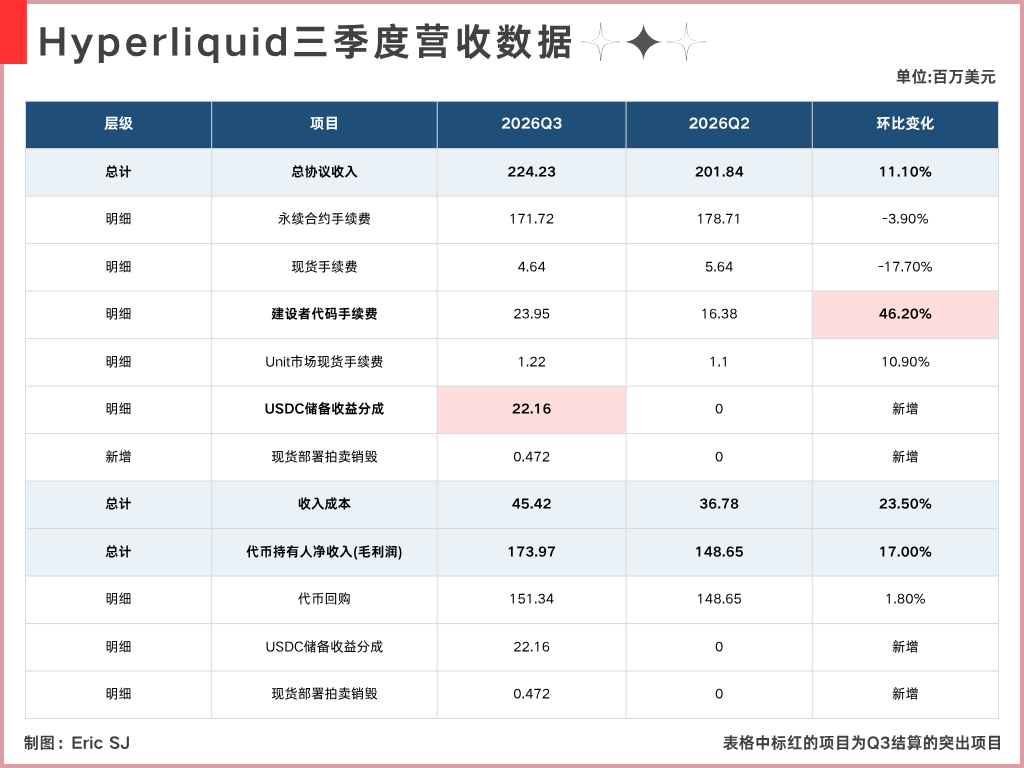
上の図のとおり、Hyperliquidの第3四半期には、プロトコル自身が得られる新たな収益項目として、USDC準備金収益の分配が加わりました。
DeFiLlamaの表では、この項目は「AQAv2 · USDC収益」とされ、第3四半期の計上額は2,216万ドル、第2四半期はゼロでした。
これはユーザーが取引時に追加で支払う手数料ではありません。USDCを裏付ける米ドル準備金から生じる収益の分配です。
公式の説明によると、プロトコルの取り分はコスト調整後の準備金収益の約90%で、関連収益は規定に従ってAssistance Fundに移され、$HYPE の買い戻しに充てられます。
HyperliquidとCircleにとっても、双方にメリットのある状況です。
さらに注目すべきなのは、この新たな収益が、第3四半期の総収益の前期比増加分とほぼ同額だということです。
この分をいったん除外すると、第3四半期の表記上の総収益は2億207万ドルで、第2四半期比の伸びは約0.1%にとどまり、ほぼ横ばいです。新たに加わった準備金収益が、四半期データの見え方を大きく変えています。
以上を踏まえると、私の見立てでは、Hyperliquidの第3四半期における最も明確な変化は、収益源が大きく広がったことです。
1. より多くのサードパーティアプリが、より多くのビルダー手数料を徴収した。
2. プロトコルもUSDC準備金収益の分配を受けるように
ただし、裏を返せば、この増加分(特にUSDC準備金の収益)がなければ、第3四半期の売上高はマイナス成長となる傾向にありました。第3四半期は暗号資産市場全体が回復しており、通常の流れであれば市場心理も改善しているはずです。それにもかかわらず、主力事業の売上高がそれに応じて伸びていないのは、少し疑問を感じるデータ上の現象です。
以上