

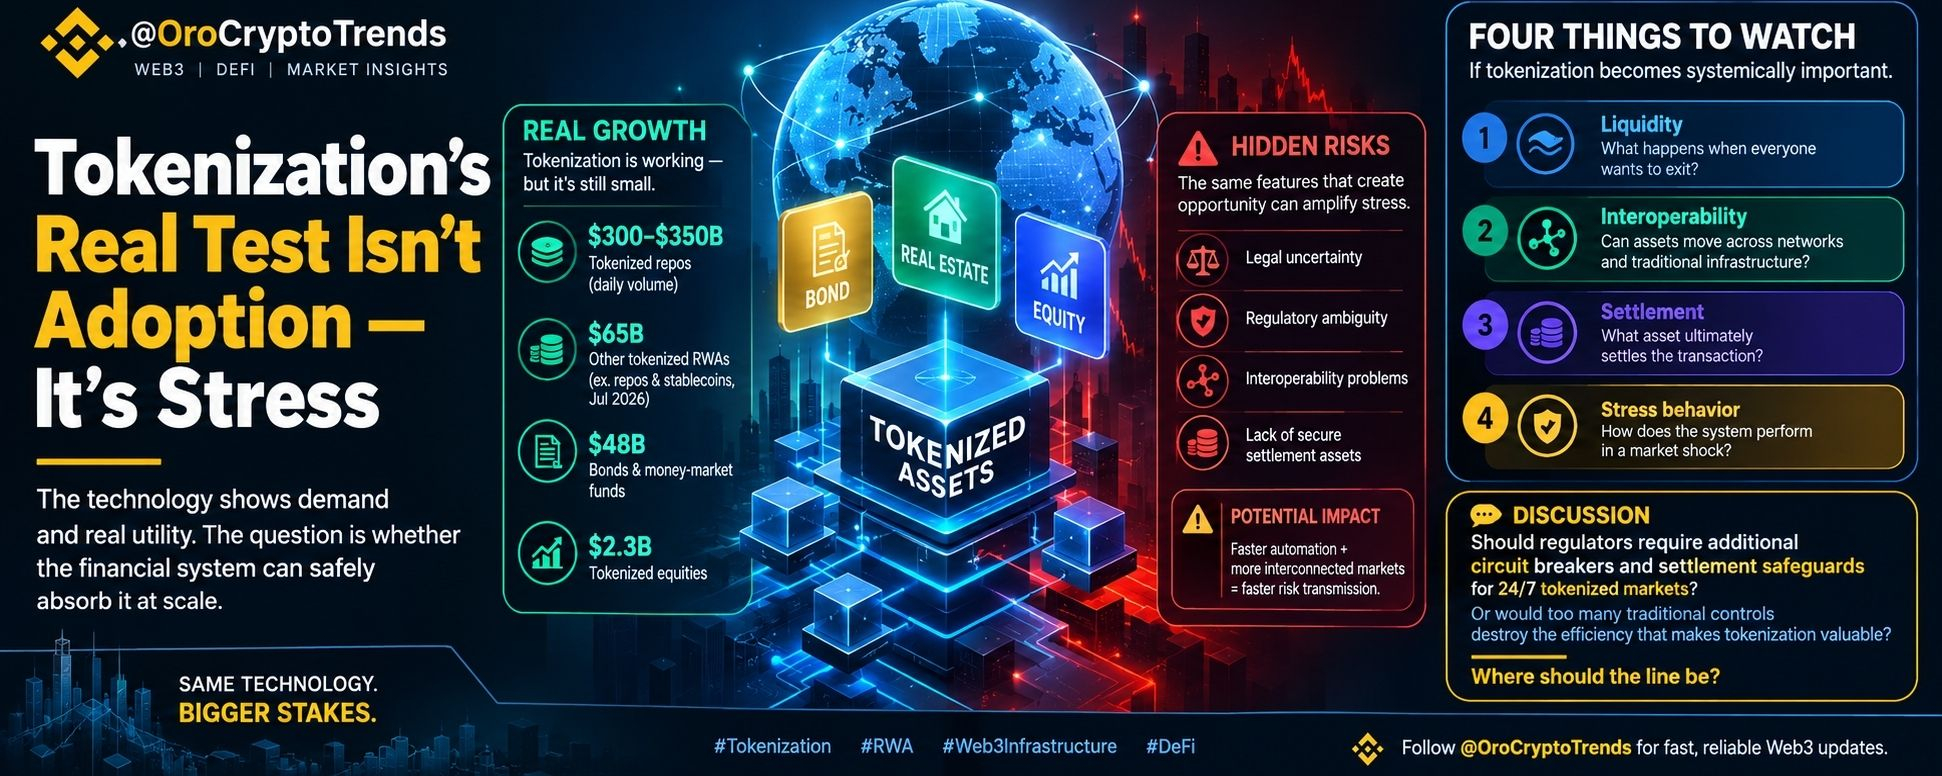


トークン化の真価が問われるのは、普及ではない——ストレス局面だ
トークン化をめぐる議論は、しばしば論点を誤って設定されています。
人々はこう尋ねます。
「トークン化資産はどこまで大きくなり得るのか?」
より重要な問いは、こうだと思います。
「トークン化された金融市場が、破綻しかねないほど大きくなったら、何が起きるのか?」
それは、まったく異なるインフラ上の課題です。
IMFが2026年10月8日に発表した分析は、重要な現実認識を促しています。トークン化は急速に拡大していますが、従来の金融市場と比べると、依然として規模は小さく、分断されています。
たとえばトークン化されたレポは、日次で約3,000億〜3,500億ドルの出来高を処理していると報告されています。一方、米国のレポ取引の規模は1日あたり約1兆3,000億ドルです。
そのギャップが重要です。
それは、その技術がすでに意味のある金融上の有用性を示していることを教えてくれます。ですが、トークン化された市場が従来の市場と同じだけのシステム上の重みを持つ段階には、まだ大きく距離があります。
そしてそれは、実は最も興味深い部分かもしれません。
ブロックチェーンは金融市場を:
- より速い
- より継続的
- プログラム可能
- 端数化(フラクショナル化)される
- グローバルにアクセス可能
- 自動化が容易になる
しかし、それらの利点はすべて、対応するストレスの仕組みも同時に生み出し得ます。
従来の市場には、稼働スケジュール、仲介者、決済手順、そして人の介入が入るポイントがあります。
ブロックチェーンに基づく市場は、潜在的に24/7で運用できる可能性があります。
担保は自動的に管理できます。
ポジションは自動的に清算され得ます。
資産は、従来の決済サイクルを待たずに、相互に接続されたプロトコル間で移動し得ます。
すべてが正常に機能しているとき、それは非常に効率的です。
でもショックのときは?
効率は加速になり得ます。
従来の金融システムを、信号機、検問所、制御された交差点のある高速道路だと想像してみてください。
トークン化された金融は、そうした多くのコントロールがプログラム可能になる、より「高速道路」のように見えてくるかもしれません。
交通はもっと速く流れる。
ただし何かがうまくいかなければ、混雑も同様により速く広がり得ます。
その数値は、別の居心地の悪いシグナルを示しています
付属データで引用されているIMFの分析によれば、レポとステーブルコインを除くトークン化された実世界資産は、2026年7月時点で約650億ドルでした。
債券とマネーマーケットファンドは、約480億ドルを占めていました。
トークン化された株式は、規模としては約23億ドル程度でした。
だから私は、今日のトークン化市場を、ブロックチェーンがすでに従来の金融インフラを置き換えた証拠だとは解釈しません。
そうではありません。
より興味深い解釈は、システム規模に達する前の段階で、インフラ層が形成されていくのを私たちが見ている、ということです。
そしてそれにより、利害がはるかに大きくなる前に、規制当局、開発者、金融機関が難しい問いへ答えるための猶予(ウィンドウ)が生まれます。
トークン化された株式は、より深い問題を露呈します
特に興味深い発見が、私の注意を引きました。
IMFが調査した米国のトークン化された株式市場では、取引の半分以上が通常の取引時間外で行われており、一方で取引の約80%は端数株を含んでいました。
それがまさに、ブロックチェーンが可能にするタイプの機能です。
従来の取引所が閉まっているからといって、市場が必ずしも止まる必要はありません。
しかし、継続的な取引は新しい問いを生み出します:
基盤となる従来の市場が閉じているとき、どうあるべきでしょうか?
トークン化された株が、プライマリー市場が活動していない夜間も取引を継続し続けるなら、価格発見は消えません。
どこか別の場所に移る。
IMFの分析によれば、通常の取引時間外直後に起きた価格変化のうち87%以上が、のちに従来の市場の価格に反映されたことが分かったとされています。
それは、トークン化された市場が必ずしも従来の価格発見から隔離されているわけではないことを示唆します。
それらは、その一部になり得ます。
そしてそれによって、「資産が『オンチェーン』にあるかどうか」だけを問うよりも、市場構造の重要性がはるかに大きくなります。
見えないリスク:プログラム可能なストレス
ここが、私の考える「トークン化」の会話が、より技術的になる必要がある場所です。
問題は次だけではありません:
資産をブロックチェーンに載せることはできるのでしょうか?
問いはこうです:
私たちがそれを実現したら、どんな金融ロジックがプログラム可能になるのでしょうか?
担保を考えてみましょう。
オンチェーン資産は、潜在的に次のようになり得ます:
トークン化 → 担保として差し入れ → 再利用 → レバレッジ → 自動的に清算
では、いくつかのプラットフォームをつなげましょう。
ある会場での流動性ショックは、他の場所の担保価値にも影響し得ます。
追証(コール)は清算を引き起こし得ます。
清算は追加の売り圧力を生み出し得ます。
それが流動性を低下させ得るのです。
流動性の低下は、より大きな価格変動を生み出し得ます。
そして、その価格変動がより多くの清算を引き起こし得ます。
その技術は、必ずしも元々の金融リスクを生み出すものではありません。
しかし、伝達メカニズムをより速くし、より自動化し、そしてより相互接続されたものにできる可能性があります。
この区別が重要です。
だからこそ、「ブロックチェーンは機能する」というのはもはや難問ではありません。
次の主要なトークン化の議論は、ブロックチェーンが所有を表現できるかどうかではないと思います。
私たちは、基本機能がすでに実証できているのです。
難しい問いはインフラの問いです:
法的に誰がその資産を所有しているのですか?
2つのネットワークが食い違ったらどうなるのでしょうか?
流動性が消えたらどうなるでしょうか?
取引を決済するのは一体何でしょうか?
相互につながったプラットフォーム間で担保は再利用できるのでしょうか?
プロトコルの障害が起きたとき、誰が権限を持つのでしょうか?
自動清算が、基盤となる金融システムよりも速く動く市場に遭遇したらどうなるのでしょうか?
これらはマーケティングの問題ではありません。
それらは障害モードの問いです。
そして、重大なインフラは、成功した取引だけでなく、故障(障害)のモードのために設計されるべきです。
私が注目する4つの指標
トークン化が、今日の比較的小さな市場から、本当にシステム上重要な規模へ移行するのなら、私は次の4つに注目します。
1. 流動性
単にどれだけの出来高があるかだけではありません。
みんなが同時に退出したいとき、どれだけ流動性が残りますか?
市場は、通常の条件下では非常に効率的に見えても、ストレス下では非常に脆くなり得ます。
2. 相互運用性
どの資産も孤立したネットワークの中に閉じ込められてしまうなら、トークン化はほとんど価値を生みません。
本当のテストは、トークン化された資産が次と確実に相互作用できるかどうかです:
その他のブロックチェーン+カストディ業者+取引所+銀行+従来の決済インフラ。
3. 決済
これは、おそらく最も過小評価されている層かもしれません。
資産がトークン化されていても、決済が遅い、あるいは分断されたインフラに依存し続けるなら、約束された効率の一部は実現されません。
重要な問いはこうなります:
最終的な決済資産は何ですか?
4. ストレス挙動
これが私が最も気にしているテストです。
強気相場(バブル)でシステムがどう動くかは見せないでください。
何が起きるのか見せてください:
- 流動性が崩壊する
- 担保の価値が急速に下がる
- オラクル入力が信頼できなくなる
- 自動清算が加速する
- 複数のプロトコルが相互に接続される
- 従来の市場は閉じている
- 決済インフラが圧力を受ける
それが、インフラが信頼を得るときです。
私はIMFの分析を、次のように言っていると解釈しません:
「トークン化は機能しない。」
私は別の見方をします。
その技術は、市場への新しいアクセス形態、決済、そしてプログラマビリティを生み出せるようです。
より大きな課題は、そうした能力を不安定さを増幅させることなく拡張できるよう、周辺の金融インフラを構築することです。
投資の前提が変わります。
次の主要なトークン化の機会は、単に最も多くの資産をトークン化した人のものとは限らないかもしれません。
退屈なインフラ上の問題を解決する人のものになるだけかもしれない、ということ。
相互運用性、流動性、保管(カストディ)、決済、法的な所有、リスク管理、そして障害からの回復。
ブロックチェーンに債券を載せることは技術的に興味深いからです。
その債券を、周囲の市場が極端なストレス下にあるときでも信頼できる状態に保つこと?
それがインフラです。
そして、その判断が最終的にトークン化に向けられるのはインフラです。
もしトークン化された金融市場が、最終的に24/7で自動の担保管理と清算を伴って運用されるようになるなら、規制当局は追加のサーキットブレーカーや決済上の安全策を要求すべきでしょうか?
あるいは、従来の市場のコントロールをあまりに多く課すことで、そもそもトークン化を価値あるものにしている効率が単に破壊されてしまうのでしょうか?
プログラマブルな金融と、プログラマブルなシステミック・リスク(システム全体の危険)の間に、どこで線を引くべきでしょうか?