米国の規制当局が動いた。ある草案が暗号資産市場を真っ二つに分ける。取引所にコインを預けているならライセンスが必要、自分のウォレットに入れているならそのまま認められる 🦖
⚡ 有大动静群里说
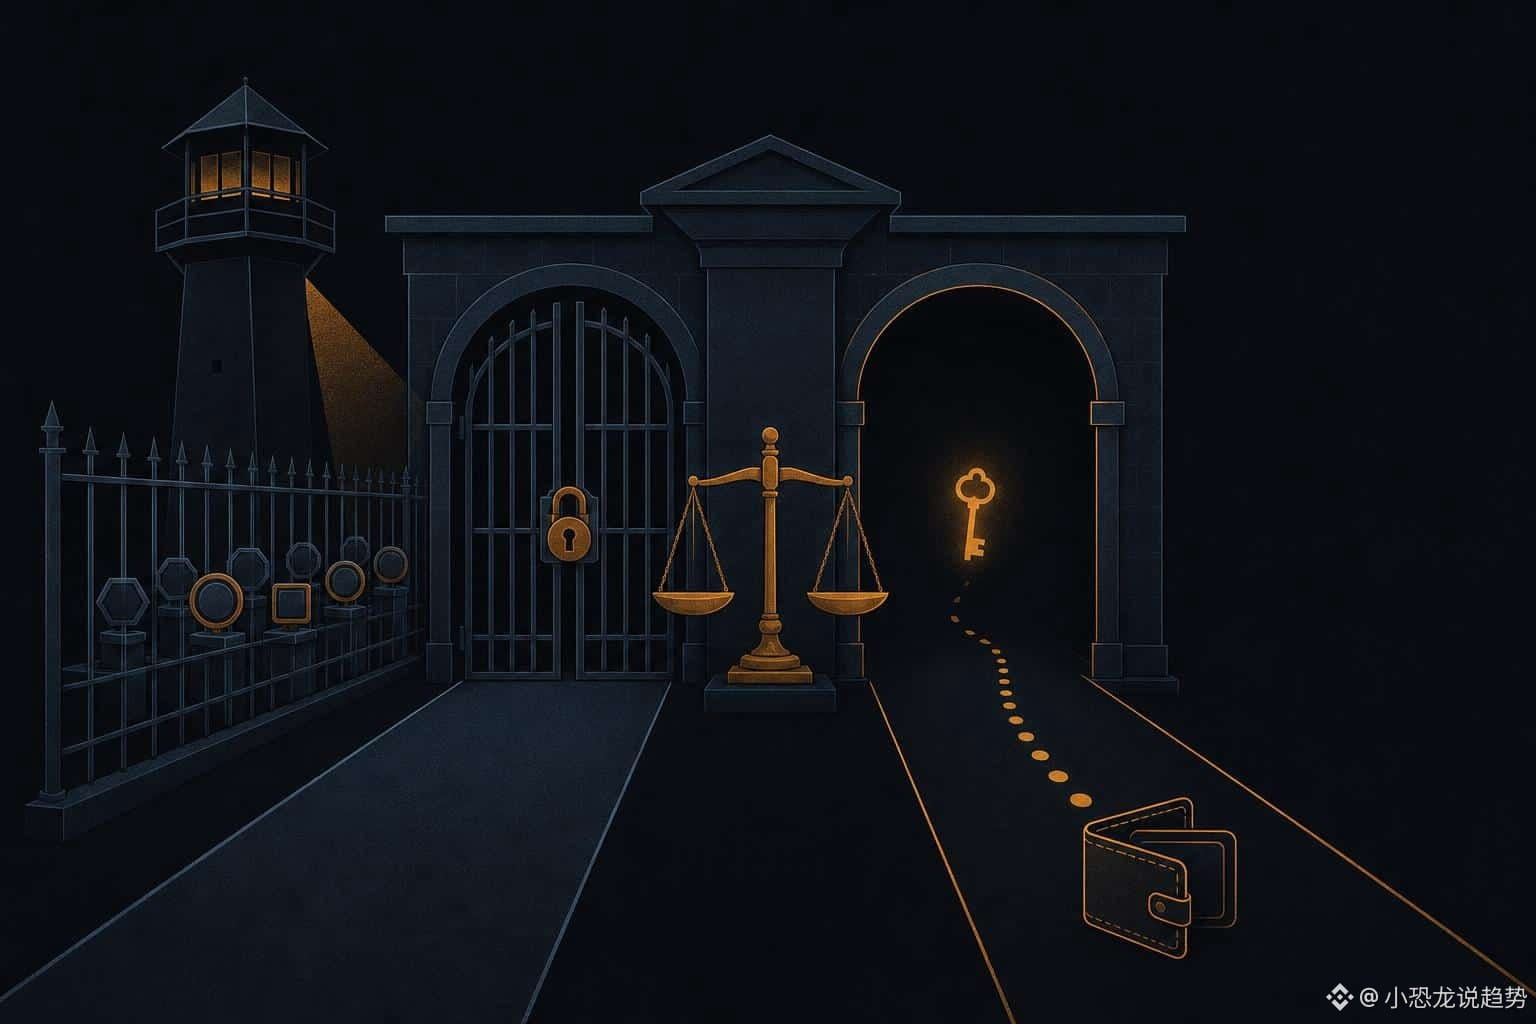
米商品先物取引委員会(CFTC)は月曜日、規則制定に関する事前通知を公表し、「Regulation CTX」と「Regulation CAM」という2つの枠組みを提示した。一方は規制を強化し、もう一方は認める。その境界線を引くのは、たった一つ。あなたの秘密鍵を誰が持っているかだ ⚖️
まず、最も意外な点から。取引所があなたにレバレッジを提供できるなら、たとえそのレバレッジが利用規約に記載されているだけでも、そして購入したコインがあなた個人のウォレットではなく取引所自身の帳簿上にあるなら、その現物取引はCFTCの監視対象となる可能性がある。規制を回避する道は一つだけ。いわゆる「実際の引き渡し」を行うことだ。CFTCの提案によれば、実際の引き渡しの基準は、顧客自身が秘密鍵を管理していることになる可能性がある 🔑
反対に、オンチェーンの取引プロトコルは通常、そのまま認められる。つまり、同じレバレッジ取引でも、オンチェーンで行えば別の扱いになる。この枠組みは初めて、規制の言葉で中央集権型と分散型を明確に切り分けるものだ。
プラットフォーム側の話はさらに明快だ。CAMの枠組みでは、顧客資産を自社の帳簿上に置いたままレバレッジも提供する取引所に、暗号資産市場ライセンスを設ける。ひな型は先物取引所をそのまま踏襲する。ライセンスを取得した場合、取引は先物取引業者やコンプライアンス審査の対象となるブローカーを通じて行わなければならず、レバレッジを提供できるのも、こうした機関またはその保証を受けた銀行に限られる。一方、レバレッジを扱わない取引所は、州レベルの送金業者ライセンスで引き続き営業できる。
文書には、意味深な一文もある。この通知は、米国のある取引所、あるDAO、そしてある分散型プロトコルを対象とした過去の複数の訴訟を「罰金による規制」と位置づけた。この言葉は、過去数年間のやり方が、進みながら取り締まるものだったと、当局が認めたに等しい。
この動きの緊急性は、時系列からもわかる。議会は9月、市場構造法案「CLARITY Act」を可決できなかった。その後CFTCは、この枠組みをホワイトハウスの審査に回した。委員長のMichael Seligは8月、「議会が動かないなら、私たちが自分で書く」と発言。さらに、この規則はFTXのような詐欺を事後に罰金を科して追及するのではなく、事前に防ぐためのものだと強調した。一方、SECも8月に独自の「Regulation Crypto Assets」を提案している。両者がどう連携するのかは、まだわかっていない。
私の見立てでは、これは通常の規制更新ではない。米国が初めて明言したのだ。あなたのコインを誰が保有しているかによって、誰があなたを規制できるかが決まる。中央集権型のレバレッジ取引所にとっては、コンプライアンスコストの上昇を意味する。自己管理型ウォレットやオンチェーンプロトコルにとっては、相対的に追い風だ。ただし、喜ぶのはまだ早い。秘密鍵に関する基準は現時点では予備的な提案にすぎず、まだ確定していない。準備金証明や、相場操縦を防ぐための上場基準も検討中だ。本当に注目すべきなのは、60日間のパブリックコメント期間中に、この境界線が動くかどうかだ。
この線引きは妥当だと思う?コインを自分のウォレットに入れておけば、本当に安全なのだろうか?コメント欄で話そう ⚠️
プロフィール画像をクリックしてライブ配信をチェック
毎日、暗号資産規制の注目トピックをお届けします。ニュースで何が起きたかを見るだけでなく、その背後にあるロジックやチャンスも一緒に読み解きます 👀🚀