誰も話題にしていませんが、国債市場でとんでもないことが起きています。
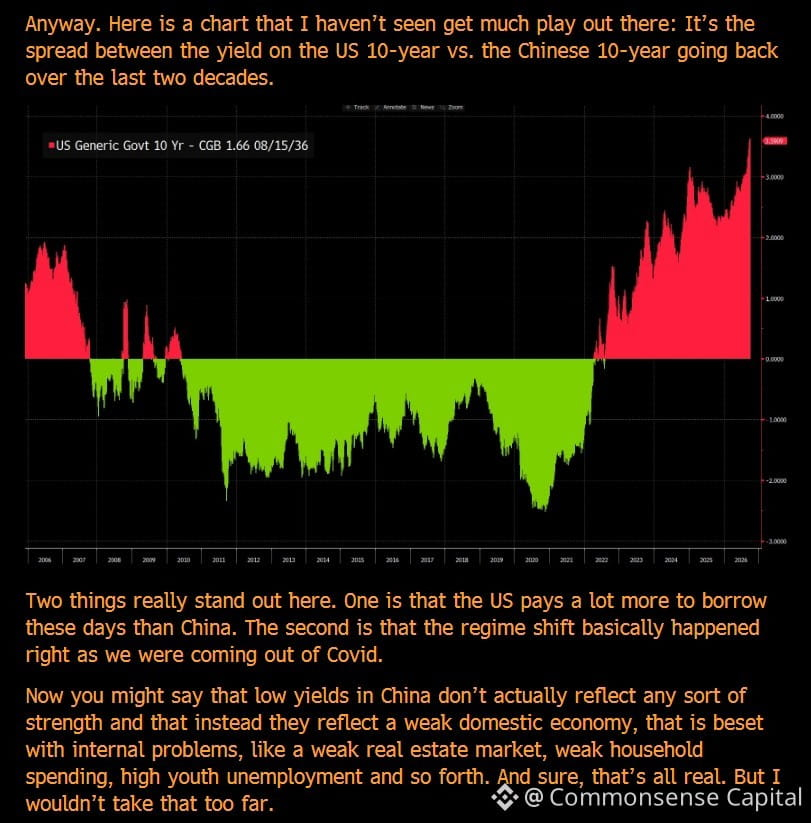
米国と中国の国債の借入コストの差が、歴史的な水準まで拡大しています。中国と比べると、米国はほとんどコストをかけずに借り入れができます。
多くの人は、これはFRBと中国人民銀行の対立や、ドルの覇権、安全資産への資金流入の問題にすぎないと考えています。しかし、ここにはもっと根本的な問いがあります。
債券市場は、世界の勢力図に根本的な変化が起きていることを、ひそかに織り込んでいるのでしょうか?
数十年にわたるソブリン・クレジット・スプレッドを見ると、それは単なる経済指標ではありません。地政学上の通信簿でもあるのです。資本がどこを最も安全だと感じているのか、どこで法の支配が最も強いのか、どこの制度が最も安定しているのかを映し出しています。
今、そのスプレッドが大きな声で示しているのは、米国衰退論がどれほど騒がれていても、世界の資本は依然として米国を揺るぎない覇権国と見ているということです。
中国にはGDP成長率があり、製造業の基盤があり、一帯一路構想もあります。しかし、債券市場は物語には関心がありません。気にするのは、こうしたことです。投資したお金は戻ってくるのか。ルールが一夜にして変わることはないか。財産権は神聖なものとして守られるのか。
スプレッドが示しているのは、こういうことです。私たちは北京よりワシントンを信頼している。それも、圧倒的に。
これは短期的な金利政策の話ではありません。今後30年間、資産を一国に託さなければならないとしたら、どこに何世代にもわたる富を預けるか、という話です。
地政学的な勢力変化を市場が正しく見抜いたことは、これまでもあります。見出しが追いつく何年も前に、です。
だから、そういうことかもしれません。債券市場は、シンクタンクがまだ議論していることを、すでに見抜いているのかもしれません。