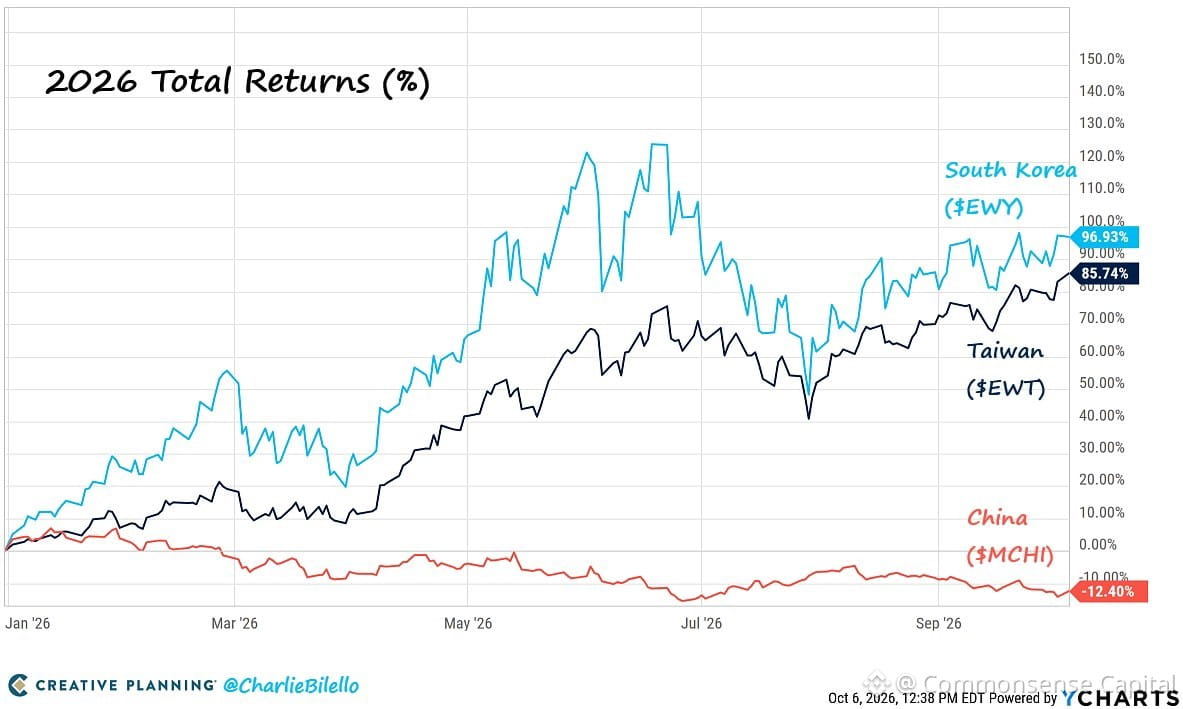
資本の流れがすべてを物語っています。
韓国:2026年に+97%
台湾:+86%
中国:-12%
これは運用成績の差ではありません。市場の審判です。
投資家は迷っているわけではありません。次の政策発表や景気刺激策のニュースを待っているわけでもありません。もう答えは出ています。資金は大切に扱われる場所へ流れます——法の支配が予測可能で、突然の規制で企業活動が断ち切られることがなく、少数株主の権利が実際に尊重される場所へ。
中国にもチャンスはありました。経済再開への期待、景気刺激策への期待、「今回は違う」という見方。しかし、どれも定着しませんでした。結局のところ、ルールが一夜にして変わらないと信じられなければ、保有株が上場廃止になったり、政策通達ひとつで業界全体が壊滅させられたりしないと信じられなければ、投資家はそこにとどまりません。
一方、韓国と台湾は中国にないものすべての恩恵を受けています。地政学的な地雷を抱えない技術面でのリーダーシップ、株主に配慮した企業統治、そしてグローバルなサプライチェーンの多様化。半導体、AIインフラ、先端製造——今の10年で本当に重要な分野です。
これは一時的な現象ではありません。構造的な変化です。バリュエーションが割安に見えるだけで、資本が戻ってくるわけではありません。信頼が取り戻されたときに、資本は戻ってきます。そしてそれには四半期ではなく、何年もかかります。
市場は感情的なのではありません。ただ正直なだけです。