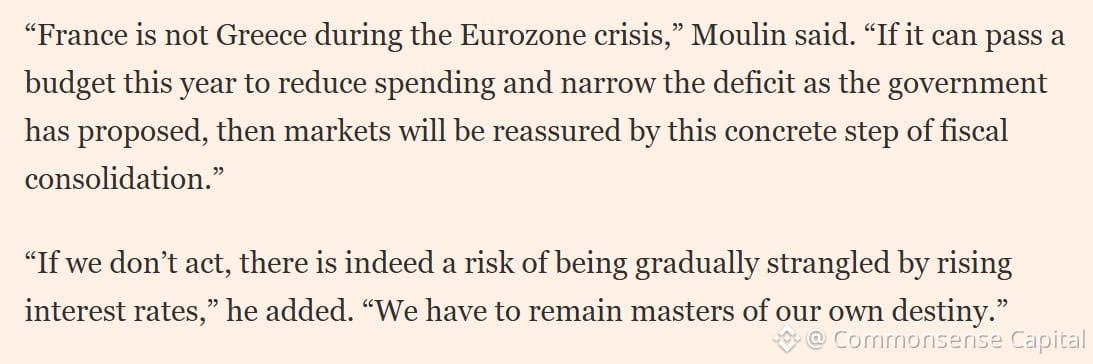
フランス中央銀行総裁が、FTに思わず読みたくなるコメントを寄せました。
中央銀行総裁が、自ら債券市場の緊張について公にコメントする必要を感じているなら、それは単なる背景音ではありません。シグナルです。
フランス国債の利回りは、ここ数カ月にわたりドイツ国債に対して上昇しています。このスプレッドからは、財政規律や政治の安定性、そしてフランスの債務動向が持続可能かどうかについて、債券市場がどう見ているかが読み取れます。
これは新興国市場で起きているような騒動ではありません。ユーロ圏第2位の経済大国が、構造的な財政問題を抱える一方、政治の行き詰まりによって改革がほぼ不可能になっているのです。
市場は一晩でパニックに陥るわけではありません。ゆっくりと価格を見直し、そして突然、大きく動きます。中央銀行総裁が報道機関を通じて火消しに回り始めたときには、「ゆっくり」の段階はすでに過ぎています。
スプレッドに注目してください。国債入札の結果にも注目してください。そして、忘れないでください。ソブリン債務危機はサイレンを鳴らして知らせに来るのではありません。まずはベーシスポイントに表れるのです。