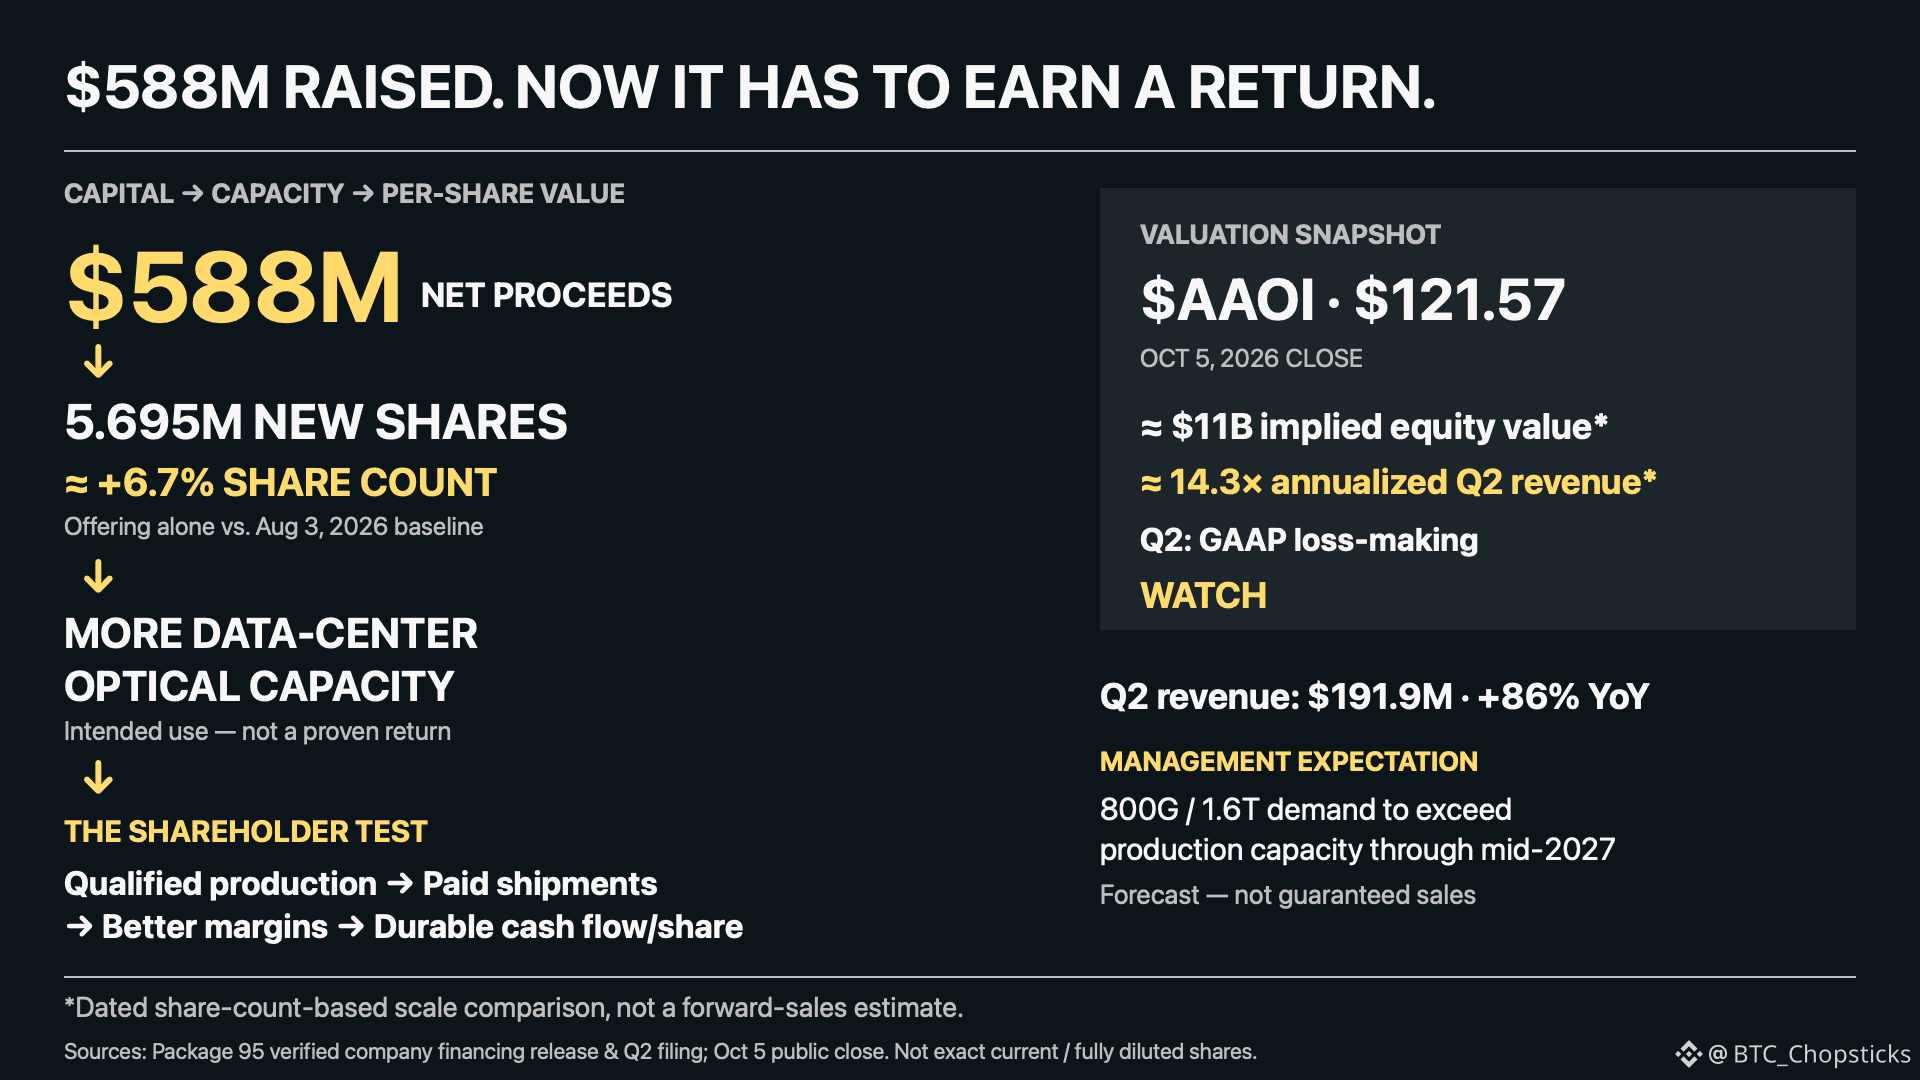
$AAOI 次の成長段階に向けて5億8,800万ドルを調達しました。株主が見返りとして求めるのは、工場の拡張だけではありません。
Applied Optoelectronicsは新株を569万5,000株発行しました。
同社は調達資金の大半をデータセンター向け光学製品の製造能力拡大に充て、運転資金や債務返済にも使用する可能性があります。
需要を裏付ける材料はあります。第2四半期の売上高は前年同期比86%増の1億9,190万ドルに達し、経営陣は800Gおよび1.6T光学製品の需要が2027年半ばまで生産能力を上回ると予想しています。
しかし、これは予測であり、販売が保証されているわけではありません。
8月3日時点の発行済み株式数を基準にすると、今回の発行だけで株式数は約6.7%増えます。
利益が黒字化した後、他の条件がすべて同じなら、EPSを維持するだけでも利益総額をおよそ同じ割合だけ伸ばす必要があります。価値を生み出すには、EPSを維持する以上の成果が必要です。
10月5日の終値121.57ドルに、今回の募集を反映した日付付きの株式数を当てはめると、株式価値は約110億ドルとなり、第2四半期の売上高を年率換算した額の約14.3倍に相当します。
これは規模を比較したもので、将来の売上高予測ではありません。AAOIは第2四半期もGAAP基準で赤字でした。
私の判断:様子見。
確認したいのは次の流れです。
新設備 → 生産認定 → 有償出荷 → 利益率の改善 → 1株当たりの持続的なキャッシュフロー。
立ち上げの遅れ、価格下落圧力、あるいはキャッシュ創出力が改善しないまま増資を繰り返すことがあれば、投資仮説は弱まります。
AI光学製品への需要が本物でも、株価にはすでに実行力への期待が過剰に織り込まれている可能性があります。資金調達は完了しました。それによって株主が得るリターンは、まだ見えていません。