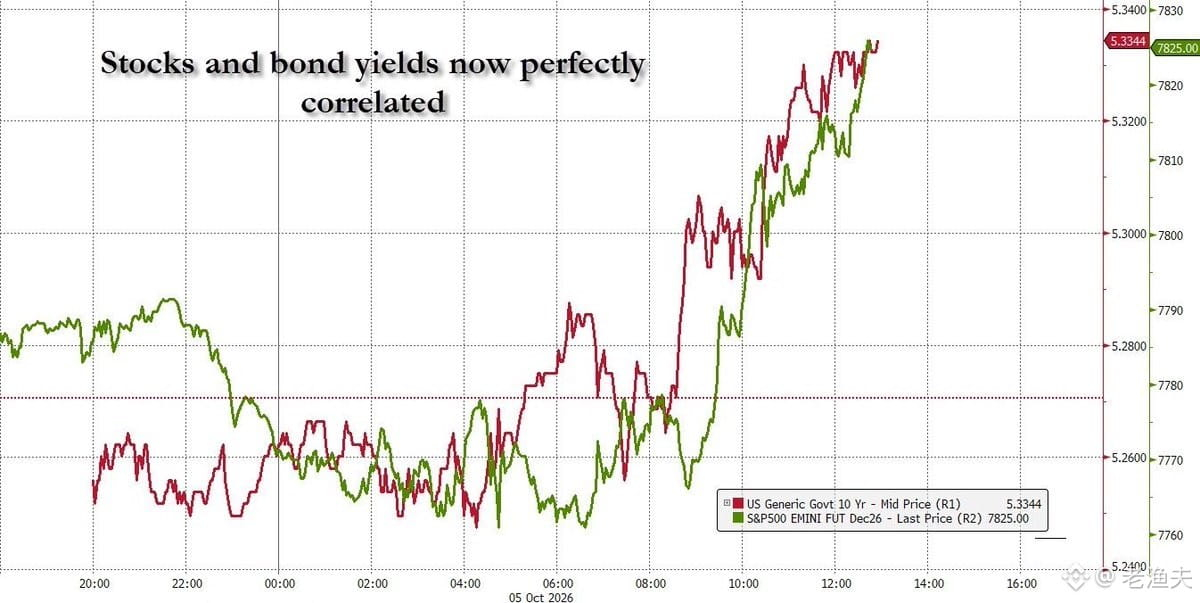
最近、米国株と米国債の利回りが意外にも連動していて、かなり異例です。通常、株と債券は逆相関のはずです。株が下落すると、資金が安全資産を求めて債券に流入し、債券価格が上昇して利回りは低下します。しかし今、株が下落したときに債券利回りも一緒に下がるなら、市場は何を織り込んでいるのでしょうか。景気後退への懸念かもしれませんし、流動性の逼迫かもしれません。皆が株と債券を同時に売って、現金に換えているのです。
債券利回りの7%という上限についての指摘には一理あります。歴史を振り返ると、10年物米国債の利回りが7%を超えたとき、政府や企業の借入コストは確かに持続が難しいほど高くなっていました。1980年代初頭、ボルカー議長がインフレ抑制に取り組んでいた時期に、そうした水準が見られましたが、あれは極端な状況でした。今の米国政府の債務規模を考えると、実際に7%に達すれば、利払いだけで財政収入の大半が消えてしまい、事実上、債務の悪循環が始まることになります。
ただし、これは米国株にもそれに相当する「上限」があるという意味ではありません。株式のバリュエーションの基準となるのは、無リスク金利にリスクプレミアムを加えたものです。債券利回りが7%まで急上昇すれば、株式の割引率も連動して上がり、バリュエーションは大きく押し下げられます。しかし、株式の本質は企業収益というキャッシュフローの割引現在価値です。企業が利益を上げ続ける限り、理論上、絶対的な上限はありません。ただ、金利環境に応じてバリュエーションが見直されるだけです。
今の問題は、株と債券の利回りが引き続き正相関で動くなら、市場がより根深い問題を懸念していることを示している点です。財政の持続可能性、流動性の枯渇、あるいはFRBの政策に対する信頼の揺らぎなどが考えられます。こうした局面では、従来の資産配分の考え方が通用しなくなり、現金を持つことがかえって最も安全な選択になります。歴史上、こうした状況は多くありませんが、起きるたびに大規模なシステム調整を伴ってきました。