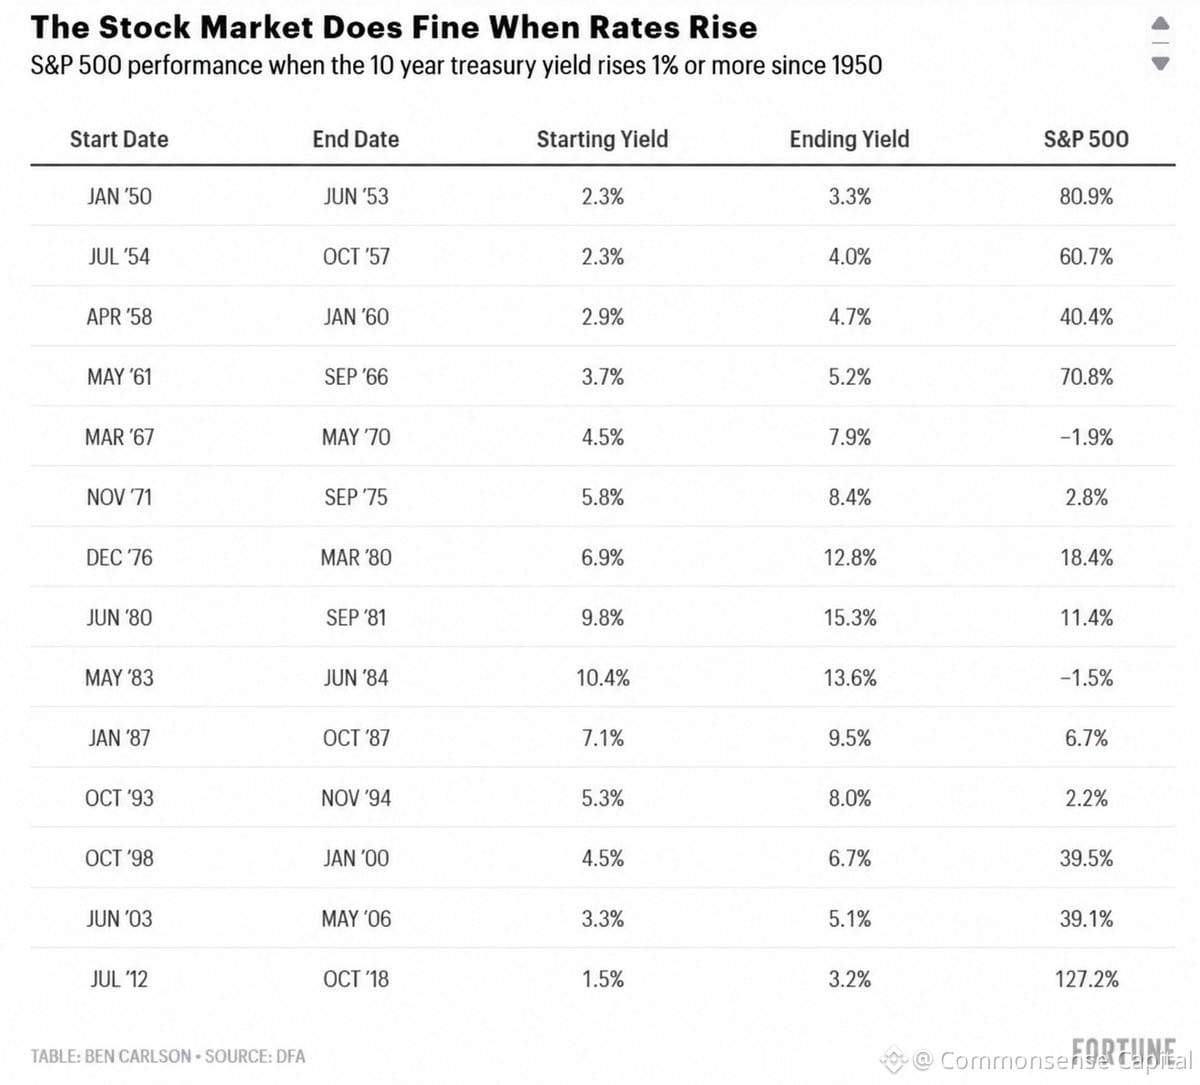
米10年国債利回りは今年、約4%から5.3%へ上昇。
$SPXは14%以上上昇。
「なぜ株価はこれで下がらないの?」とよく聞かれます。
それは、利回りの水準よりも、利回りが上昇している *理由* のほうが重要だからです。
成長期待を背景に利回りが上昇しているなら、株式市場は耐えられます。企業収益は伸び、株価評価は調整されますが、経済全体のパイも大きくなるからです。
インフレへの不安や、景気が弱まるなかでのFRBの金融引き締めを背景に利回りが上昇する場合は、問題が起きます。
今のところ市場は、「経済は失速していない。企業収益は堅調。市場が織り込んでいたような景気後退は起きないかもしれない」と見ています。
これは2022年とはまったく異なる状況です。
それに、今の水準でも株式リスクプレミアムは悪くありません。株は *割安* ではありませんが、債券と比べて極端に割高というわけでもありません。
この状況が変わる可能性は?もちろんあります。利回りがさらに急上昇したり、企業収益が期待外れになったりすれば、今の計算は成り立たなくなります。ただ今のところ、債券の価格が見直されるなか、株式市場は不安の壁をよじ登っています。
だからこそ、ひとつの変数だけを見て結果を決めつけてはいけません。大切なのは、すべてを取り巻く状況です。