#ethup70%inq3butliquidityfalls 誰もがイーサリアムの第3四半期のビットコイン超えを歓迎している
だが、オーダーブックに注目する人はいない
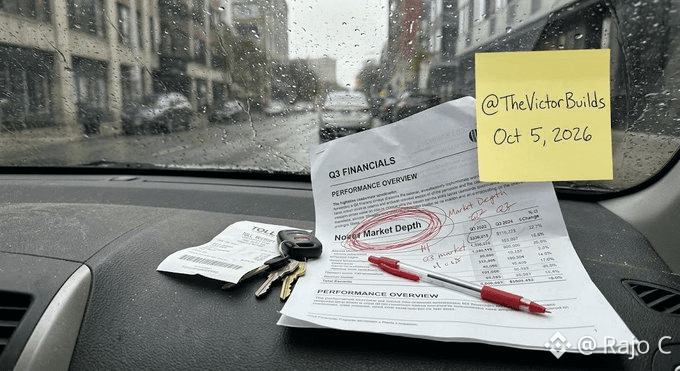
$ETH 第3四半期にETHは70%上昇した一方、BTCの上昇は42%にとどまった。表面的にはETHへの大規模な資金シフトに見えるが、実際の流動性の仕組みを見ると、まったく違う状況が浮かび上がる。7月初旬から9月下旬にかけて、ETHの日次市場深度の中央値はBTCのわずか35〜45%にまで落ち込んだ。昨年は60%以上で安定していた。現在、現行市場価格から0.15%以内のETHの買い・売り注文の厚みは、わずか1,300万〜1,400万ドル程度だ。これは実体のない、空気の上に築かれた上昇相場だ。もちろん、取引は依然可能で、ほとんどの取引所では買い側・売り側ともに100万ドル超の注文がある。だが実際には、マーケットメーカーがひそかに資金をオーダーブックから引き揚げている。
こうしたオンチェーンのミクロな実態を、より広範なマクロ環境と合わせて考えれば、すべて辻褄が合う。中央銀行の流動性供給に変化が起きている可能性はあるが、今の機関投資家は資本効率を容赦なく追求している。資金調達コストがこれほど高い状況で、マーケットメーカーが取引所の帳簿に巨額の指値注文を置き続けるはずがない。この薄い板は、市場が突発的な構造ショックに対して非常に脆弱であることを意味する。そして、これはイーサリアムだけの話ではない。SOLを見てみよう。昨年2,800万ドルだった2%市場深度は、2,000万ドルまで減少した。一方、XRPの時価総額はSOLより40%大きいにもかかわらず、総市場深度は約3,000万ドルにとどまっている。これは、SOLの1日あたりの取引高が約25%多いためにすぎない。大口投資家はオーダーブックから手を引いてリスクを織り込んでおり、流動性の薄い市場で現物価格を押し上げる役目は個人投資家に残されている。
$EWZ $LIT