


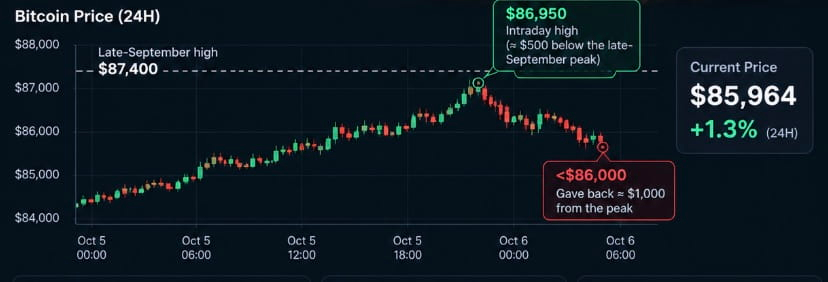
ビットコインは月曜日に86,950ドルまで上昇した後、86,000ドルを下回る水準まで反落した。2週間で3度目となる87,300ドル近辺での上値拒否となった。9月の非農業部門雇用者数が予想を29,000人下回ったことを受け、10月のFRB利上げ確率は17.7%(据え置き確率82.3%)まで低下。市場は現在、年末の基本シナリオとして12月の利上げ確率を68.7%と織り込んでいる。原油は2%下落し、WTIは88.50ドル、ブレントは99.79ドルとなった。金利見通しの再評価を受け、日経平均は2.5%上昇した。イーサリアムは第3四半期にビットコインを上回るパフォーマンス(70%対42%)を記録した一方、市場の厚みはビットコインの35〜45%まで低下。1年前には60%を超えていた。板が薄くなれば、価格を上下どちらかに動かすのに必要な資金も少なくなる。
ビットコイン、8カ月ぶり高値の8万7,000ドルに迫るも、上値抵抗に阻まれ反落
ビットコインは月曜日に8万6,950ドルまで上昇し、9月21日につけた高値8万7,300ドルまで約500ドルに迫った後、8万6,000ドルを割り込んで反落した。それでも24時間では1.3%高を保った。同じ水準で2週間に3度上値を抑えられた(PCE発表の水曜日に8万5,500ドル、雇用統計発表後の金曜日に8万7,000ドル、月曜日に8万6,950ドル)ことは、偶然ではなく、明確な上値抵抗があることを示している。週末の上昇は、米雇用統計の下振れと10月の利上げ確率が17.7%に低下したことを受け、8万6,000ドルを超えて加速。ナスダックが金曜日に終値で最高値を更新したことも追い風となった。主要銘柄ではDOGEが3%高と先導し、XRP、BNB、ZECはそれぞれ1~2%上昇した。日足終値で8万7,000ドルを上回れば、買い手が上値抵抗を突破しつつある最初のシグナルとなる。反落が続けば、第3四半期に44%上昇した後のもみ合いがさらに続くおそれがある。より広い視点で見ると、8万7,300ドルは約8万9,000ドルに位置する100週移動平均線を下回っている。両水準を持続的に上抜ければ、構造的なトレンド転換の確認となる。
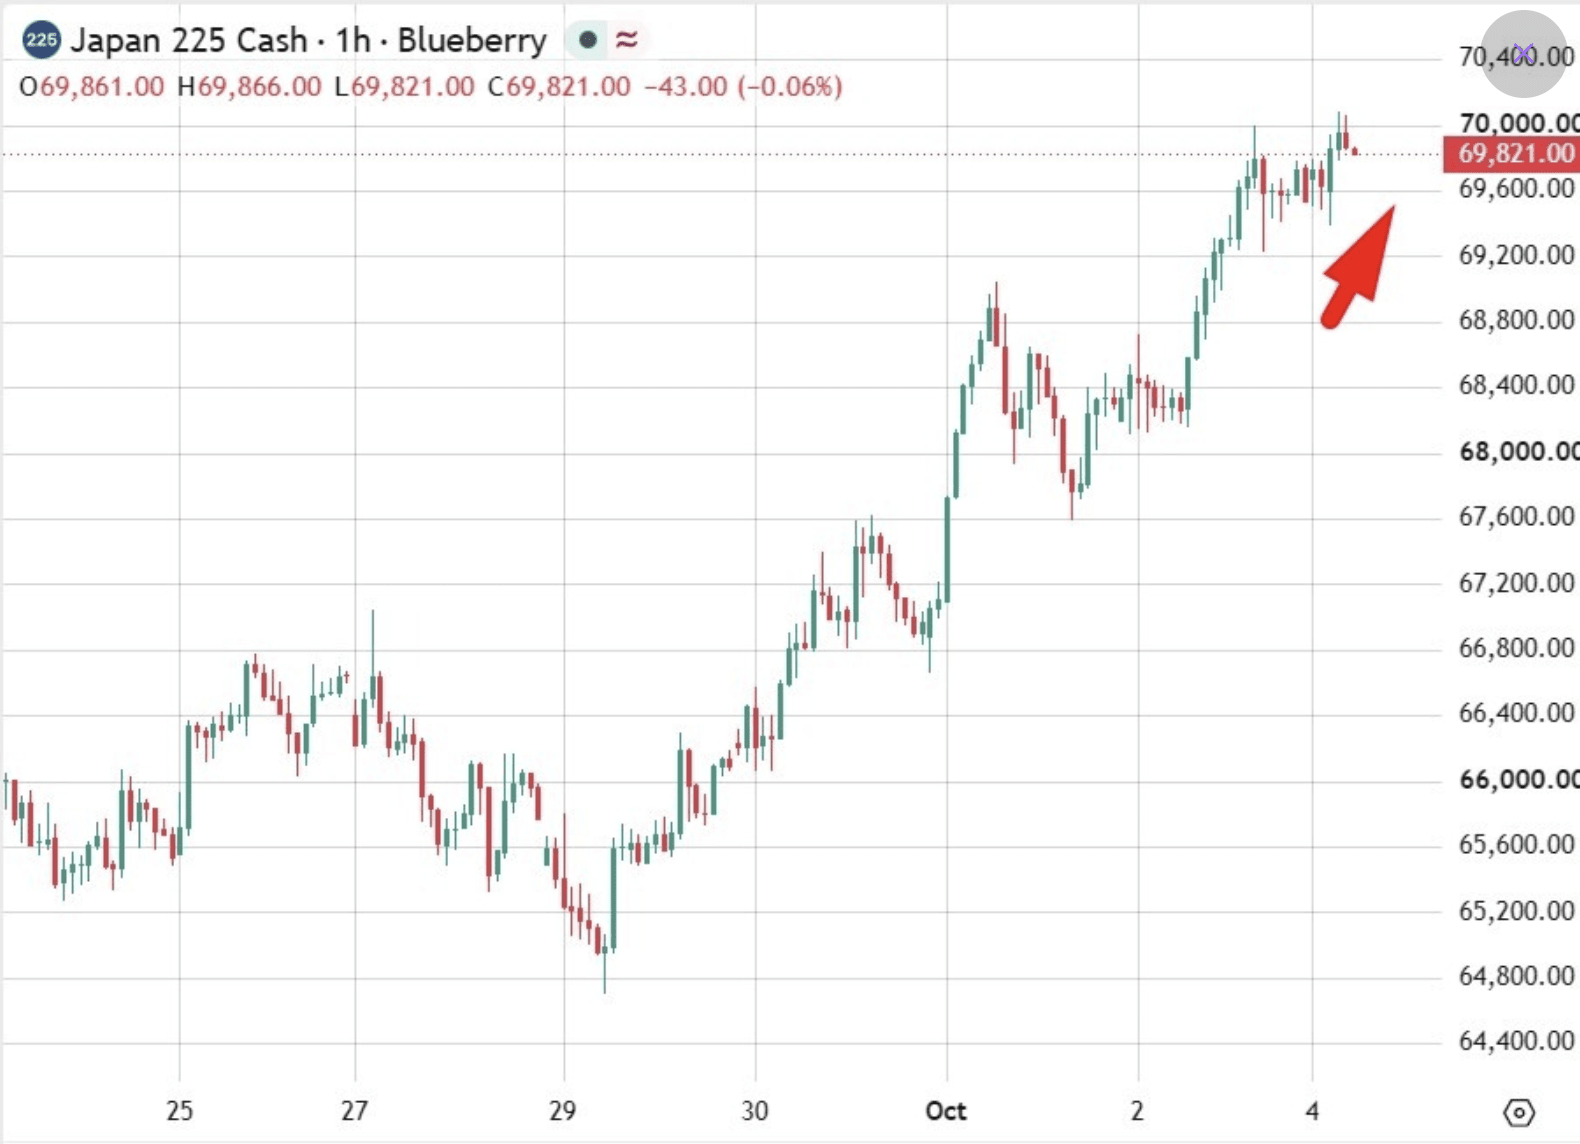
米雇用統計の下振れで10月のFRB利上げ観測が後退、日経平均は2.5%上昇
9月の雇用統計で非農業部門雇用者数の伸びが予想を2万9,000人下回り、10月の利上げ確率が25%を割り込むなか、月曜日の日経平均株価は約2.5%上昇した。米10年債利回りは5.25%近辺で推移し、高水準ながら急上昇はしていない。東京エレクトロンは5.2%、ソフトバンクグループは3.1%上昇。イーロン・マスク氏が計画するテキサス州の半導体事業Terafabとの協議が報じられたTSMCも約3%高となった。MSCIアジア太平洋指数は約1%上昇した。日経平均の1日での2.5%上昇は、2020年第1四半期以来最悪となったKOSPIの四半期成績(第3四半期に19.3%下落)と対照的だ。両市場ともAIメモリー関連銘柄の比重が大きいが、日本はセクター構成がより分散しており、157.8近辺の円安も下支えとなっている。SamsungとSK Hynixへの集中度が高い韓国の指数には、こうした緩衝材がない。10年債利回りは、夜間の高値5.36%に対し5.25%で推移しており、雇用統計の下振れは長期金利の動きを反転させてはいないものの、少なくとも落ち着かせたことを示している。
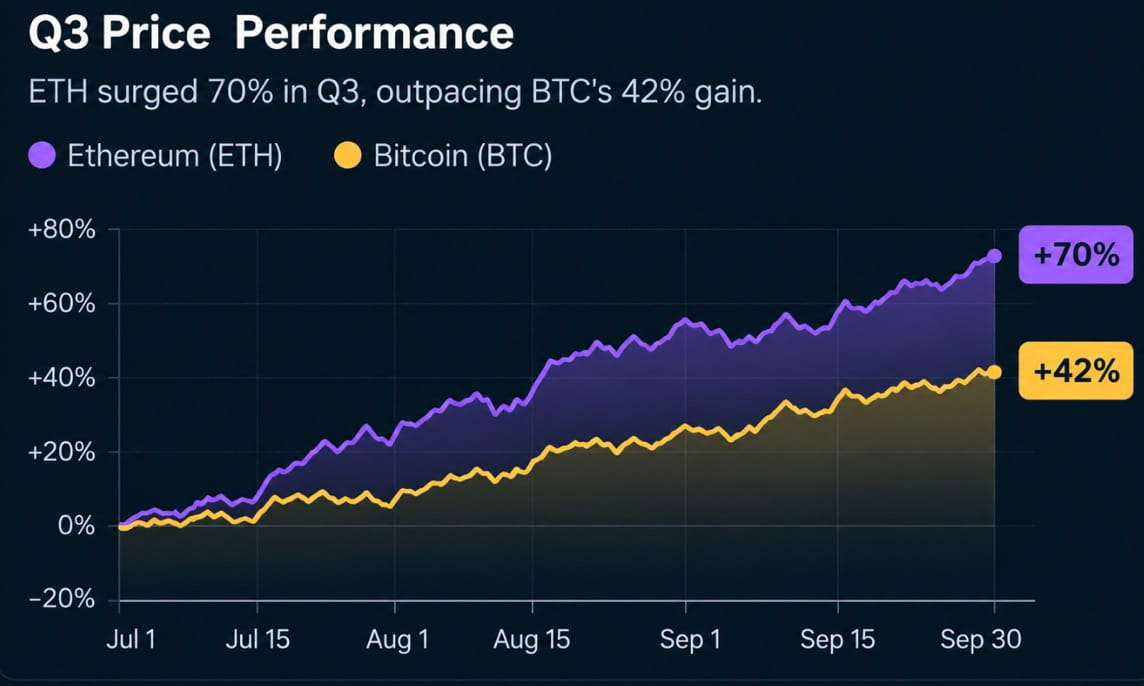
イーサリアム、第3四半期に70%上昇しビットコインを上回るも、ETHの流動性は大幅低下
イーサリアムは第3四半期にビットコインの42%に対して約70%上昇し、2021年第1四半期以来の好成績を記録した。しかしCoinGeckoによると、ETHの1日あたりの市場深度の中央値は、前年の同時期のビットコイン比60%超から、35~45%(7月6日~9月30日)に低下した。価格から0.15%以内の市場深度は約1,300万~1,400万ドルで、ETHは通常の取引には十分な流動性を保っているものの、前年比での悪化は、上昇相場に伴って注文板が厚くならなかったことを意味する。流動性が薄いと上下両方向への値動きが増幅される。ETHの第3四半期の70%上昇を可能にしたのと同じ仕組みにより、売り圧力がわずかでも、買い注文を突破して反落が加速する可能性がある。Solanaの市場深度も低下した。SOLの価格から2%以内の市場深度は、前年比で約2,800万ドルから約2,000万ドルに減少した。XRPは合計市場深度約3,000万ドルを維持し、買い側に傾いていた(買い注文1,800万ドルに対し、売り注文1,400万ドル)。一方、平均日次取引高はSOLを25%下回った。
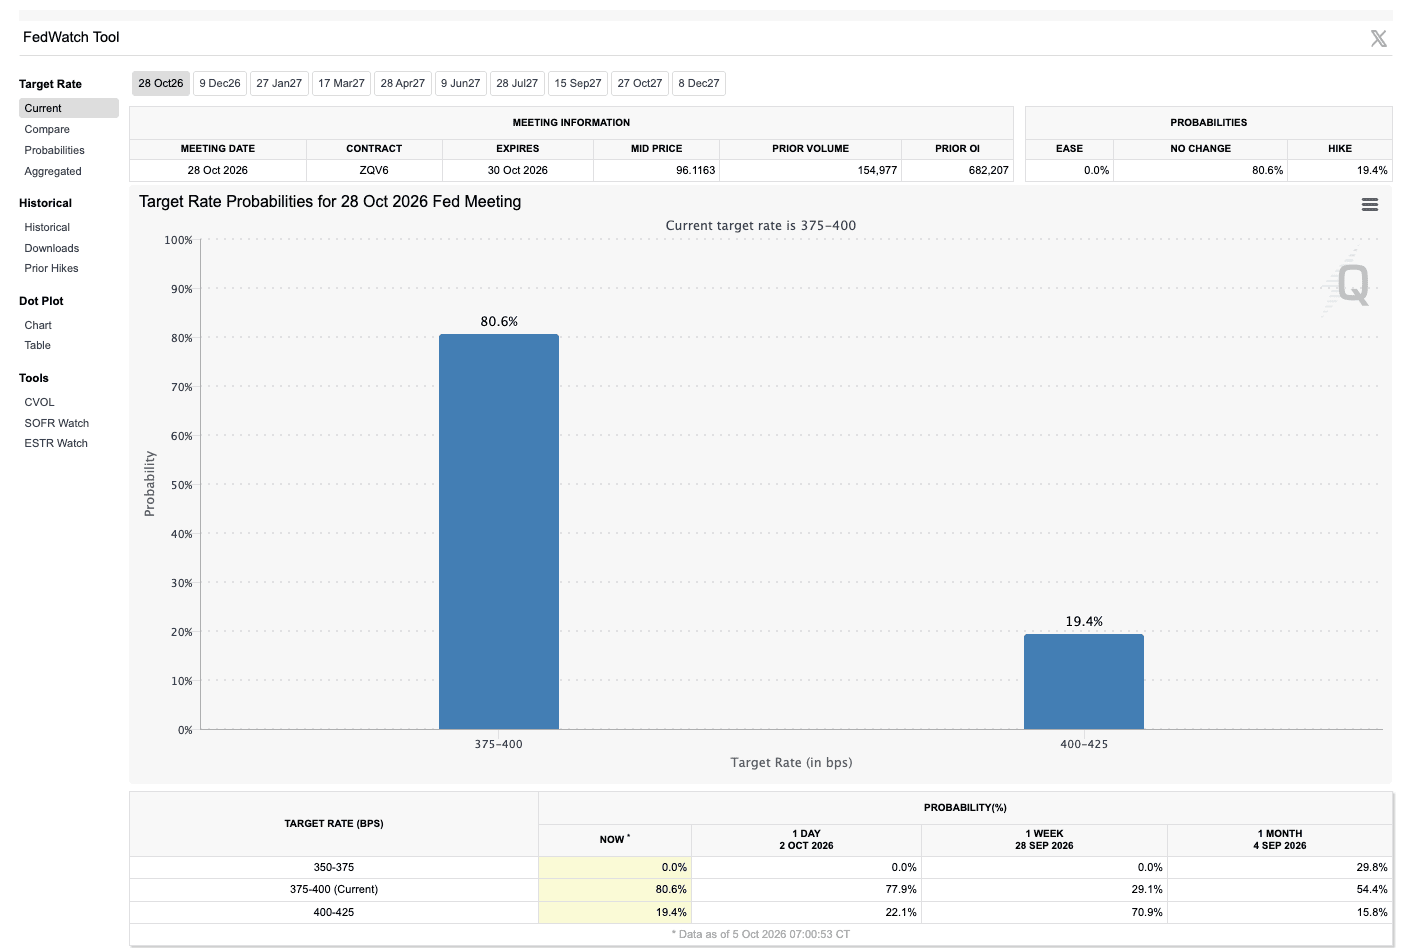
市場が据え置きの確率を82.3%と織り込むなか、10月のFRB利上げ確率は17.7%に低下
CMEのFedWatchによると、10月に金利が据え置かれる確率は82.3%、25ベーシスポイントの利上げ確率は17.7%。利上げ確率は1週間前の64.2%から低下した。12月まで視野を広げると見通しは逆転し、金利据え置きの確率はわずか17.3%。累計25ベーシスポイントの利上げ確率は68.7%、年末までに50ベーシスポイント利上げされる確率は14%となっている。分析上重要なのは、10月から12月にかけてのこの変化だ。市場は金融引き締めの見通しを取り下げたのではなく、先送りしている。雇用統計で非農業部門雇用者数の伸びが2万9,000人にとどまるという、わずか1カ月の弱いデータを受け、利上げの時期は10月から12月へと移った。つまり、10月14日のCPI、10月の雇用統計、そして原油高によるインフレ再加速があれば、この織り込みは反転する可能性がある。ビットコインが8万7,000ドルの上値抵抗を試すなか、金利面の追い風は構造的なものではなく、一時的かつ限定的だ。次の利上げが何月に来るかにかかわらず、10年債利回り5.25%と2.8%を上回る実質利回りは、依然として機会費用の逆風となっている。
WTIが88.50ドルに下落、WTIとブレント原油価格は2%安
WTIは2%安の88.50ドル、ブレントは2%安の99.79ドルとなり、ブレントは紛争激化時のピーク以来初めて100ドルを下回った。サウジアラビアがアジア向けの指標油種の価格を引き下げたことも、売りに拍車をかけた。9月の高値約109ドルからの原油下落は、ビットコインに最も直接関係するマクロ要因だ。エネルギー価格に起因するインフレショックは大きく和らいでいる。このショックは10年債利回りを5.36%に押し上げ、10月の利上げ確率を71%まで高めていた。WTIは9月の高値106ドルに対して88.50ドルと、17%下落した。これはコアPCEのエネルギー項目にとっても、夏の間ずっとFRBをタカ派姿勢に傾けてきた波及経路にとっても、無視できない下げ幅だ。トランプ政権の圧力を受けてEU諸国が戦略燃料備蓄の放出を検討しており、供給面からのもう一つの下押し要因となっている。