#fedoctoberratehikeoddsfallto17%
利上げ確率が月間の最もワイルドな往復を終えた
10月のFRB利上げ期待は、いまやサイクル安(過去最低水準)まで崩れ落ちている——今年を通じて市場が目撃してきた中でも指折りの急激なセンチメントの振れを、数週間のうちに一つの流れとして封じ込める形になった。
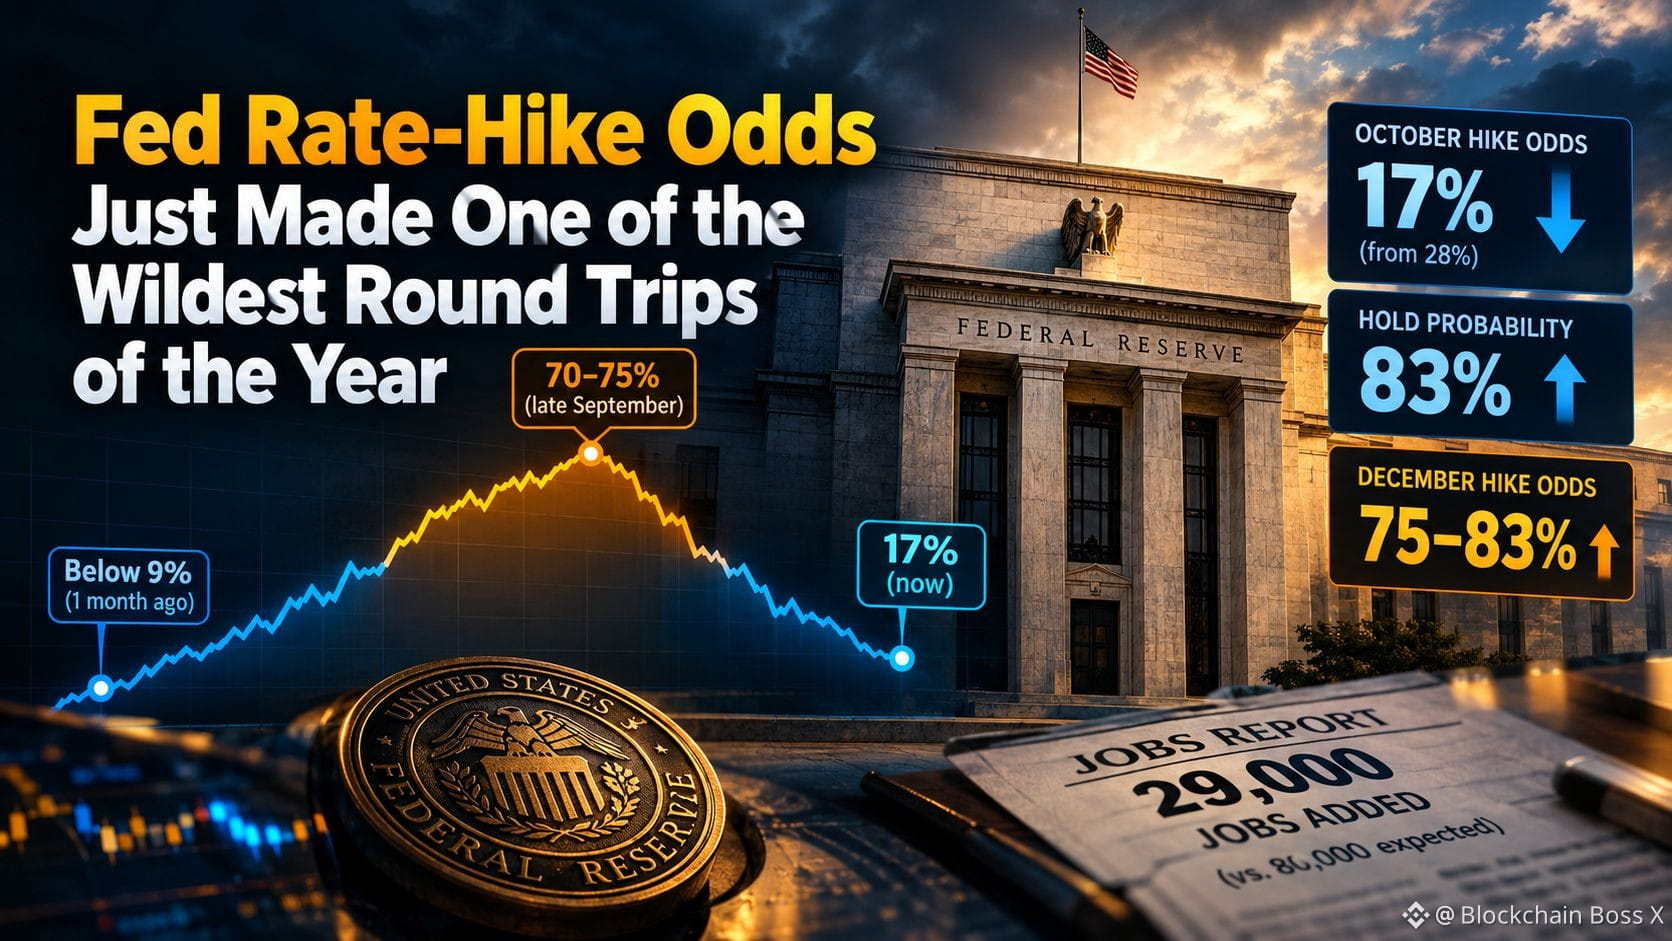
全体像はこうだ。10月の利上げ確率は、1か月前は9%未満だったが、9月下旬には強いPMIデータと強硬なFRB発言を背景に70〜75%まで上昇。その後、9月の雇用統計が「29,000人の雇用増」にとどまったことで、急反転した——予想されていたおよその80,000人を大きく下回った。CMEのFedWatchでは、10月の利上げ確率は現在17%で、レポート前の28%から低下している。市場参加者は、10月28日の会合でFRBが現状維持する確率を83%と見積もっている。KalshiとPolymarketの価格付けも同様で、据え置き確率は約84%だ。注目すべきは、これは「幅広い緩和」への転換ではない点だ。12月の利上げ確率は依然として高く、これら同じプラットフォーム上で75〜83%の範囲に収まっている。つまり、市場はこれを“転換(ピボット)”というより“いったんの中断”として見ているように見える。
なぜ重要か? FRBの金利見通しほど、市場を直接動かすマクロ変数は多くない。この1か月未満でここまで劇的に変わったという事実は、最新のデータリリースごとに現在の価格付けがどれほど敏感かを示している。12月の利上げ確率がまだ高いことから、根底にあるインフレと景気成長をめぐる緊張関係は実際には解消しておらず、単に次の会合へ先送りされたにすぎない——その結果、年末に向けて市場の神経は張り詰めたままだ。
12月に、市場がまだ織り込んでいる利上げが実現するのか、それとも別のデータのサプライズがまた期待をリセットするのか——その行方は本当にオープンだ。
こんな1か月の後、マーケットはどれほど“特定の金利オッズのスナップショット”に重みを置くべきなのだろう? 🤔
#FederalReserve #RateHike #Macro #CryptoMarkets
$STAR $GTC $PUMPBTC