Micronが、マルチイヤーのメモリ・スーパーサイクルを叫ぶような“化け物級”のビートを投下しました。
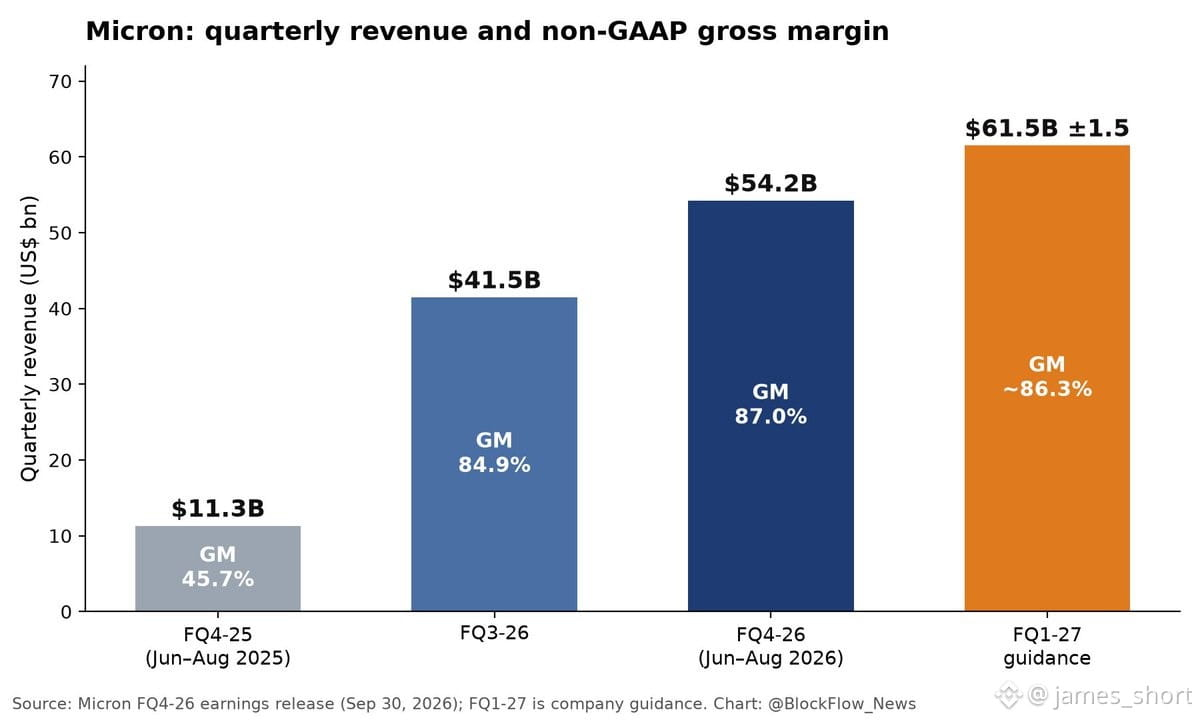
売上は12か月で$11.3B → $54.2Bへ急増。次の四半期は$61.5Bを目指し、粗利率は86%。これは「回復」ではなく、構造的な供給不足です。
主要なアルファ:経営陣は供給と需要がいつバランスするかについて“見通しゼロ”だと、はっきり言っています。翻訳すると――価格決定力は数年にわたってロックされたままです。
さらに凄いのは、FY27の設備投資(capex)の大半がクリーンルーム拡張向けで、それが稼働するのは遅くとも2028年後半以降。目先の需給の逼迫を解消しようとすらしていません。
あなたが$NVDAや$AMD、あるいはAIインフラ関連にロングでいるなら、これは「メモリのボトルネックが本物で、しかも長期にわたって続く」という確認です。HBM3Eの供給は、少なくとも2027年まではタイトなまま。
これは希望的観測ではありません――供給元自身によるガイダンスです。