DeFiの収益マップが2026年9月に変わりました
9月は、DeFi経済に関する示唆に富む分岐を明らかにしました。
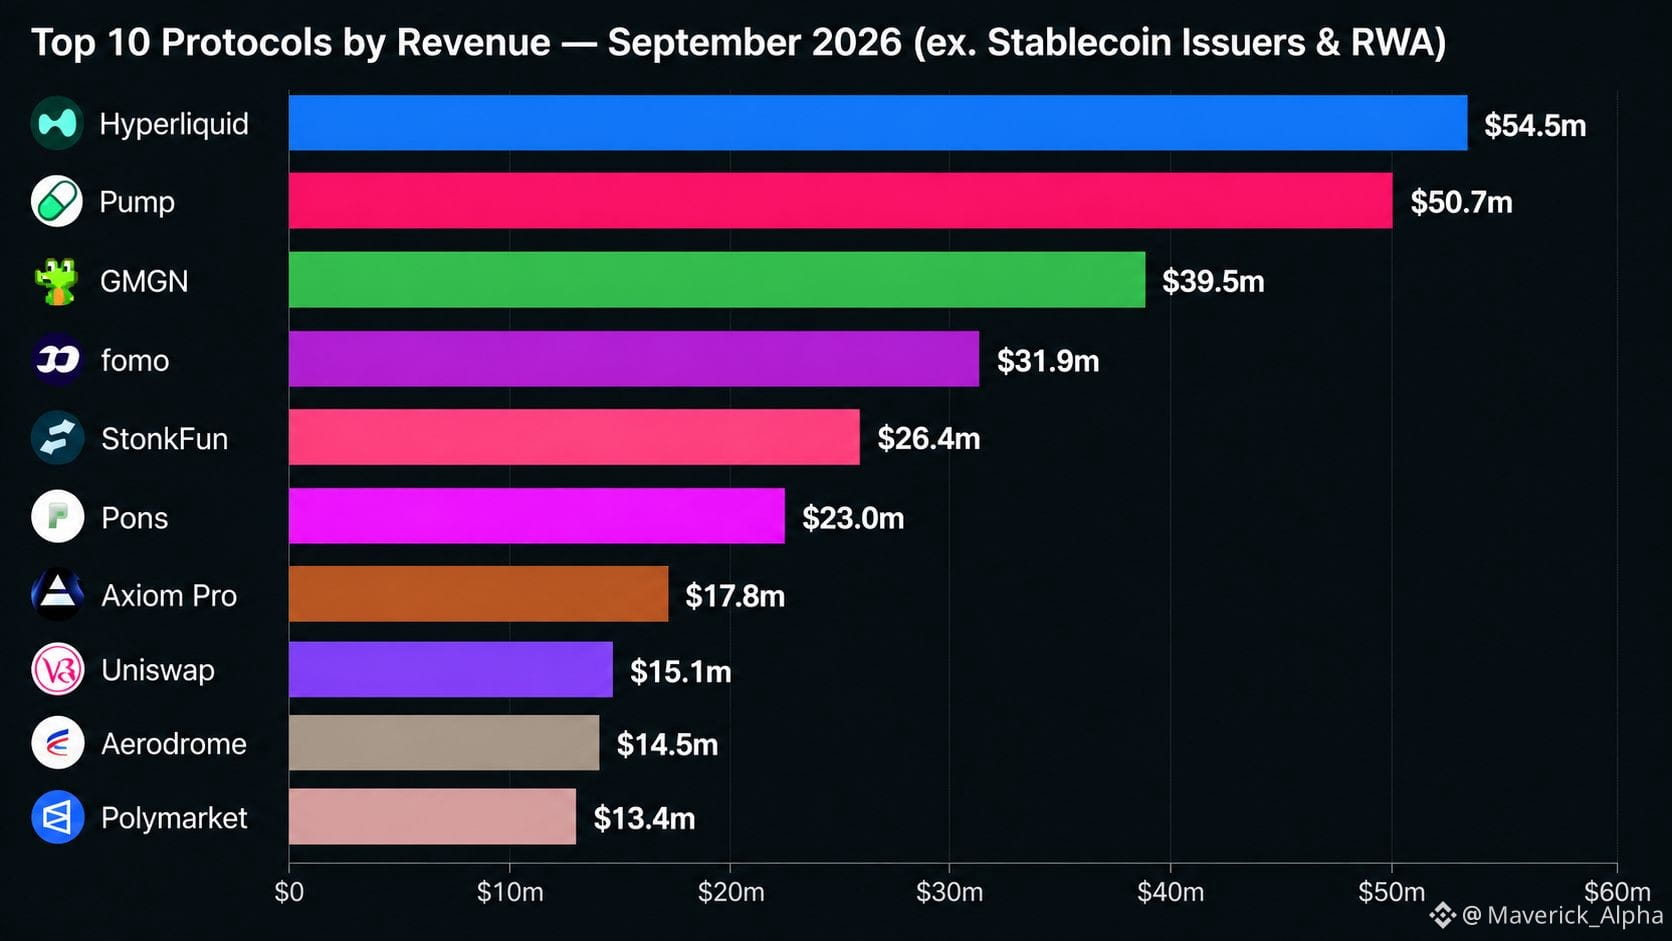
ステーブルコイン発行体とRWAプロトコルを除くと、上位10社が生み出したプロトコル収益はおよそ$286.8Mでした。
しかし、真の物語は集中度です:
Hyperliquid: $54.5M
Pump: $50.7M
GMGN: $39.5M
Fomo: $31.9M
StonkFun: $26.4M
Pons: $23.0M
Axiom Pro: $17.8M
Uniswap: $15.1M
Aerodrome: $14.5M
Polymarket: $13.4M
上位2社だけでトップ10のプール全体の36.7%を獲得しました。上位4社では61.6%に到達しています。
9月のペースで年換算すると、約$3.44Bです。
最も重要な構造的変化は、収益がますます、従来のDeFiプリミティブではなく、perps(先物/デリバティブ)、ローンチパッド、そして取引ターミナルによって獲得されるようになっていることです。Hyperliquidは単独でUniswapのプロトコル収益の約3.6倍を生み出しています。
それでも「収益」には文脈が必要です。Hyperliquidは取引手数料をAssistance Fund(支援基金)に振り向け、手数料をHYPEに変換したうえでトークンをバーンしています。
一方でUniswapは異なります。2026年の手数料メカニズムは、プロトコル収益をUNIのバーンへ振り向ける割合がますます増えていますが、基礎となる取引手数料の多くは依然としてLPに帰属しています。
より深い結論:
DeFiはもはや単にTVLで競争するだけではありません。
活動がどれだけ効率よく、保持される経済価値に変換されるかで競っています。
9月のランキングは、勝ち組がますます投機、実行、そして取引フローに最も近い場所に位置するプロトコルであることを示唆しています。
次の問いはさらに難しい:
9月の収益は維持できるのでしょうか—それとも単なる高ボラティリティのピークだったのでしょうか?
#DeFi #crypto
$UNI
$HYPE