最近、国際市場では目に見えないうねりが生じています。
ドル指数は一見すると強含んでいるものの、その裏側では静かに進行している流動性の引き締めが嵐のように高まっているのです。
日本円、スイスフラン、英ポンド、ユーロのクロス通貨ベーシスが一斉に下落しており、外貨をドルに両替するコストが急上昇していることを意味します。
この見過ごされていたシグナルが、ついに市場の全面的な警戒を呼び起こしました。米国の金融システムは極限のストレステストを受けており、嵐が来る前の静けさが、いま打ち破られようとしています。
一、 割引窓口での緊急救済:信用システムの赤色警報
あらゆる流動性指標の中でも、最も目を引くのは、FRBの「割引ウィンドウ」が再び繁忙になっていることだ。
割引ウィンドウは、本質的には銀行が担保を差し出してFRBから借りる短期の資金調達チャネルである。
しかしこのチャネルは長年にわたり、ウォール街から「最後の選択肢」と見なされてきた。ここでは通常、市場平均より金利が高いからだ。銀行はインターバンク市場でより高い利息を払うほうを選び、ここで借りることを避ける。そうしないと「流動性危機」という烙印を押されるのを恐れるからである。
そのため、割引ウィンドウが忙しくなることは、決して良いことではない。
それは裏返せば、プライベート市場にすでに信頼の亀裂が生じていることを示している。いくつかの銀行はインターバンク市場で行き詰まり、やむなくFRBに助けを求めた。
データによると、9月30日時点で割引ウィンドウの信用残高は8,730百万ドル(8.73億ドル)に急増している。9月9日の5,830百万ドル(5.83億ドル)から、わずか3週間で50%も跳ね上がった!
振り返ってみれば、2022年にFRBが積極的な利上げを行った結果、流動性が枯渇し、さらに2023年3月の米国の中小銀行危機が爆発する直前にも、割引ウィンドウの信用残高は同様の急増を見せていた。
特に2023年3月8日の危機が爆発する2日前には、この残高はわずか45.8億ドルだった。そこからその後、急速に倍増した。いま、この数字は再び87.3億ドルという高水準に戻っている。これが偶然でないのは明らかであり、金融システム内部の資金伝達メカニズムが詰まっていることを示すはっきりしたサインだ。
2.SOFR封鎖の「コリドー」:プライベート市場の金利は限界へ
割引ウィンドウのデータにもし「行政的な介入」の色合いがあるとすれば、プライベートの信用市場の動きはさらに市場化されており、かつより憂慮すべきものだ。
SOFR(担保付翌日物調達金利)は、米国の金融機関同士の貸借の基準金利であり、市場における実際の資金コストを測る最も主流の指標でもある。
9月30日のデータでは、SOFRは3.90%で、ちょうどFRBの準備預金金利(リザーブ金利)の上限に張り付いている。
だが、これが最も恐ろしいわけではない。データの分布を見ると、75パーセンタイル金利はすでに3.96%で、99パーセンタイル金利はさらに3.99%に達している。
つまり、市場に存在する大多数の機関の借入コストは、FRBが設定した4.00%の利率コリドー上限に無限に近づいており、天井まであと1ベーシスポイントしかないということだ。
これは非常に危険な臨界点だ。
いったんプライベート市場の金利が4.00%を突破すれば、機関は躊躇なく高いプライベートのインターバンク調達を捨て、直接FRBの割引ウィンドウへ向かうだろう。
これは、FRBが丹念に構築した利回り(リター)・コリドーが機能しなくなることにつながり、金融システム全体の価格設定メカニズムが混乱に直面する。
SOFRが上限に迫っていることは、プライベート市場がすでに「借りる余裕がない」ことを意味し、流動性が極度に逼迫している。
3.流動性枯渇下での資産価格の歪み
市場に出回る資金の余力がますます吸い上げられていくと、社会全体の資金調達コストは短期・長期の金利の双方で押し上げられ、資産価格の論理も歪んでいく。
典型的な異常現象はこうだ。非農業データが金に追い風の状況にもかかわらず、金が売られてしまった。
こうした現象は「流動性危機」でしか説明できない。
資金繰りが極度に逼迫すると、投資家は担保要件を満たすため、あるいは償還への対応のために現金を確保しようとして、流動性のある資産なら何でも売らざるを得なくなることが多い。金といった伝統的な安全資産でさえも例外ではない。
「現金こそ王様」という極端な環境では、資産の公正価値が、換金能力に譲る。
4.結語:手元の現金を握り、嵐がやむのを静かに待つ
以上のシグナルを総合すると——クロス通貨のベーシス低下、割引ウィンドウの信用残高の急増、SOFRが利率上限に迫る——目の前にあるのは極めて明確な一枚の絵だ。ドルの流動性は急速に引き締まり、米国の金融システムは崖っぷちをさまよっている。
過去の重大な金融危機の前夜には、いつも同様の市場の機能不全と流動性の凍結が伴ってきた。
いったいこの一筋のわらがいつ落ちるのかはまだ分からないものの、嵐の気配はもう目前まで迫っている。
投資家にとって、いまは必ずしも強気で全力賭けする局面ではないかもしれない。資産価格が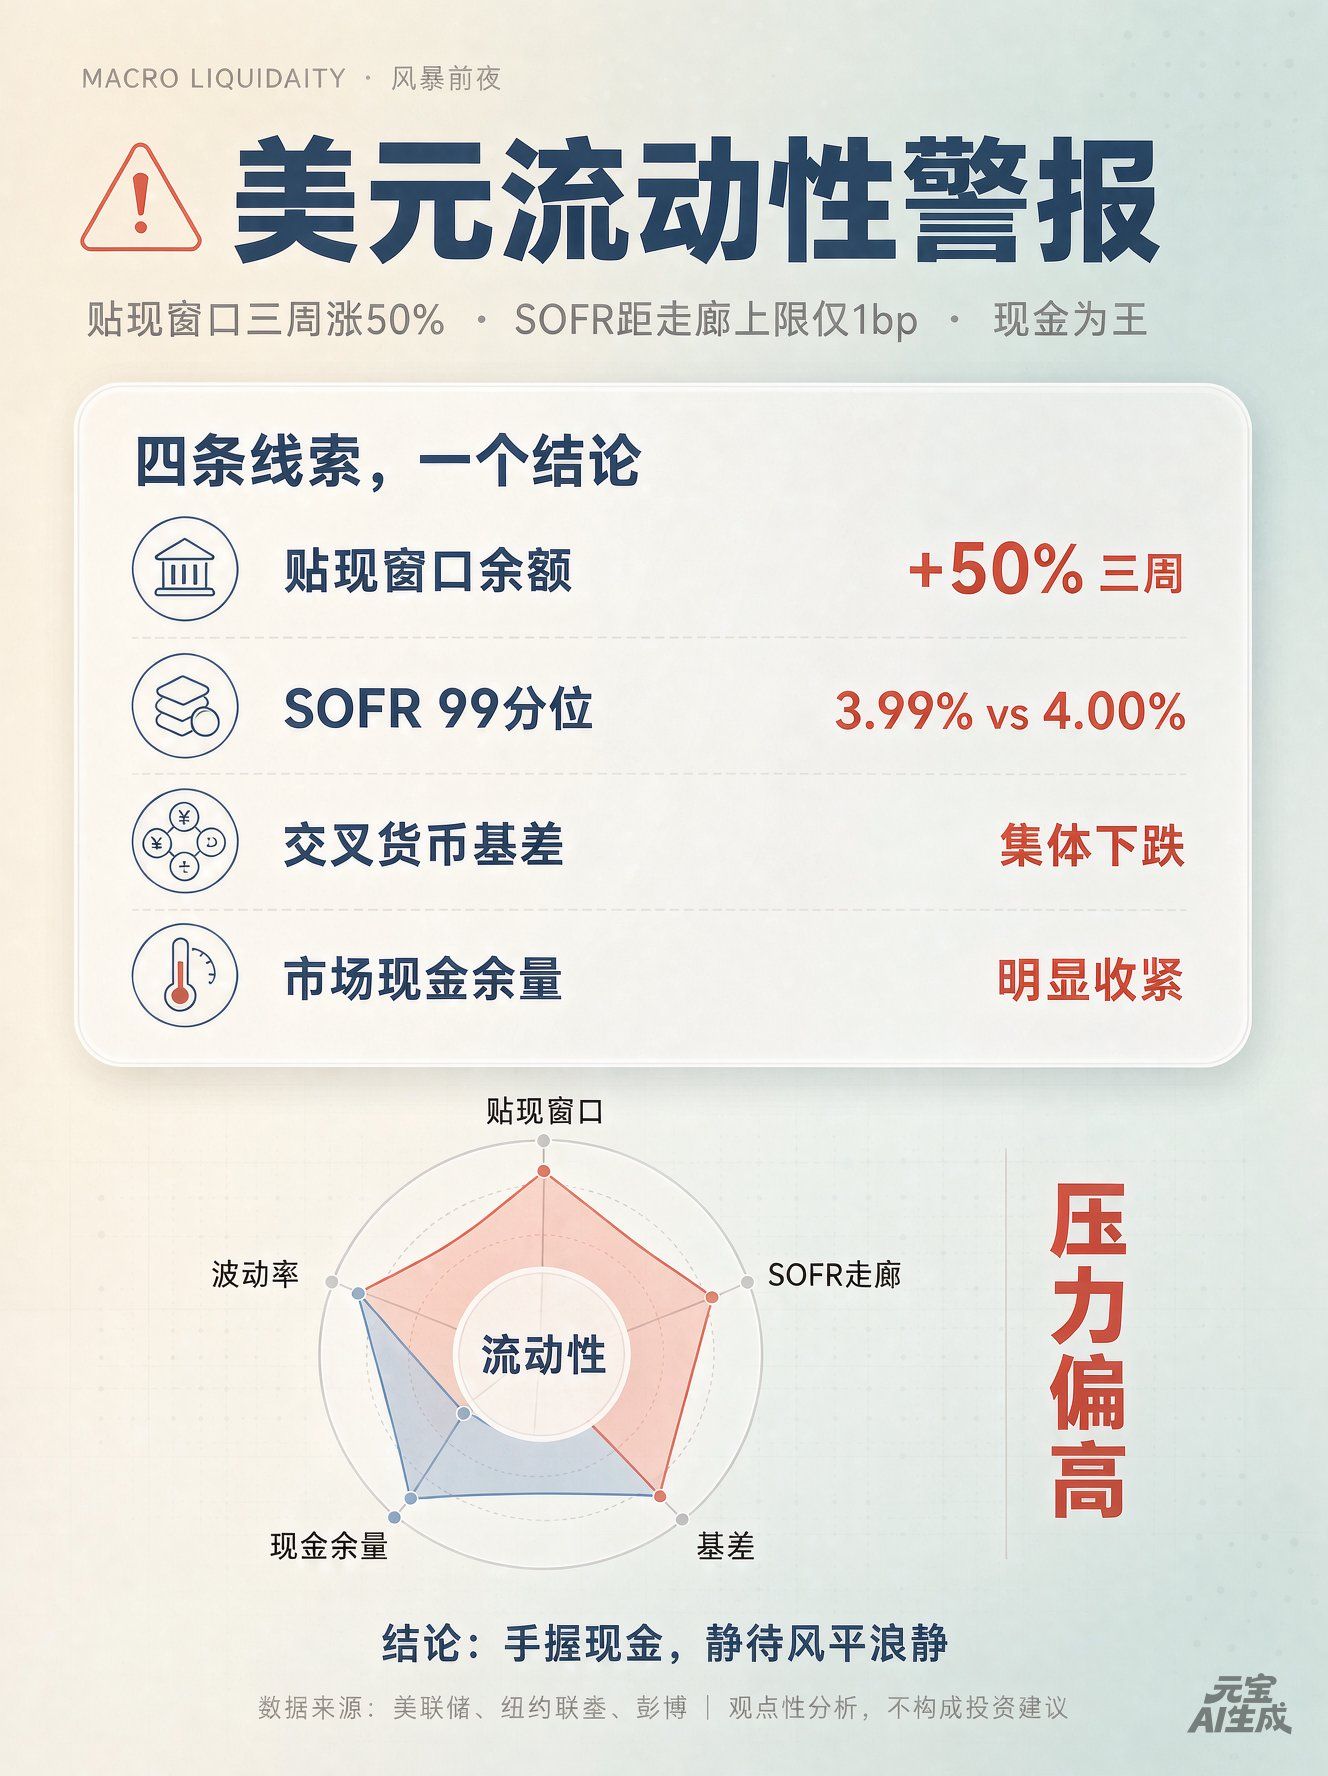 再評価を迫られ、さらに市場のボラティリティが急激に上昇し得る局面では、十分な現金の備えを維持し、流動性の安全を確保することが、この嵐を乗り切るうえで最も堅実な戦略となるのかもしれない。市場のさらなる進化を、静かに待とう。