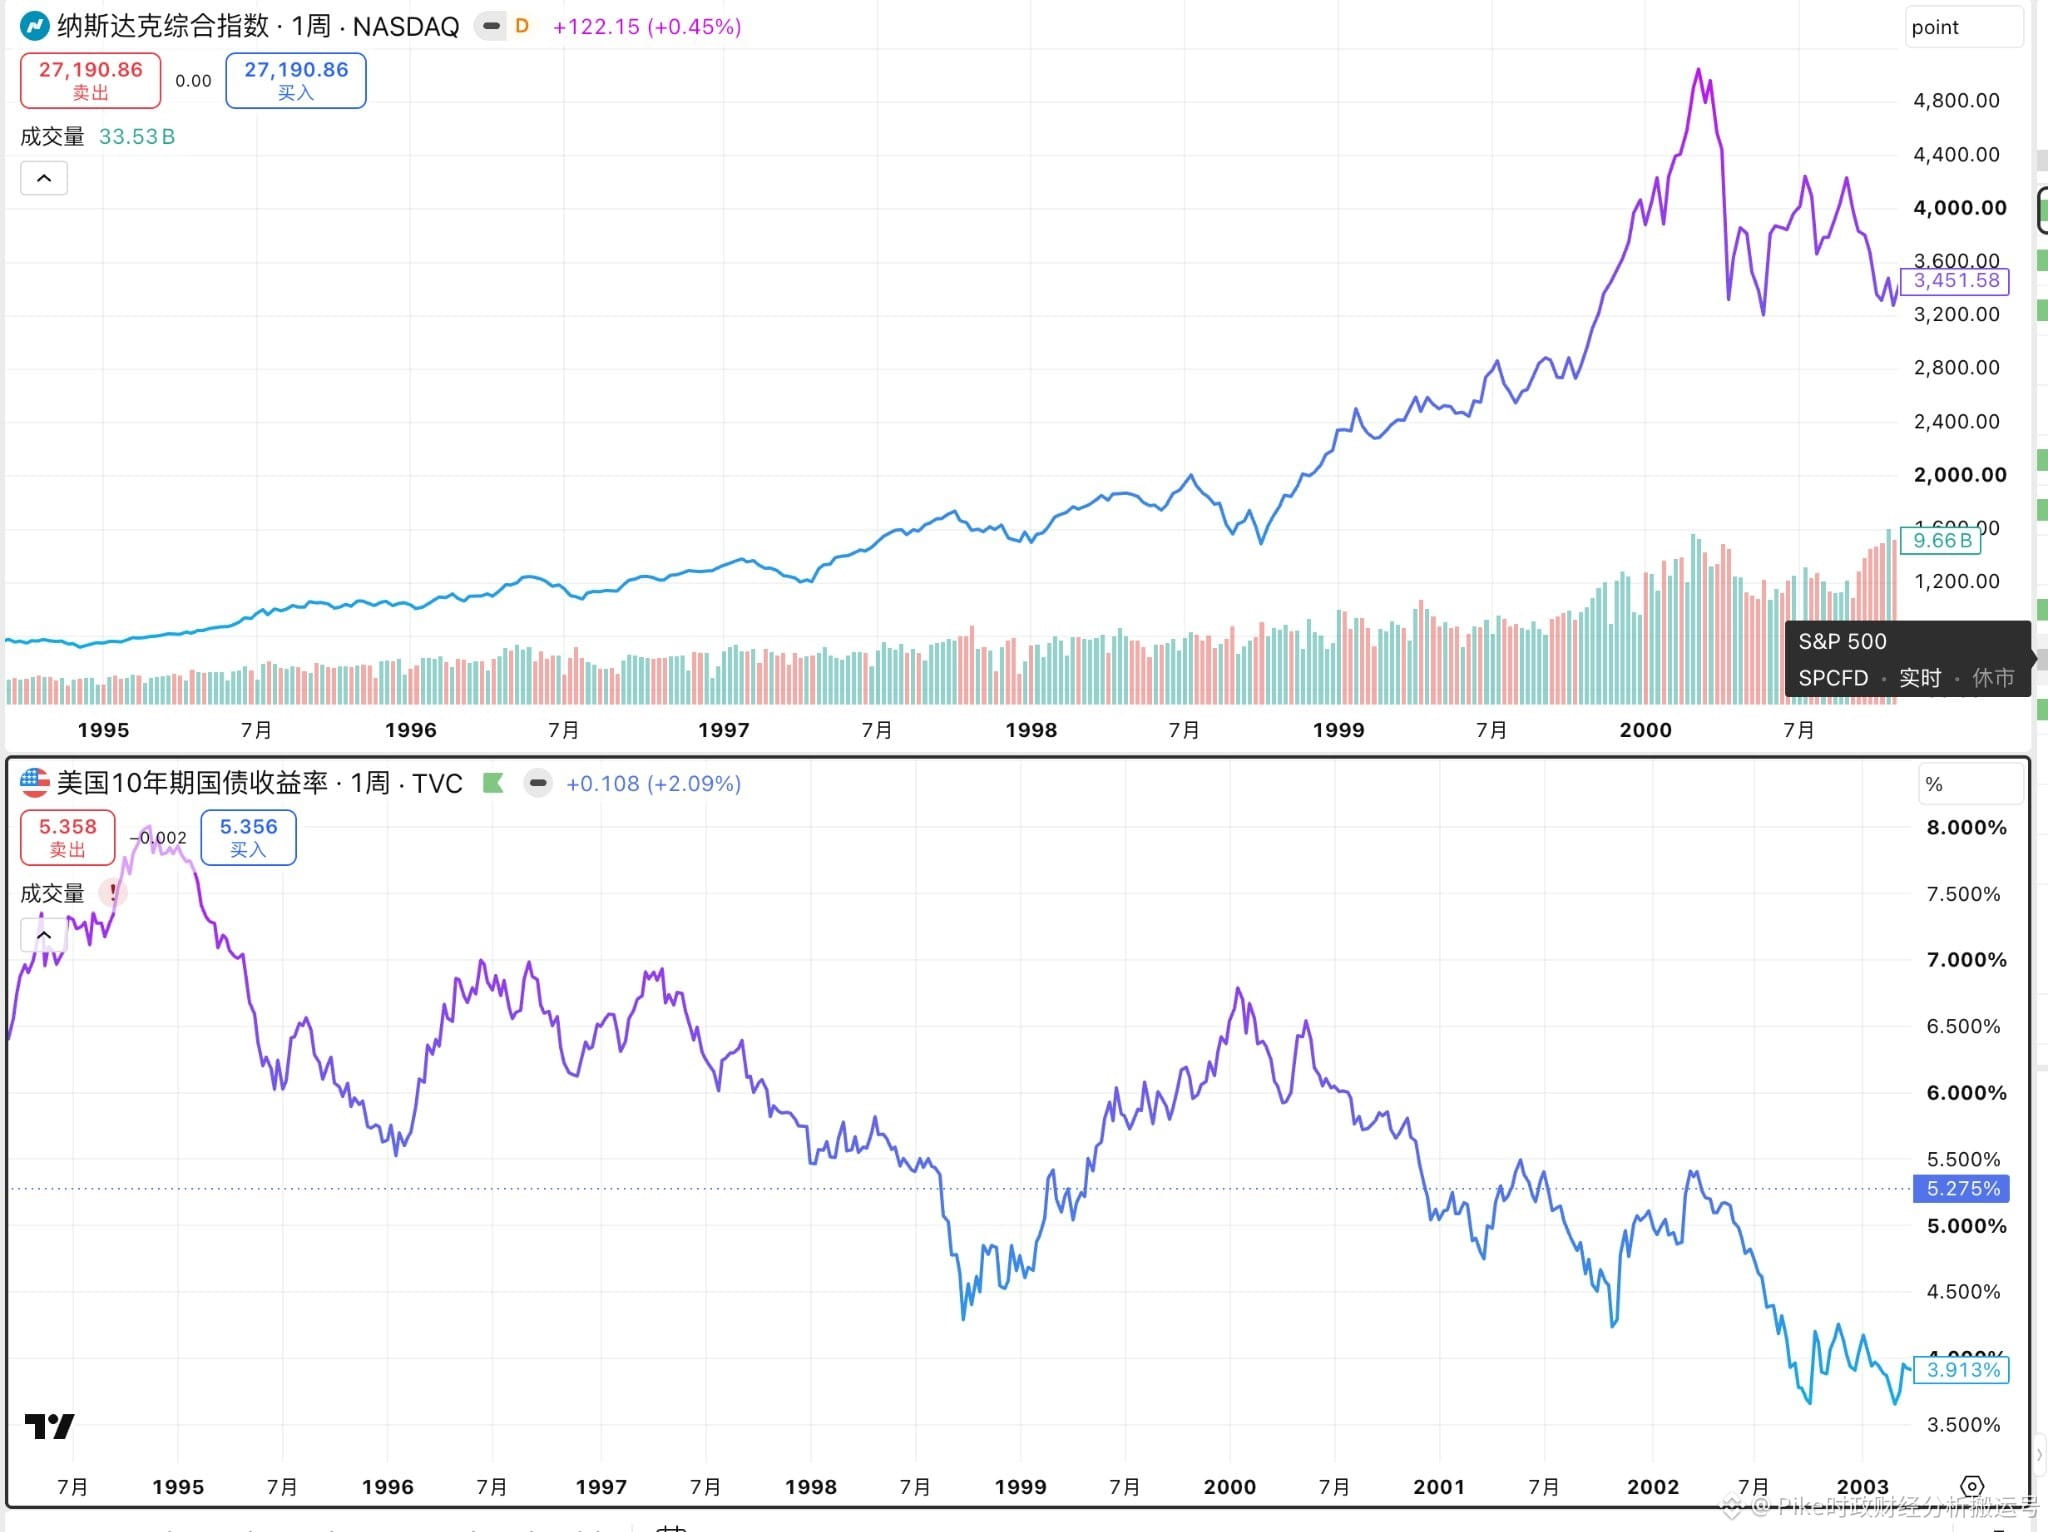
虽然当前美国长期国债的收益率已经达到了5.2%的高位,大家却发现纳斯达克指数在近段时间不断创出历史新高。许多朋友可能会觉得疑惑,但实际上,科技板块的走强与居高不下的国债收益率并不冲突。我们都知道,利率的攀升的确会对企业的估值倍数造成一定的压制作用,不过决定股价走势的另一个核心因素是公司的实际盈利能力。只要企业赚取的利润增幅足够大,完全可以抵消估值倍数下滑带来的负面影响,从而推动股价继续上扬。
我们可以一起回顾一下1995年至2000年期间的互联网技术革命。在那个阶段,美国10年期国债收益率同样处在5%到8%的高位区间内,可纳斯达克指数却在此期间实现了高达600%的累计涨幅。尤其值得关注的是,从1999年一直到2000年初,尽管10年期国债的收益率由5%一路攀升至6.8%,纳指依然大涨了120%,直到那一年的3月份才触及顶部。由此可见,高昂的国债收益率并没有让当时的市场行情戛然而止。这背后的主要原因在于,科技领域的投资在不断扩张,企业的实际利润也在稳步提升,再加上整个市场对未来收益抱有十分乐观的预期,这些因素共同为股价提供了强有力的支撑。以旧金山联储在1998年至2000年间追踪的数据为例,当时523家上市科技企业的合计盈利年复合增长率大约达到了38%。
把同样的逻辑放到眼下这一轮AI革命中,道理也是完全相通的。伴随着人工智能领域的持续投资,市场对于算力、存储、光通信以及电力等方面的需求日益旺盛,而这些庞大的需求正在实打实地转化为部分相关企业的业务订单、充裕的现金流和丰厚的利润。只要这种业绩增长能够持续得到市场的印证,并且大家对未来盈利的预期还在不断上调,那么部分科技股的持续上涨与长期利率处于高位这两种现象,是完全能够和谐共存的。