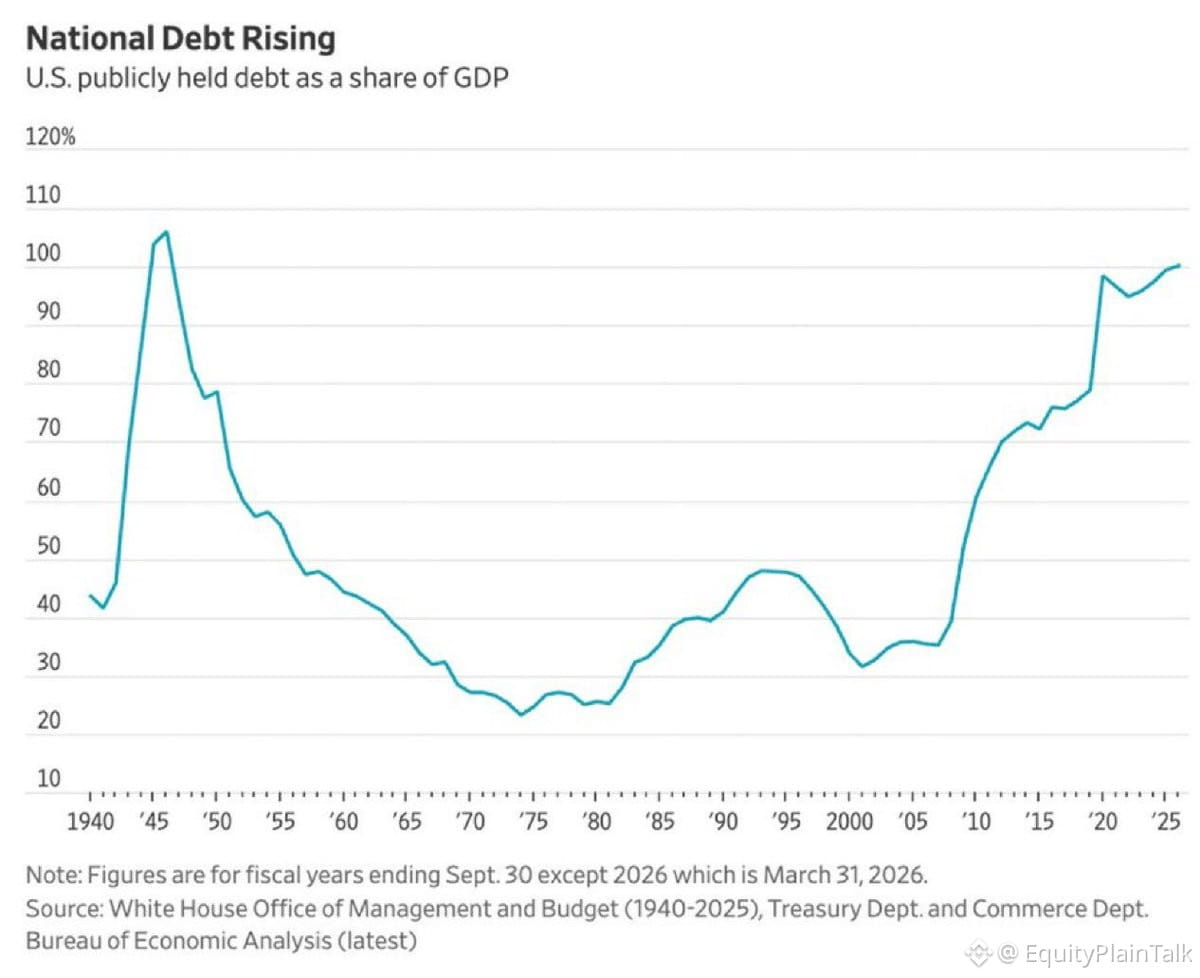
米国の債務がGDP比で初めて100%を超えました(第二次世界大戦以来)。
前回この水準に達したときは、世界大戦のための資金を賄っていました。今回は? 戦時ではないのに、歳出(平時の支出)、年金などの社会保障給付、そして右肩上がりの利払いが続いています。
違いはこれです。あの時は金利がほぼゼロで、成長によって抜け出せました。いまは、減速する成長の中で、36兆ドルに対して4〜5%を支払っています。
市場はまだパニックを起こしていませんが、これはあらゆる計算の前提を変えます――FRBの政策、ドルの強さ、インフレ(物価上昇)リスク、そして、結果を伴わずに赤字をどれくらい続けられるか。
歴史的に、債務がGDP比で100%を超えると選択肢が制約され始めます。金利を自由に下げられなくなる。景気刺激もしやすくならない。そして、いずれ「国債を見張る投機筋(債券ビラジランテ)」が姿を現します。
明日すぐに空が落ちてくると言っているわけではありません。でも、これは何年もかけて進むような構造的な転換であり、投資の全景色を作り変えていきます。
10年債利回りを見てください。ドルを見てください。そして、次の景気後退でこの山の上にさらに借り入れが積み重なると何が起きるのかを見てください。