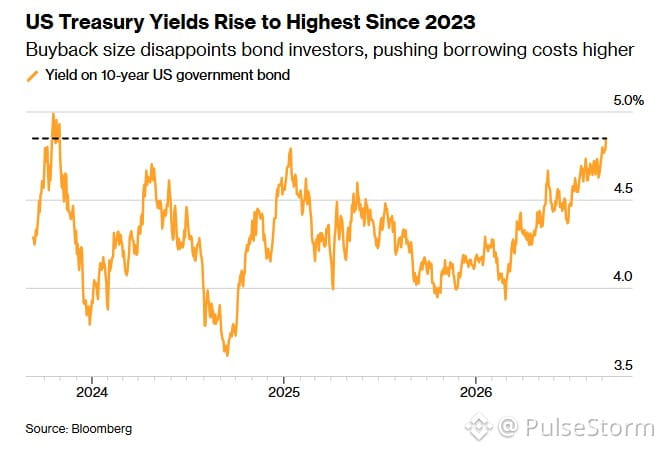
財務省はガムテープでダムを塞ごうとしているのに、債券市場はその脅しにブラフ呼びをしている🧨
6月、長期ゾーンの米国債で買い手が現場を離れた。CNBCは文字通り「買い手ストライキ」という言葉を10〜30年の区間に使った。アナリスト用語じゃない——市場がそもそも出席しないという拒否の姿勢だ。
財務省の答え?買い戻しのパフォーマンス。
8月:買い戻しを20億ドルに倍増。
9月:30億ドルに3倍。
でも利回りは?相変わらず上昇が止まらない。
30年債は8月に5.34%まで到達——19年ぶりの高水準。先週は5.50%に触れており、2004年以来の最悪の数字だ。10年債は今、5.24%近辺。ベッセント自身も、30年債の流動性について「非常に悪い」と述べた。
債券ファンドのマネージャーは、9月は6B〜10B(60億〜100億ドル)が市場の見立てだったという。ところが財務省は下限で着地した。エバ―コアのクリシュナ・グハは「短期のショートカバーを強いることになる」と解釈。一方、ピーター・ブークバルは切り込んだ。「これはNOT(債務の返済)だ。満期スケジュールを組み替えているだけ。」
計算は冷酷だ。財務省は60億ドルを買い戻す。20年・30年ゾーンの市場規模は5.5兆ドル。コップで海をすくおうとしている。
これは修復じゃない。シグナルだ。財務省自身が最終買い手として踏み込まないといけないのに、それでも利回りが上がり続ける——そのメッセージは明確だ。債券市場はデュレーション取引を信用していないし、まして財政の道筋など信用していない。
10年債を見ろ。5.30%を上抜けて定着すれば、市場のリスク資産にその影響が出るはずだ。株式も、暗号資産も、「より長く低金利」の前提で値付けされたものは、リアルタイムで再評価されていく。もう債券の話ではない——終盤の流動性が空白になる局面で、何かが上がれるかどうかの話だ。
売買するか、逆らって(フェードして)入るか。だが、財務省がこれを制御できているふりはするな🔥