今日見たあるデータで、突然「$UNI 」という物語がまた少し面白く感じられました。
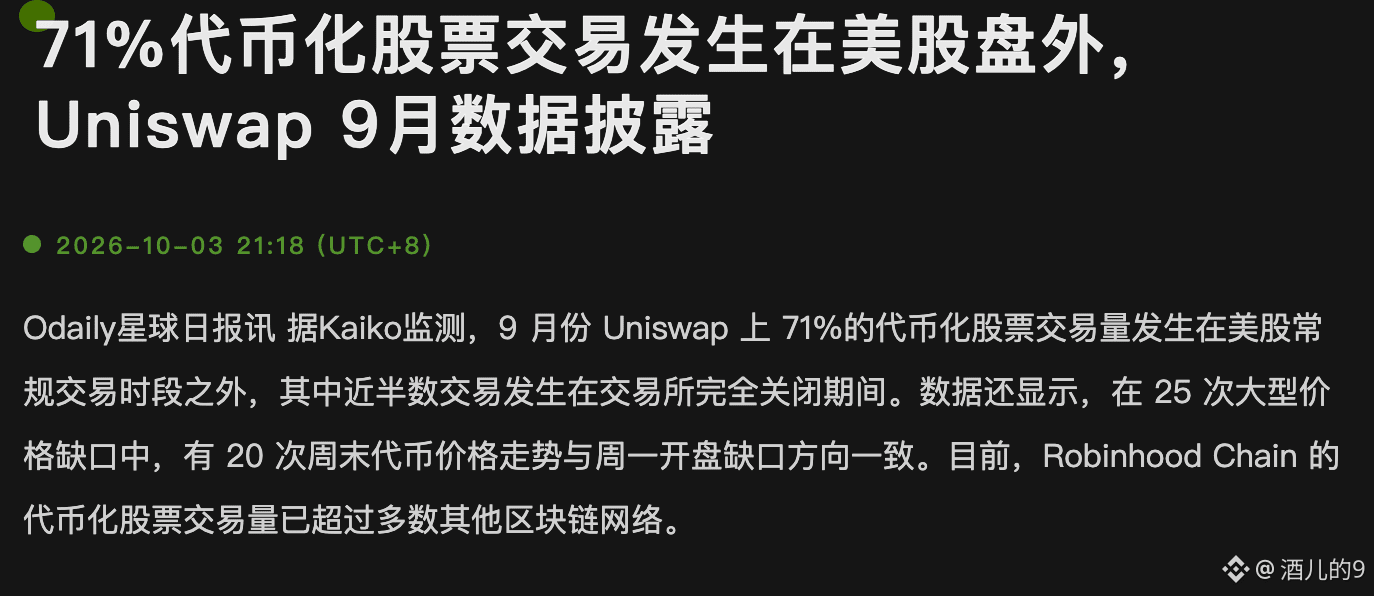
Kaikoによると、9月のUniswapにおけるトークン化株の取引量のうち、71%は米国株の通常取引時間外で発生しています。
さらに驚きなのは、取引の約半分が、米国の取引所が完全に閉まっている時間帯に起きていることです。
この変化を想像してみてください。
以前は米国株が引けたら、NVDAやアップルのような銘柄は基本的に翌日を待つしかありませんでした。
しかし今は、それをチェーン上に持っていったことで、市場はそもそも「何時に引けるか」を気にしなくなっています。
夜でも取引でき、週末も取引でき、伝統的な市場が休みのときでもチェーン上では売買が行われています。
しかもKaikoは、比較的大きめの価格ギャップ25回のうち20回で、週末のトークン価格の値動きが、月曜の米国株の寄り付き後のギャップ方向と一致していたことも発見しています。
これは、興味深い事実を示しています:
チェーン上は、単に従来の市場に追随しているだけではなく、ゆっくりと「24時間365日」動く、伝統市場の外側にある価格形成の場になりつつある可能性があります。
そして今ちょうどUniswapは、このチェーン上の株式取引インフラの中で中核となるプレイヤーのひとりです。
だから今「$UNI 」を見るのは、DEXに取引する人がいるかどうかだけではありません。
本当に見極めるべきは、将来的にますます多くの伝統的な資産がチェーンへ移されていくとき、誰がこれらの資産に流動性を提供するのか?という点です。
この答えがよりはっきりしてくれば、UNIの想像力(期待)の余地も、今日の価格だけにとどまらなくなります。
いま多くの人は、トークン化株とは「株をチェーンに移すだけ」だと思っています。
でも私はむしろ、本当にFOMO(追いかけてしまう気持ち)に値するのは次の一文のほうだと思っています:
世界の資産が24時間の取引に慣れ始めたとき、取引の入口はどんな形になるのか?
$UNI 、未来に期待!
#UNI #Uniswap #RWA #DeFi #链上股票