


FRBが利上げを行ってから2週間後、市場は10月に再び利上げがあると予想していました。今週、その予想は織り込まれなくなりました。FRB当局者は追加利上げを急いでいないと述べ、インフレ率は予想を下回り、9月の雇用統計も弱い内容でした。金曜日午後、先物が示す10月利上げ確率は月曜日の66%から22%に低下しました。同じ期間にビットコインは約1%上昇しました。今週最大の強制的な買い戻しの波は雇用統計発表前の夜間に起き、ショートの売り手がポジションを解消させられました。
10月の利上げ確率は66%から22%に低下しました。最大の低下はFRB当局者の発言と予想を下回るインフレ指標の後に起き、雇用統計による低下幅はそれより小さくなりました。
米国では9月に2万9,000人の雇用が増加し、予想の8万4,000人を下回りました。3カ月平均の雇用増加数は月約5万1,000人で、2010年代のペースの3分の1未満です。
短期国債利回りは低下し、長期国債利回りは上昇しました。イールドカーブは、FRBが9月に利上げする前の水準まで再びスティープ化しました。
雇用統計を前に先物ポジションが積み上がりました。今週最大のショートスクイーズは発表の8時間前に発生しました。発表後、ビットコインは下落し、ロングポジションが清算されました。
オプション取引では、FRBの9月会合前には上昇への備えにコストを払っていましたが、今回の雇用統計前にはそうではありませんでした。2024年以降の大半の雇用統計後と同様、発表後にインプライド・ボラティリティは低下しました。
FRB発言で利上げ確率が低下
フェデラルファンド金利先物が示す10月28日の会合での0.25ポイント利上げ確率は、月曜日には66%でした。金曜日午後には22%まで低下しました。
利上げ確率は段階的に低下し、その動きはチャート上の各イベントと対応しています。火曜日に発表された消費者信頼感と求人件数の弱い数字は、確率をほとんど動かしませんでした。同日遅く、ニューヨーク連銀のジョン・ウィリアムズ総裁は、9月の利上げ後は「急ぐ必要はなく」、FRBには次の行動に移る前にさらに情報を集める時間があると述べました。利上げ確率は2時間以内に66%から50%へ低下しました。水曜日には、FRBが重視する物価指標であるコアPCEインフレ率が予想を下回り、同時に発表されたGDPがより強い内容だったにもかかわらず、確率はさらに10ポイント低下しました。木曜日には、強弱まちまちのISM製造業調査と、次の一手を決める前にさらに時間とデータが必要かもしれないと述べたフィリップ・ジェファーソンFRB副議長の発言を受け、確率は再び低下しました。金曜朝に発表されたユーロ圏のインフレ率が予想を上回っても、ほとんど反応はありませんでした。
各確率低下に対するビットコインの初動は上昇でしたが、値動きは小幅か、長続きしませんでした。ウィリアムズ総裁の発言後の30分間で0.4%上昇しました。PCE発表後には急騰しましたが、3時間以内に上げ幅を失いました。木曜日午後には、利上げ確率が下がるなか、月曜日の水準を再び上回りました。金曜日にかけての夜間にはさらに2.1%上昇しましたが、利上げ確率はほとんど動きませんでした。
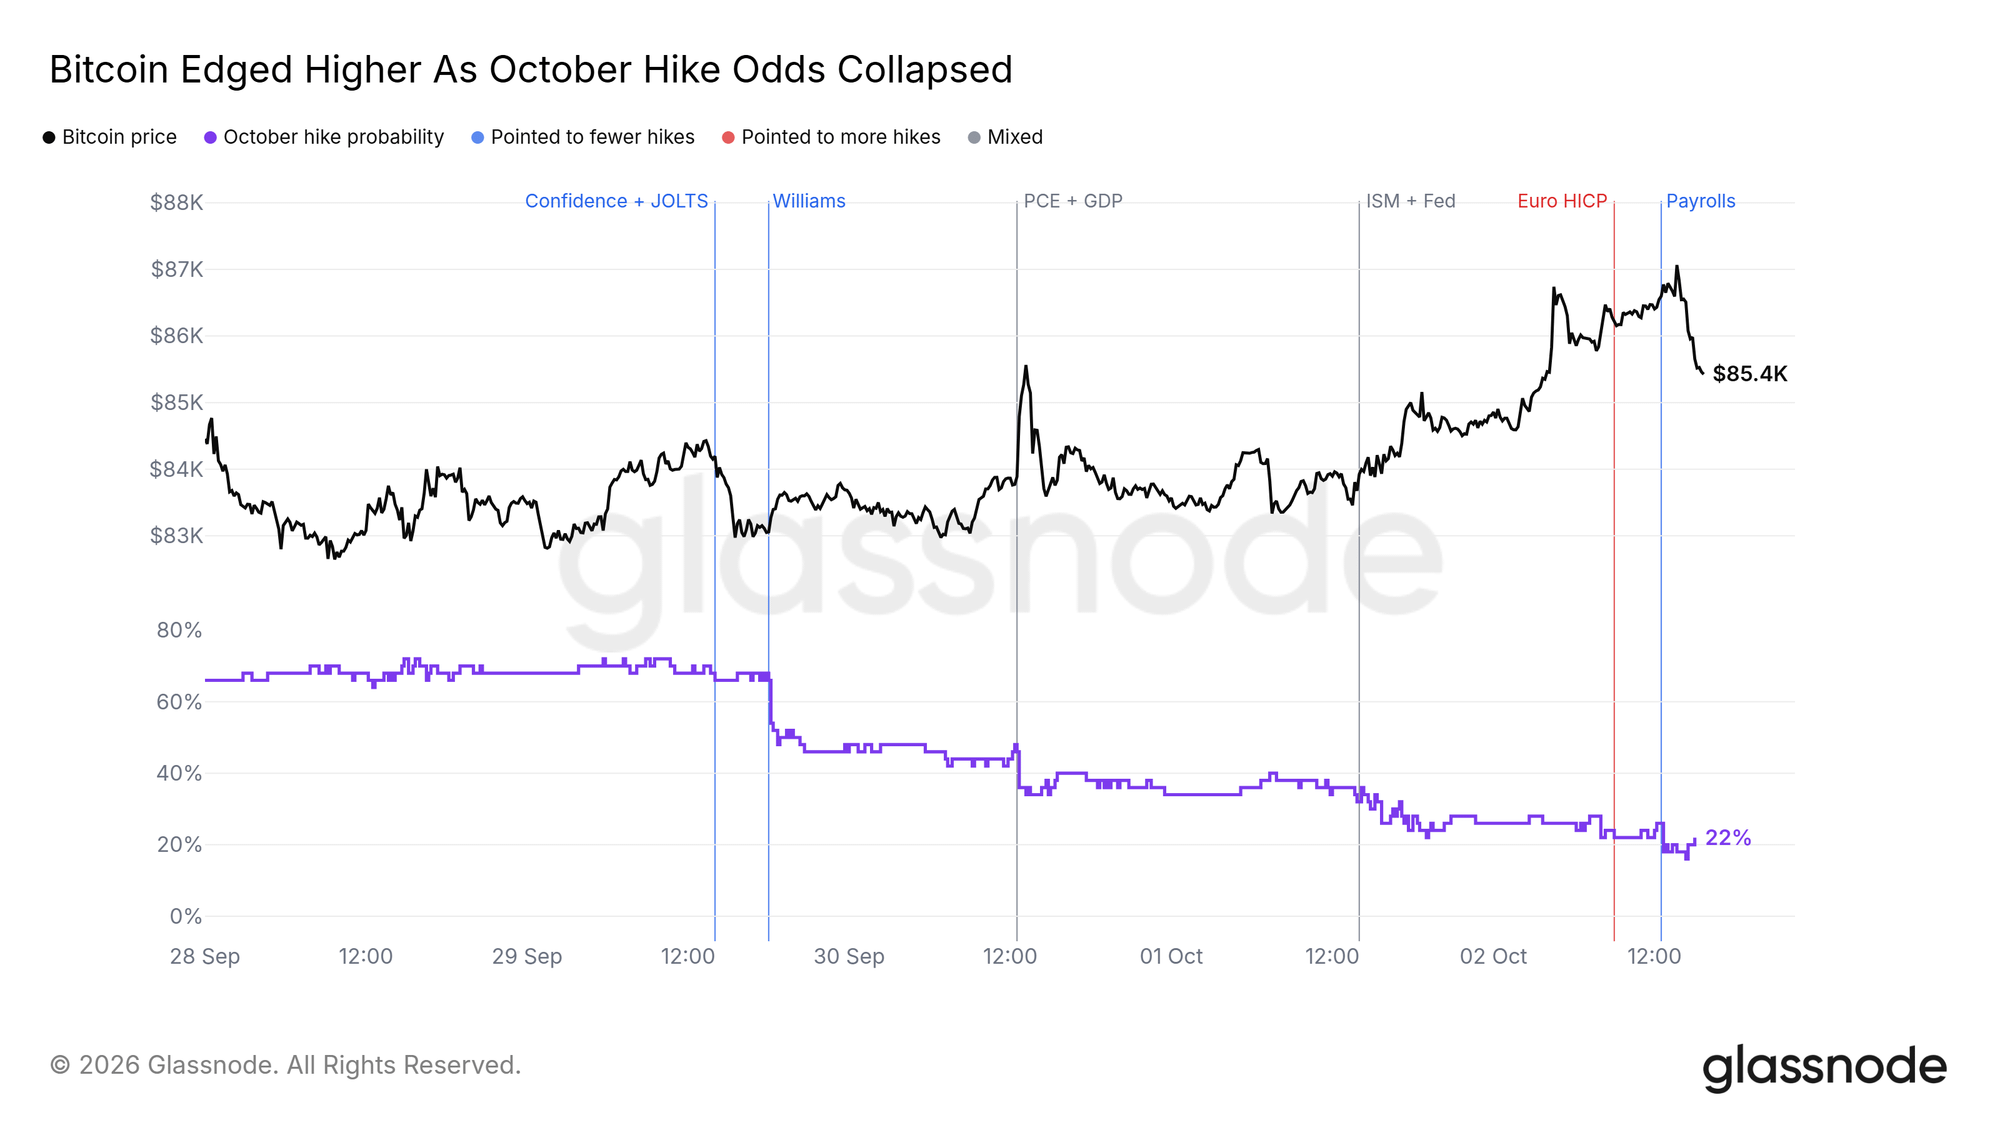 利上げ確率が下がるたびに、FRB当局者の発言か、予想を下回る経済指標の発表がありました。ビットコインの反応は小幅、または一時的なものでした。利上げ確率:フェデラルファンド金利先物価格をもとに、実効フェデラルファンド金利(EFFR)から当方で算出。EFFRにはnewyorkfed.orgに掲載された利用規約が適用されます。ニューヨーク連銀はGlassnodeによるEFFRの公表について責任を負わず、特定の再公表を認可または推奨するものではなく、その利用について一切責任を負いません。長期低迷のなかで弱い雇用統計
9月の雇用統計では、新規雇用者数は2万9,000人で、ダウ・ジョーンズがエコノミストを対象に行った調査の予想8万4,000人を下回りました。失業率は4.2%に上昇し、7月と8月の数値は下方修正されました。
単月の数値は変動しやすいため、3カ月平均の方が実態を把握するのに適しています。月約5万1,000人で、2010年代の平均18万3,000人の3分の1未満です。拡大パネルでは、減速がどのように進んだかが分かります。2025年には雇用増加が月約1万人とほぼ停止し、今年に入っても回復したのは一部にとどまっています。
採用の鈍化は、FRBが金利を据え置く理由になります。金利を引き上げれば、すでに冷え込みつつある労働市場にさらなる圧力がかかるためです。一方、インフレは逆の方向を示しています。コアPCE価格指数は過去1年間で3.0%上昇し、FRBの目標である2%を上回っているため、追加利上げを支持する材料です。今週、トレーダーは10月にFRBが金利を据え置くとの見方に賭けを移しました。
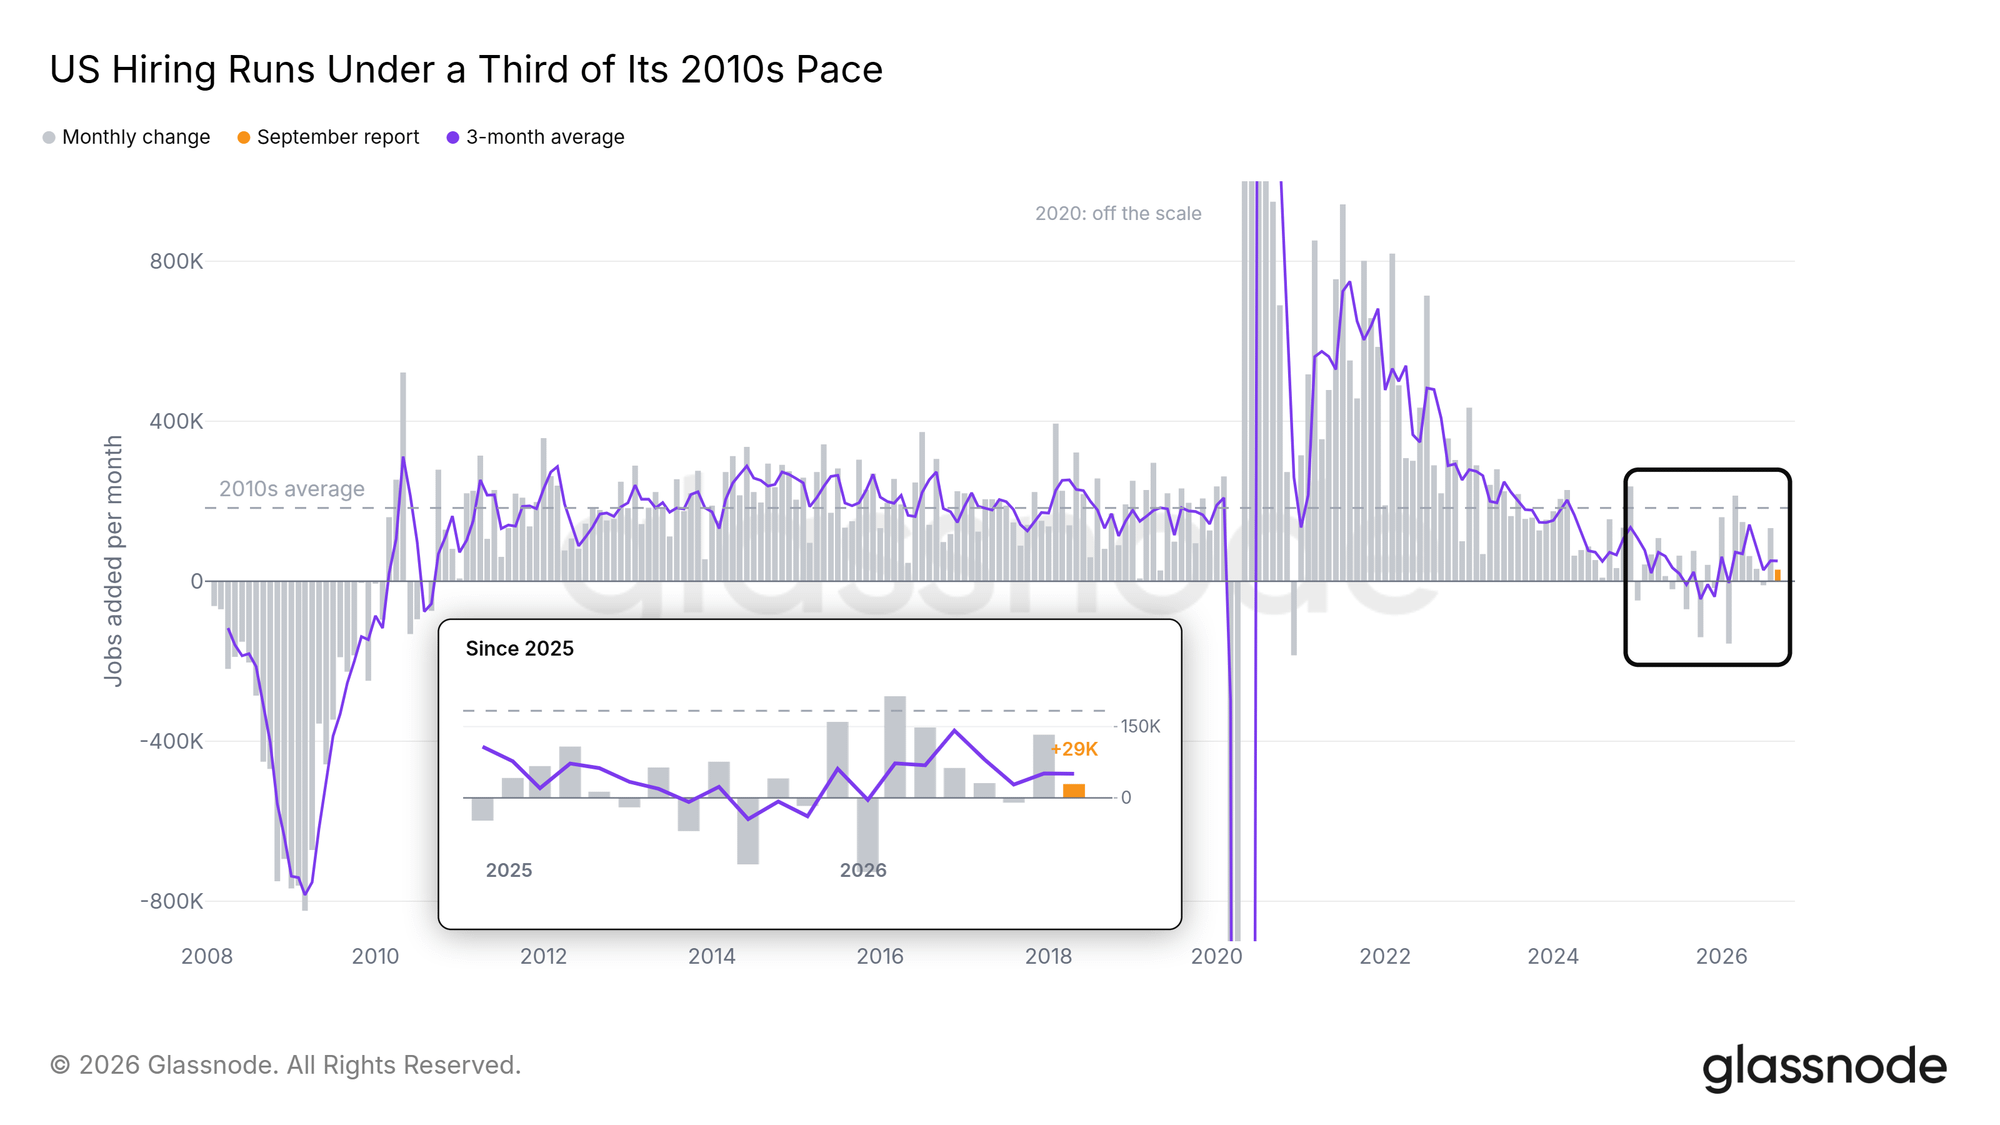 米国の雇用増加は月約5万1,000人で、2010年代のペースの3分の1未満です。出典:BLS、2026年10月2日取得。BLS.govは、同サイトから取得した後のデータ、またはそのデータから導かれた分析について保証するものではありません。短期金利は低下、長期金利は上昇
2年債利回りはトレーダーが予想するFRBの動向を反映し、10年債利回りにはインフレや政府債務など長期的なリスクも織り込まれます。両者の差はイールドカーブの傾きを示します。通常はプラスですが、FRBが急速に利上げした後の2022年半ばから2024年後半までは逆イールドでした。
9月のFRB利上げ前後には、2年債利回りが10年債より速く上昇し、カーブはフラット化しました。利回り差は約40ベーシスポイント(bp)から20bpに縮小しました。今週は、利上げ観測の後退で2年債利回りが低下する一方、10年債利回りが上昇し、差が42bpに拡大して再びスティープ化しました。
短期金利の低下によるイールドカーブのスティープ化は、トレーダーが今後の利上げ回数の減少を予想していることを示す場合が多いです。ただし、長期の借入コストは低下しませんでした。金曜日の10年債利回りは約5.2%でした。
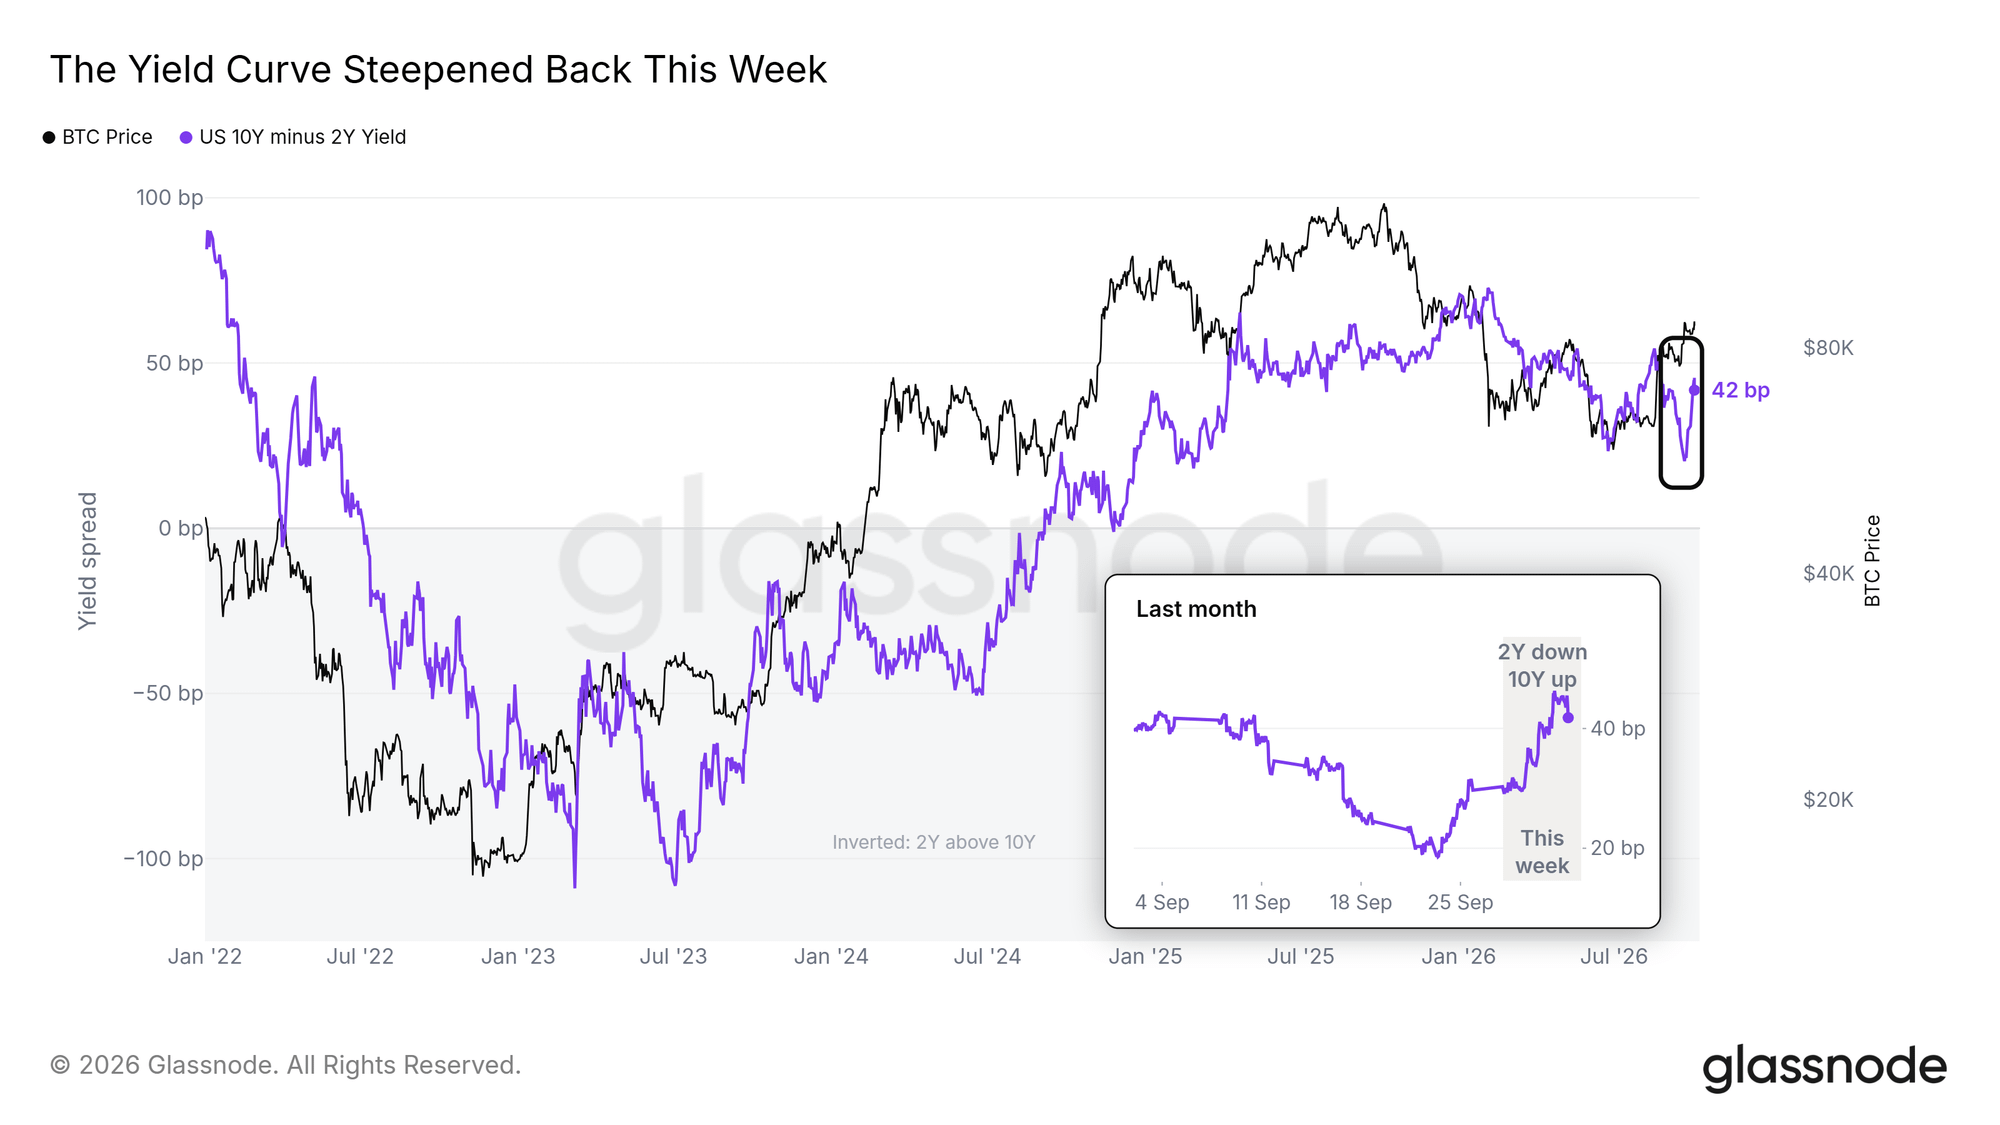 10年債と2年債の利回り差は、9月に20ベーシスポイントまで縮小した後、42ベーシスポイントに戻りました。ライブチャート:レポート前にレバレッジが積み上がる
発表前の24時間で建玉は21億ドル増加しました。これは一部、ビットコイン自体が約3%上昇したためです。コイン建てで数えると、ポジションはそれでも約2.5%増加しました。資金調達率はプラスを保ちましたが、通常の基準を下回っており、ロングが過度に積み上がっていたわけではありません。
発表後も建玉は約1時間にわたり増加し続け、その後ビットコインが下落するなかで15億ドル減少しました。これは、木曜日の正午以降にトレーダーが積み上げた建玉の半分を超えます。
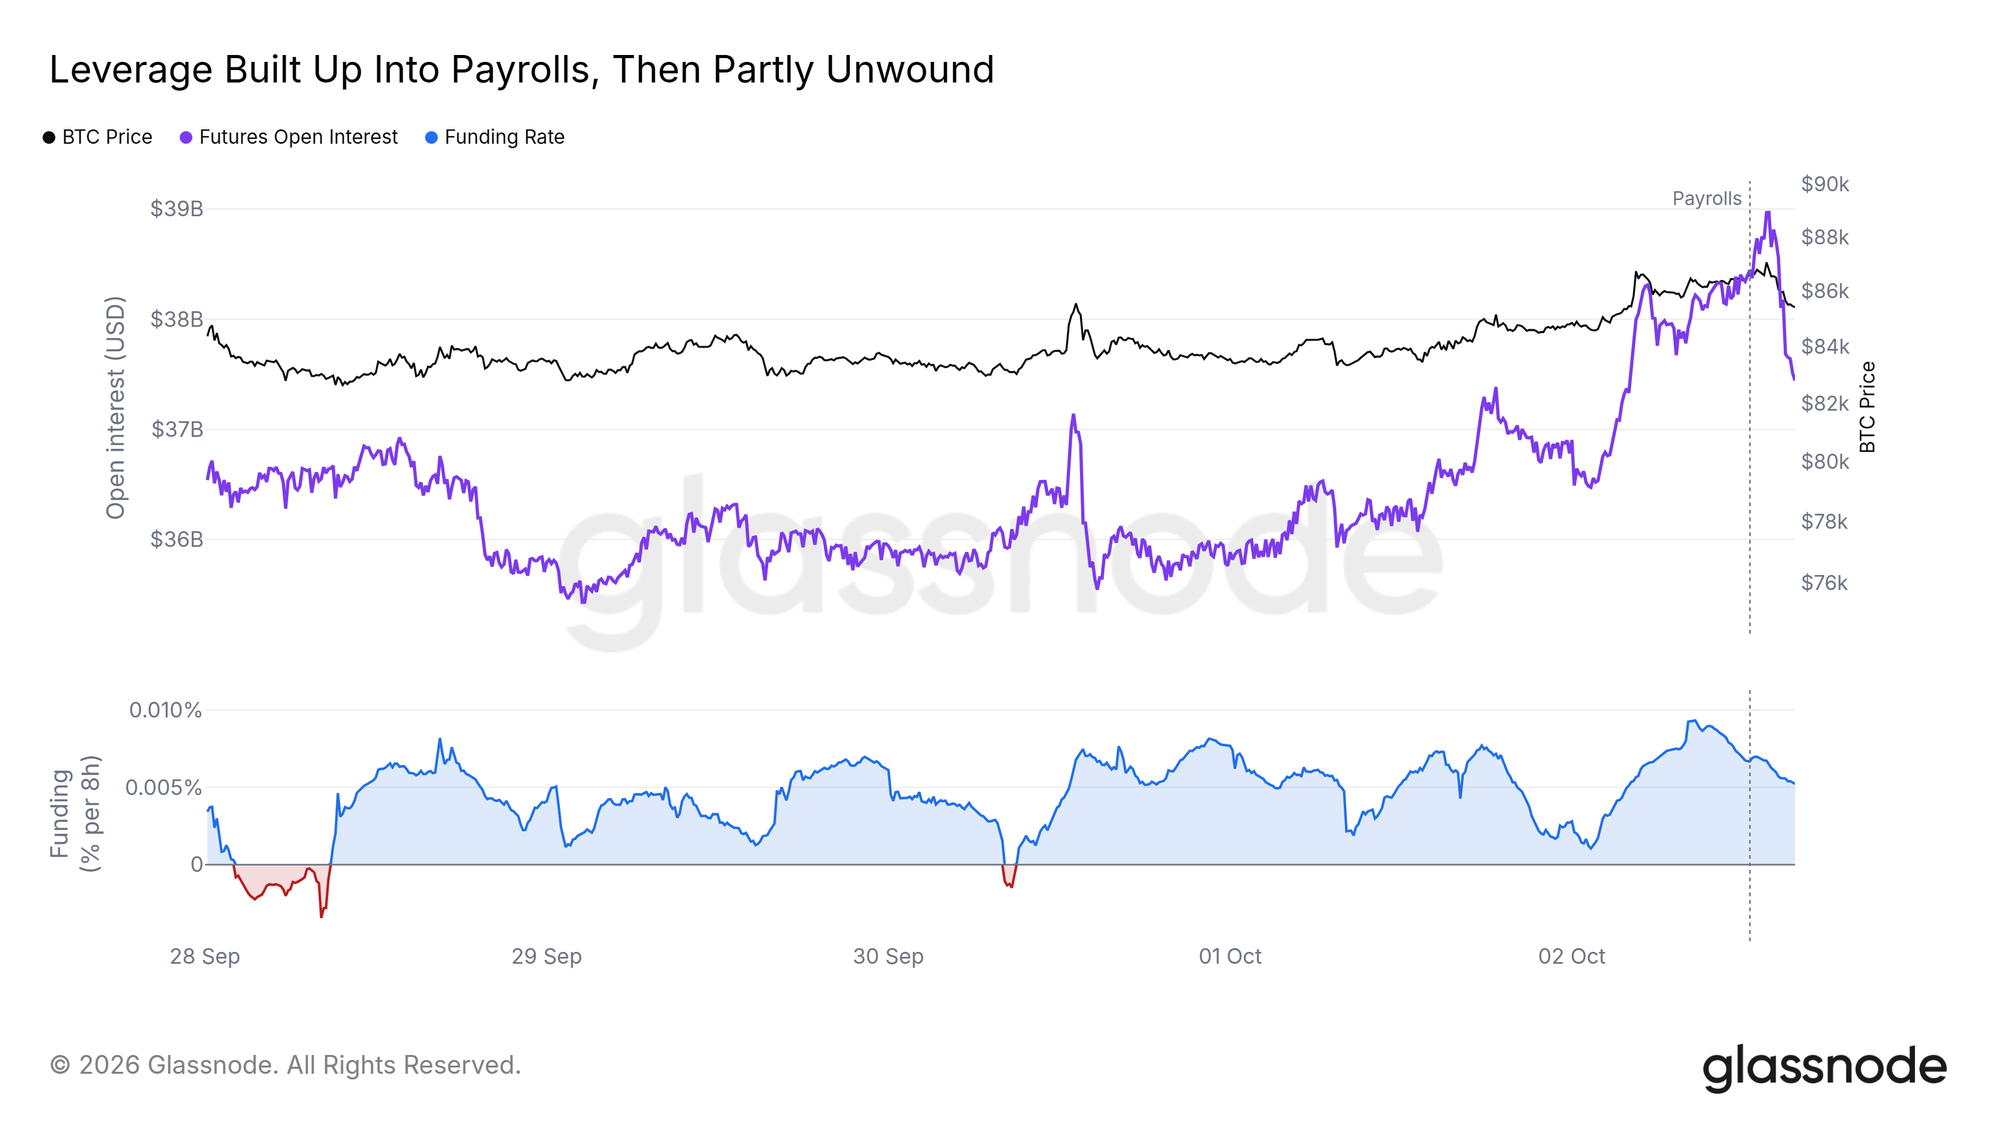 レポートを前に建玉は増加し、その後ビットコインが下落すると減少しました。ライブチャート:レポート前にはショートが踏み上げられ、発表後にはロングが清算
今週の清算の約60%はショートでした。最大の急増は金曜日04:20 UTCに発生し、雇用統計の発表8時間前に、10分間でショート5,000万ドル分が清算されました。その時間帯に予定された経済指標はありませんでした。雇用統計そのものが引き起こした踏み上げは、はるかに小規模でした。
発表があった時間帯の後には状況が逆転し、ビットコインが下落するなか、ロングが1,100万ドル分清算された一方、ショートの清算は200万ドル分でした。15:40 UTCまでに、ビットコインは発表直前の水準を1%以上下回りました。
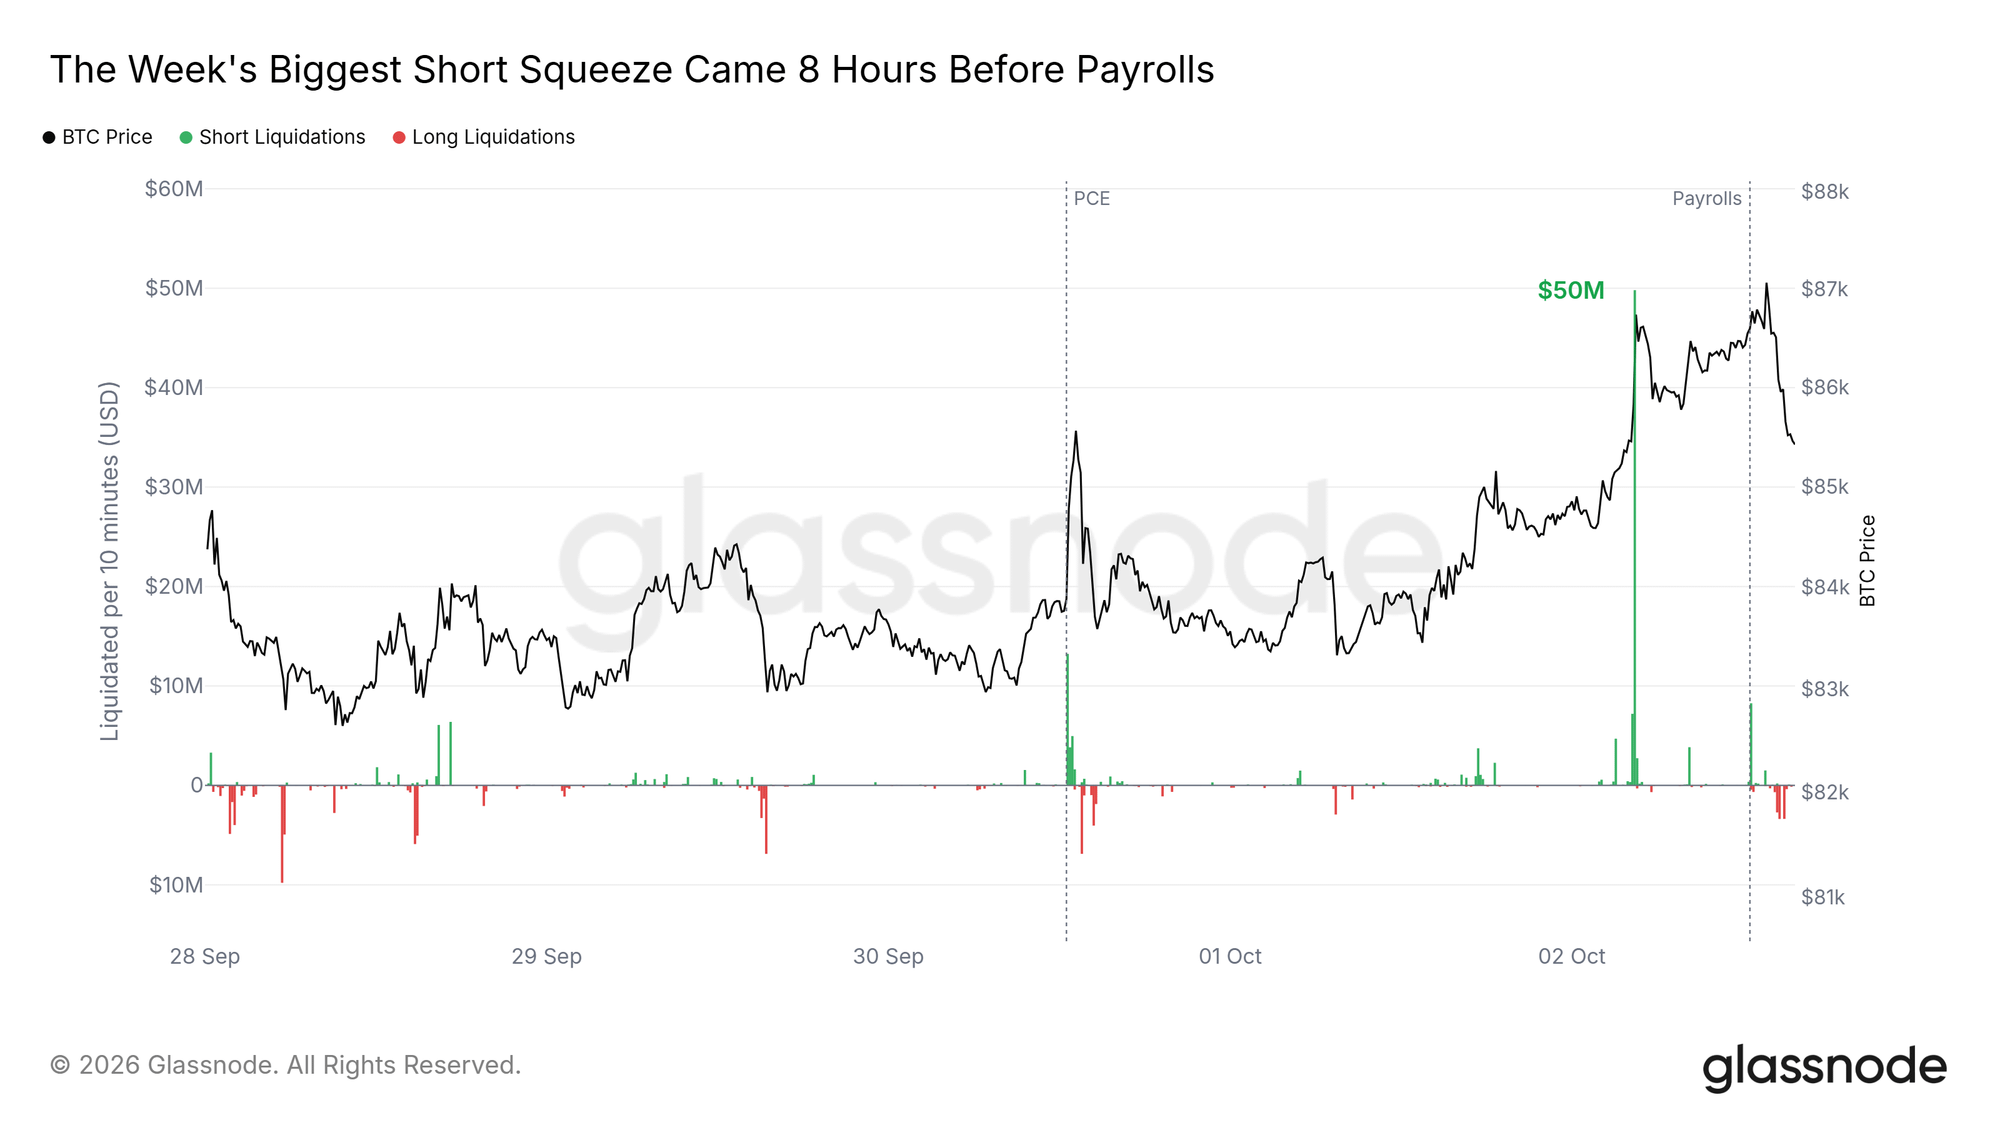 発表前の夜間にはショートが踏み上げられ、発表後の下落局面ではロングが清算されました。ライブチャート:オプション市場は雇用統計を織り込まず
数日以内に大きなイベントがあると予想されると、網掛け部分のように、1週間物のインプライド・ボラティリティは1カ月物を上回る傾向があります。9月16日のFOMC決定前には、48時間を通じて上回り続け、決定から1日以内にその上乗せ分は消えました。9月21日の2度目の急上昇は、突然の価格変動を伴いました。ビットコインは1時間で2.7%上昇し、短期のボラティリティもそれに伴って急上昇しました。
雇用統計の発表前、1週間物のラインは48時間を通して1カ月物を下回っていました。オプション取引では、雇用者数がビットコインを大きく動かすとは予想されていませんでした。
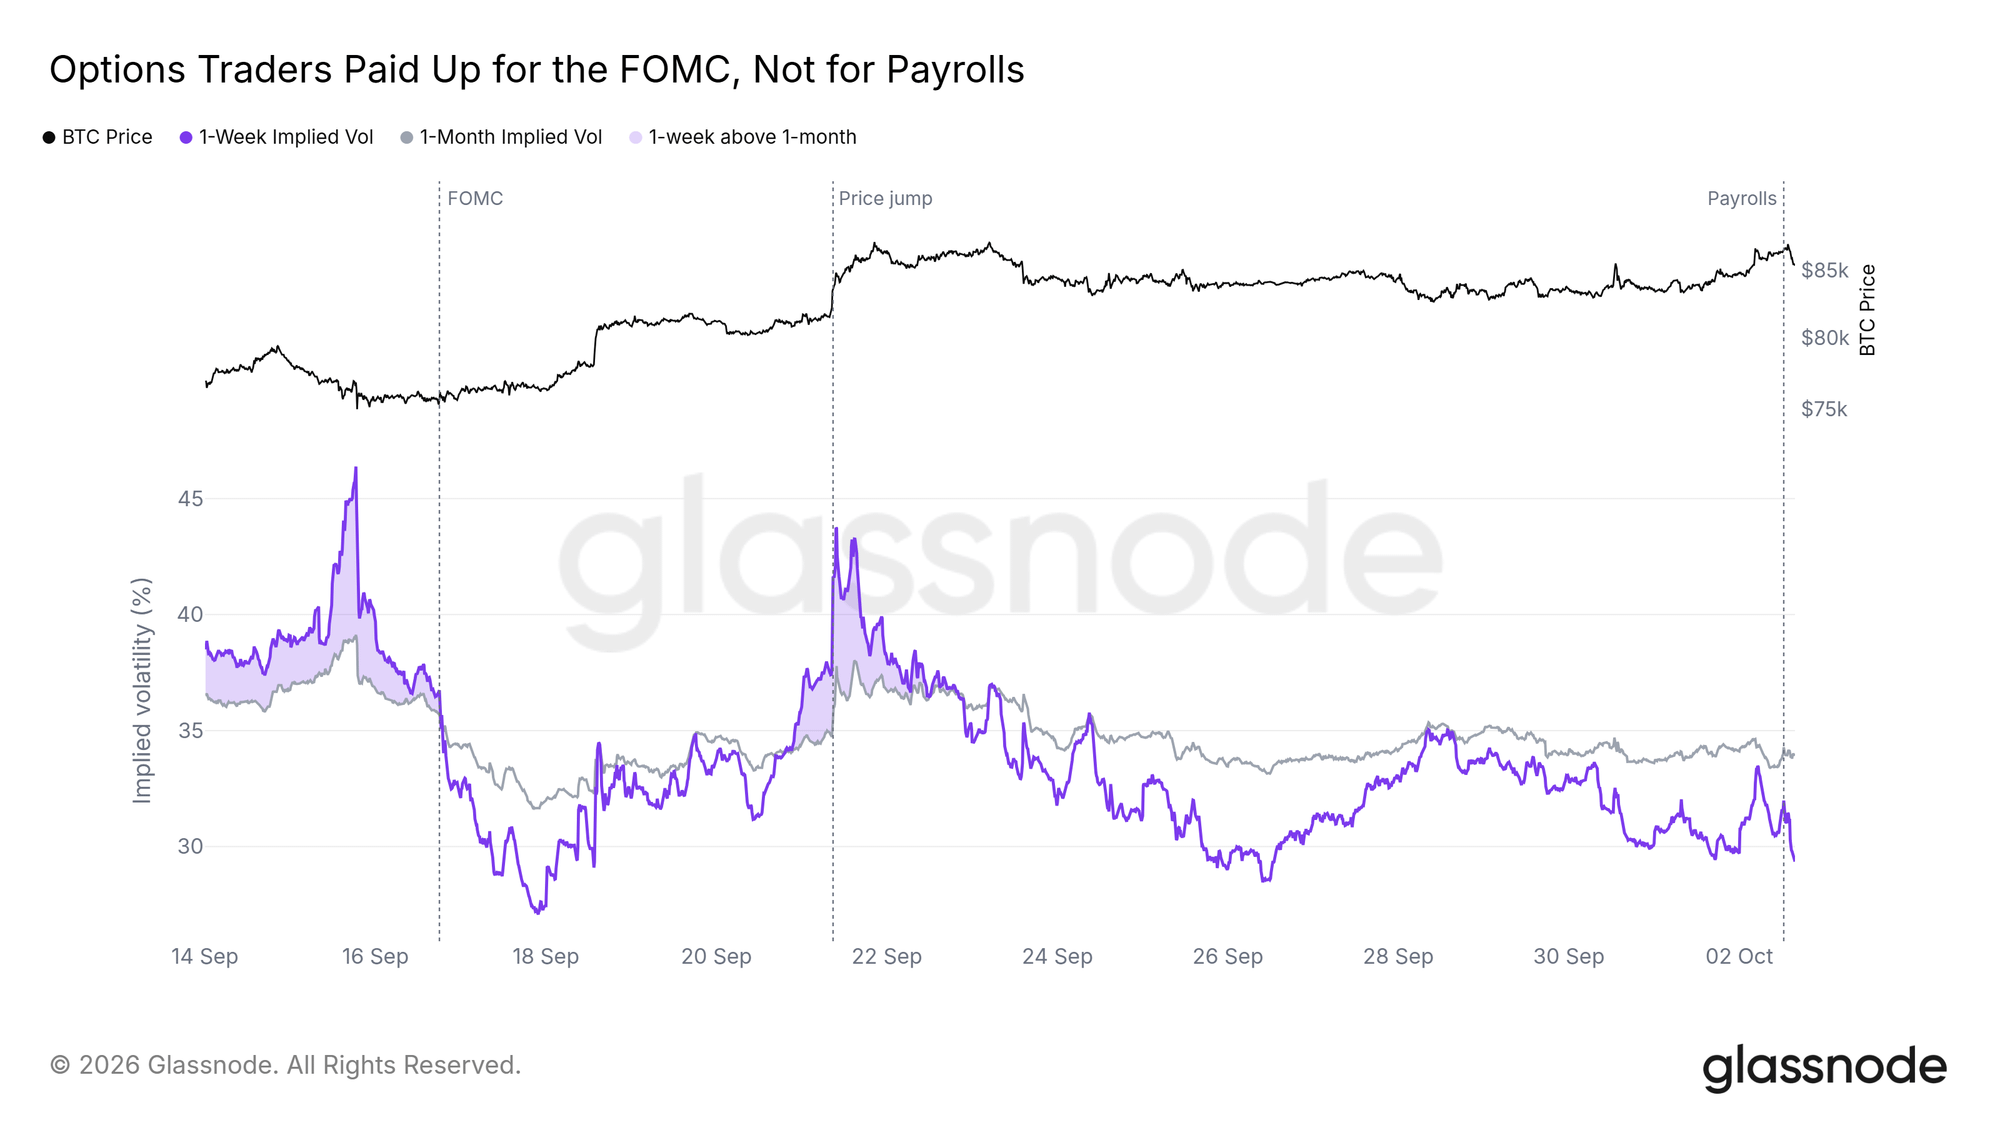 FRBの決定前と9月21日の急騰後には短期オプションにプレミアムがついていましたが、雇用統計前にはありませんでした。ライブチャート:発表後にボラティリティが低下
このチャートは、2024年以降の雇用統計32回を並べ、発表直前の最後の時間足の数値からの1週間物インプライド・ボラティリティの変化を示しています。帯は統計の中央50%の範囲、線は中央値です。すべての発表で発表時点の値がゼロになるため、発表時点で帯が狭まります。
中央値は発表前日の間は横ばいで、発表翌日にかけて低下します。32回のうち23回で、インプライド・ボラティリティは発表後に低下しました。他の金曜日も同じ時間帯に約半分の幅で低下するため、この下落の一部は金曜日によく見られる動きです。雇用統計発表日の追加的な下落幅は小さく、確かな傾向とは言えません。
今回も同様に低下しましたが、ペースはより速く、発表から3時間以内に、インプライド・ボラティリティは中央値ベースで通常のレポートなら丸1日かけて下がる幅まで低下しました。
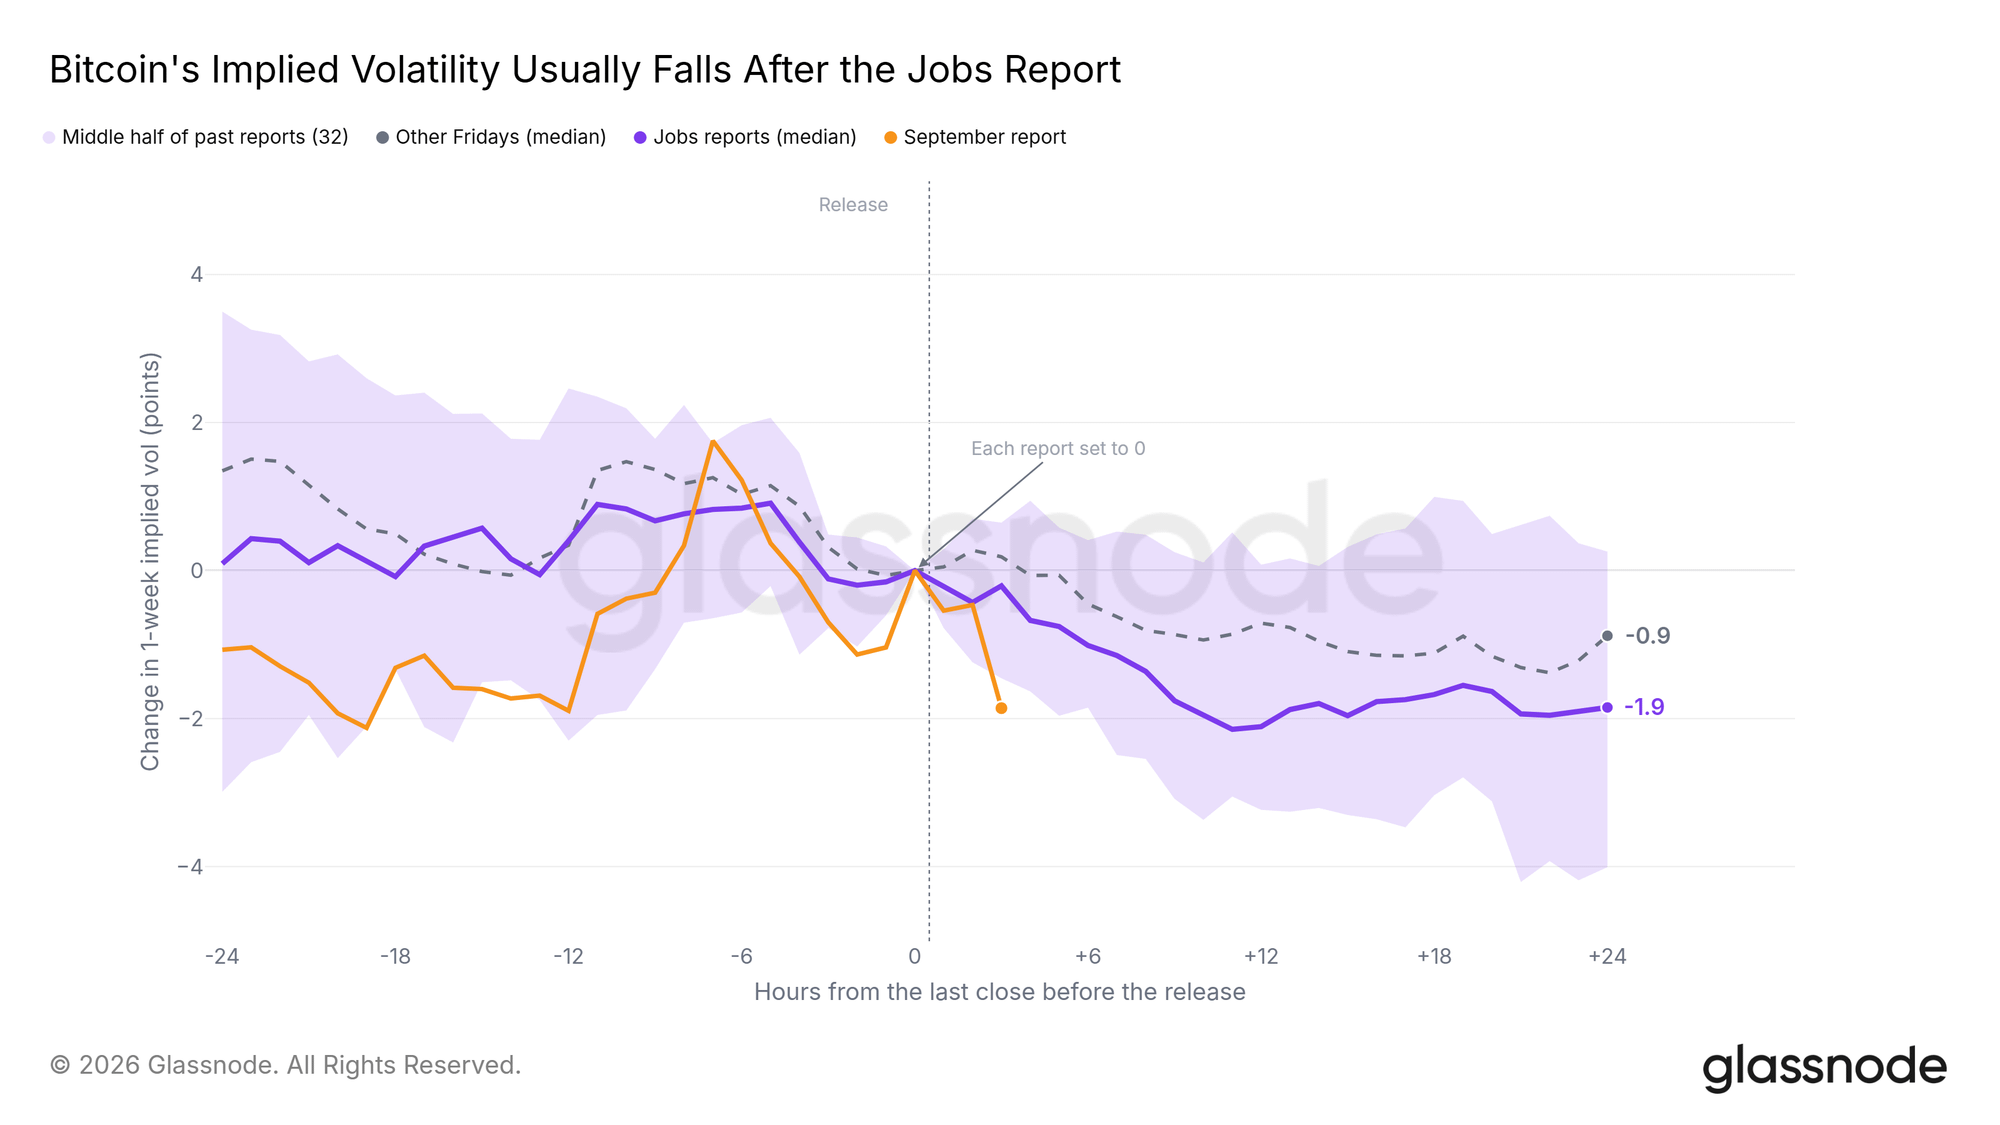 2024年以降の雇用統計32回のうち23回で、発表後にインプライド・ボラティリティが低下しました。今回は通常より速いペースで低下しました。ライブチャート:次の試金石は10月14日
10月の利上げは依然としてあり得ます。先物は10月の利上げ確率を22%、12月までの利上げ幅を約24ベーシスポイントと織り込んでおり、0.25ポイントの利上げ1回に近い水準です。次の大きな材料は、10月14日に発表される9月のCPIです。コアCPIが予想を上回れば、10月の利上げが再び有力になります。予想通りか下回れば、次の利上げは12月との見方が維持されるでしょう。
10分足系列は2026年10月2日15:40 UTCまで、時間足系列と利上げ確率は同日15:00 UTCまでのデータ。雇用統計はBLSの現行公表値を使用し、季節調整済み。
免責事項:本レポートは投資助言を提供するものではありません。すべてのデータは情報提供および教育目的に限り提供されています。ここに記載された情報に基づいて投資判断を行わないでください。ご自身の投資判断については、ご自身が単独で責任を負います。