



NIKE $NKE.US の今回の最新決算を見ても、直ちに「良くなっている」とも「悪くなっている」とも言いにくいです。
今回の主要データだけ見ても:
(1)売上、純利益、1株当たり利益はいずれも前年比で小幅に減少
(2)粗利益率は42.2%から42.8%へと上がっていて、いわば小幅な上昇です。
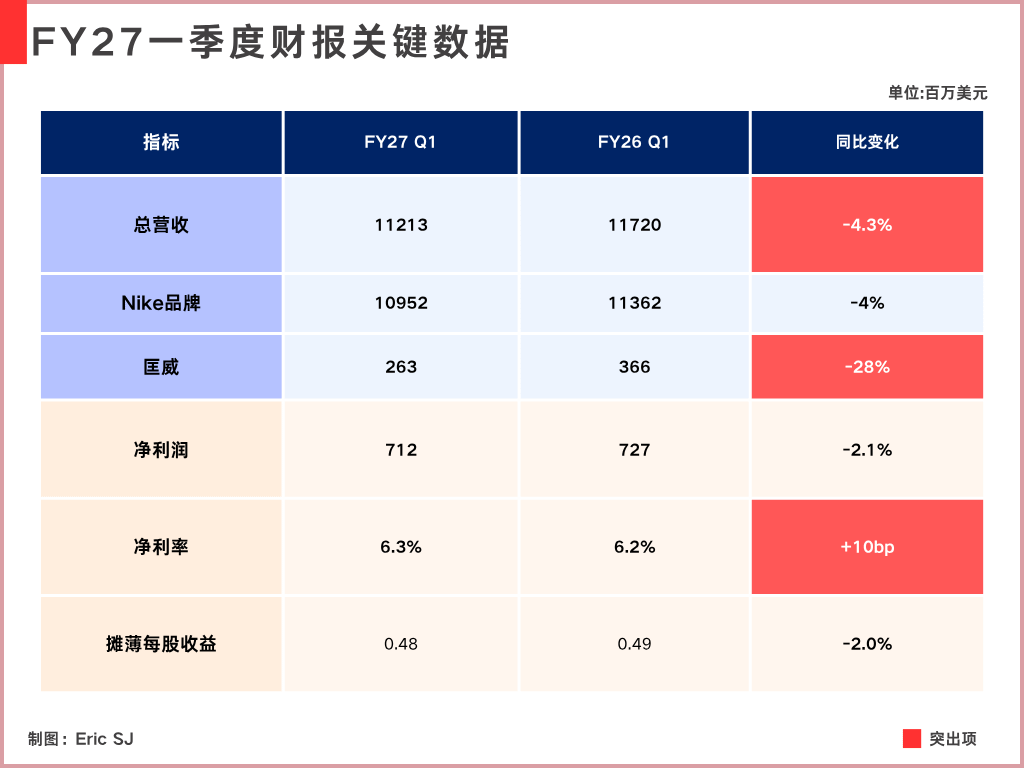
言うならこうです。総合すると変化は大きくありません。でも良くなっていると言うには、売上がまだ下向きに進んでいます。
この現象に対して、電話会議で経営陣自身が、この会社の現在の財務パフォーマンスを「two different realities(2つのまったく異なる現実)」と表現しています。
まったく異なる2つの現実。この一文が、今のNikeに対する市場の印象を要約しています。まるで「2社」を同時に運営しているかのようです。
あるNIKEは、かつての原動力を取り戻そうとしています。製品とイノベーションで成長を回復しようとしていて、
別のNIKEは、まだSportswear、Jordan、そして一部地域の市場に残された一連の古い問題に足を取られています。
つまり、この決算のテーマも["前のあのNike"が「後のあのNike」をけん引できなかった理由]をめぐって展開されます
1、運動関連事業の復調
NIKEは、ランニング、サッカー、バスケットボールなど、具体的な運動シーンを軸に編成した製品を[Performance]という製品構成に分類しています。
この事業の組み合わせの売上は、2026年度にはすでに160億ドルに到達しており、今回の年度のQ1でも引き続き安定した前年比成長を実現しています。
開示された事業の成長トレンドによると、ランニング、サッカー、テニス、北米バスケットボールなどのカテゴリはいずれも二桁成長を達成しており、その中でもランニングは特に目立っています。
前四半期に経営陣が開示したところ、ランニング関連は過去5四半期で売上が約10億ドル増加していました。そして今四半期では、Vomeroを代表とする分厚いソールのクッション性ランニングシューズが、NIKEがこの細分市場で再びシェアを奪い返すのを後押ししています。
この変化の中で少なくとも確実に言えるのは、NIKEの製品イノベーション能力が消えたわけではなく、すでにランニングやサッカーなどの運動カテゴリで、収益とシェアとして再び実現し始めているということです。
とはいえPerformanceの規模は現時点では、もう一方の下落を相殺するには足りず、依然としてグループ全体の売上を押し上げられません。
2、逆方向のNike
Performanceというこの事業構成は高い個単位の成長をしているものの、NIKEのグループ売上は固定為替ベースの計上では依然として5%減少しています。
答えはまずNIKE Sportswear、つまりライフスタイル製品側です。この事業は会社全体の収益のほぼ半分を占め、今四半期は前年比で二桁減となっています。
この事業の主な中身は、日常的な着用、トレンド、ライフスタイルに関わるより幅広い関連製品だとシンプルに理解できます。
たとえば私たちがよく知るDunkやAir Forceのような製品は、まさにこの事業の組み合わせに属していて、しかもそれは過去数年にNIKEが最も依存していた稼ぎの部分でもあります。
しかしこの期は、Dunkの売上だけで約50%も削られ、Sportswearに約2億ドルの売上負担が生じました。
経営陣は質疑応答の中で認めています:
すでにかなり古く、過去に販売量が大きかったSportswearのシューズについて、実際の店頭販売状況は予想を下回っており、さらにそれがすでに卸売業者の今後の発注にも影響し始めています。
つまりこれは、市場の消費が自然に下がっている結果です。消費者自身が、そもそもあまり買いたいと思っていない可能性があります。
しかも同様の問題は、実は[Jordan]シリーズの製品にも出ています。どちらもホットなカテゴリですが、Jordanは今四半期でNIKEの世界ビジネスの約13%を占め、売上は前年比で中〜二桁減です。
Jordanの問題はさらに直接的で、経営陣はRetroの定番シューズに対する供給過剰を、現在の主要課題の1つに挙げています。
本来は希少性、カルチャー的な要素、そしてアイデンティティによって稼げるはずのものを、NIKE自身が普通の売り場商品にますます近づけてしまっています。
率直に言えば、これはスニーカーファンがよく言う「調色パレット(色替えのこと)」で、つまり同じ1足が一定期間ごとに改めてリリースされている。違いは色を変えただけ、というだけです。
経営陣も、このような供給方法は是正が必要だと認識したため、今は改めて一部Jordan Retro商品の発売量と発売頻度を下げることに取り組んでいます。
これもまた、短期の売上は会社が自ら下押しする動きが続くことを意味します。
しかも抑えなければいけません。抑えないと、希少性がさらに薄まり、傷つくのは売上だけでなく、Jordanで最も重要な希少性とカルチャー上のプレミアムそのものです。
3、したがって
運動事業だけではNIKE全体を押し上げられず、根本的には規模の問題です。
この期のSportswearだけでNIKEの売上のほぼ半分に迫り、さらにJordanの規模も加わります。2つの大きなセグメントが同時に二桁の下落を示したとき、スポーツ事業の個単位の成長では全体を押し上げるのは到底無理です。
さらに、規模だけの話ではなく、NIKE自身がずっと信じてきた論理があります:
まず本当の運動用製品によって専門性とブランドとしての真正性を築き、その運動の影響力を他のカテゴリや、より広い日常消費へと広げていくのです。
現時点で見ると、この伝播経路の設計は理想的ですが、実現は十分に理想的ではありません。両者の間には自然な伝導関係があるわけではなく、Hillも今回、自分は先にSportswearのライフスタイル事業の中での、消費者間の違いを過小評価していたことを認めています。
そして
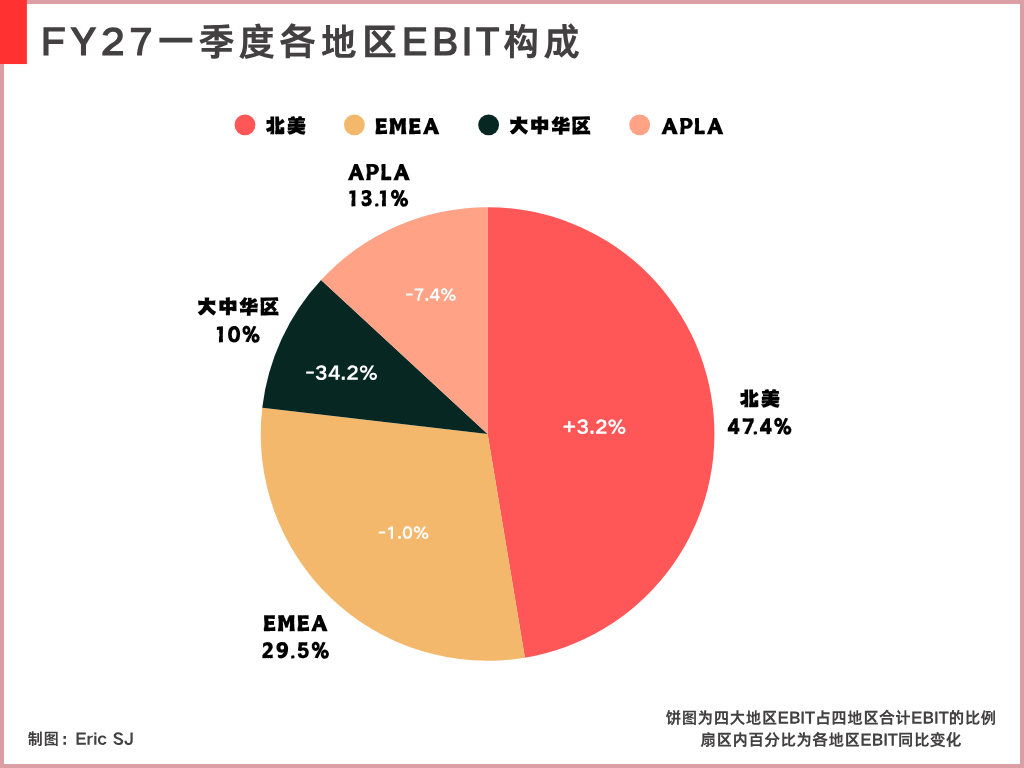
大中華圏の売上低下も継続的な問題であり、今四半期の固定為替ベースの売上は前年比で26%減、地域のEBITは同34%減となっています。
しかも今回提示されたFY2027のガイダンスでさえ、この市場からの売上が今後さらに悪化し続けることを前提にしています。
NIKEは現在、オンラインチャネルの整理を積極的に進め、ディープディスカウントを減らし、ブランドの位置づけに合わないディストリビューションを減らすといった施策を行っており、これによって価格とブランドの見せ方を再びコントロールしようとしています。
製品ラインの調整と同じで、論理はどれも[まずは自ら収入の損失を先に受け入れ、その後、将来のより健全な収入に切り替える。]
ただし、これらの調整がすでに粗利益率に反映され始めているというわけではありません。会社が開示しているところによると、今四半期の粗利益率改善の主な理由は、倉庫・物流コストの低下だからです。
だから、なぜ市場の中に「Nikeのこの一連の動きは、[NIKEのブランド力が戻り始めた]という物語に賭けられるようになった」と考える人がいるのか、私はあまり理解できません。
現時点で言えるのは、それらが第1歩を進めているということだけです。NIKEの決算をこれまで何期も見てきましたが、それでもなお、決算データが不足していて、この主張を裏付けるほどの「ファンダメンタルの改善」を支えるだけの十分な決算データは見えていません。
局所的な改善が起きていることは、事実として客観的に言えます。
しかしこうした局所的な改善だけでは、NIKEが全面的な反転を果たすにはまだ遠く、その間にはSportswear、Jordan、そして悪化が続く大中華市場があります。