

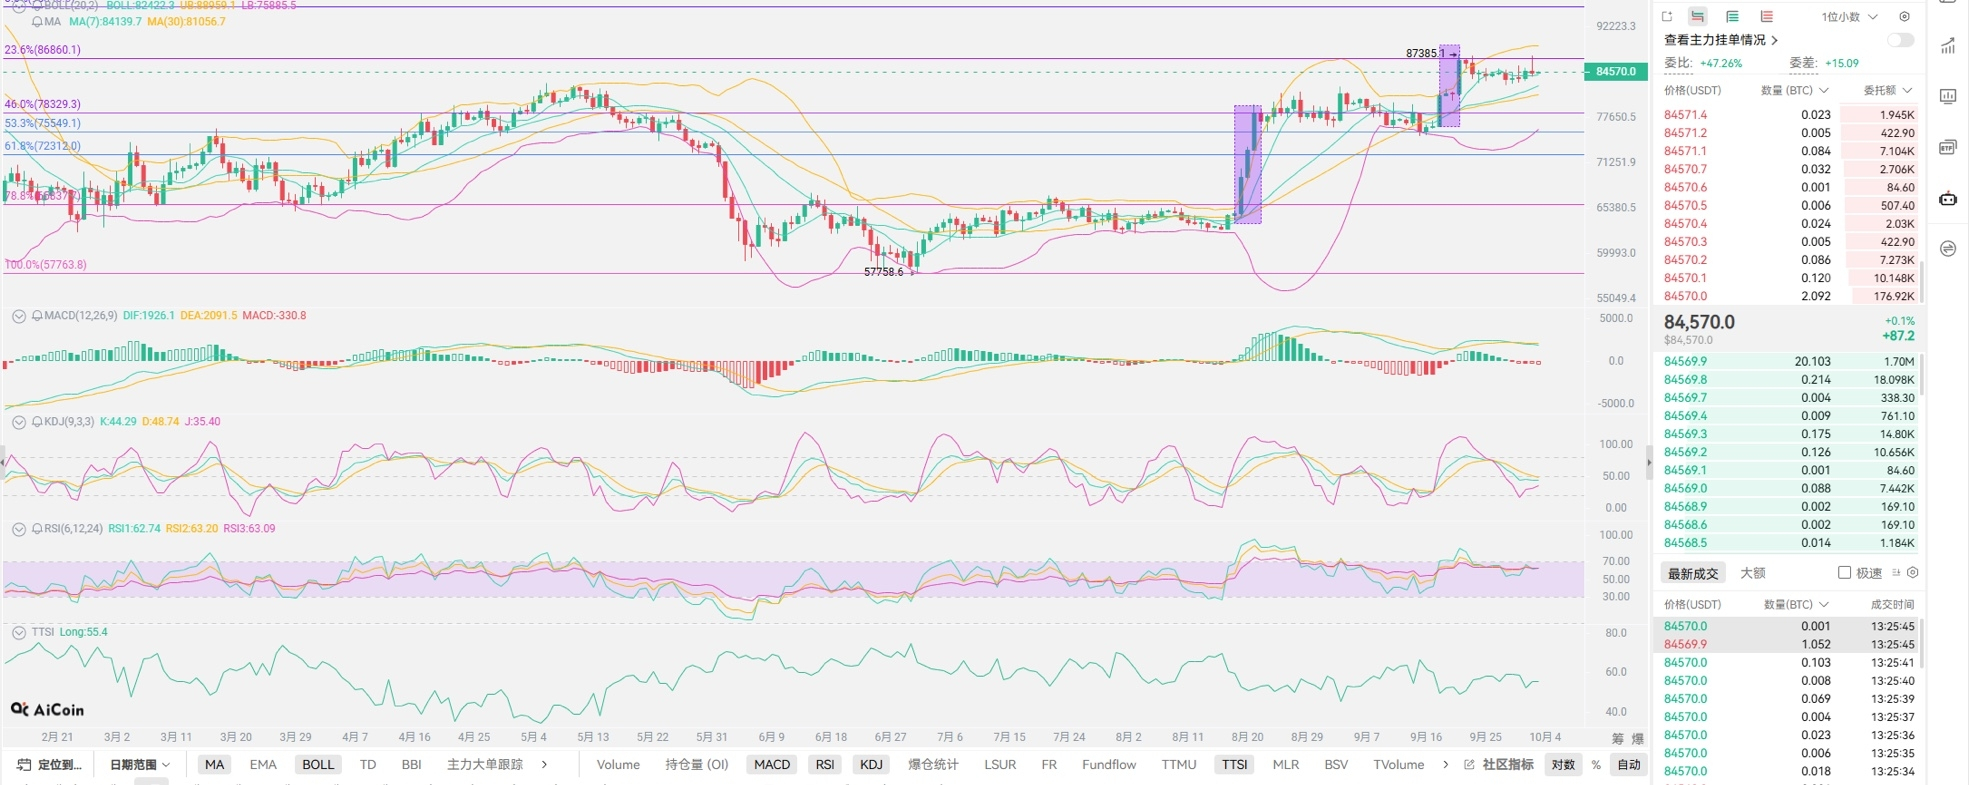

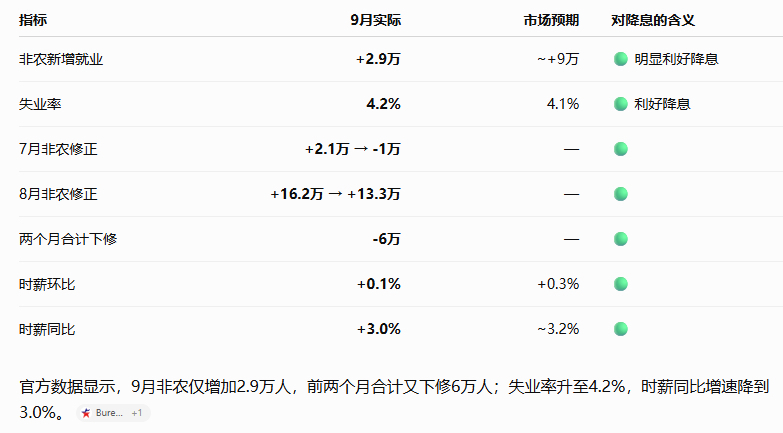
雇用統計(非農)データはとても興味深い。再び裏づけられた。米国のデータは、検証するには懐疑的な態度で見る必要がある。7月と8月のわずか2か月だけで、合計6万人分が下方修正された。このデータは、老崔が集計した内容よりも細かさに欠けるほどだ。結果としては、10月の利上げはおそらくない。そもそもそうあるべきで、老崔の見立ても12月の利上げだった。今後のトレンドへの影響は大きくない。これが制度の弊害ということだ。雇用データが悪くても、インフレ指標と米国債利回りのほうを抑えられない。どこかの利益を犠牲にするのは、自ずと分かる。日足レベルの値動きからも分かる通り、強気側の布石は前倒しで入り込んでいる。通常の流れはこうあるべきだ:弱い非農 → 利下げ期待↑ → 米国債利回り↓ → BTC↑。しかし現実の反応はこうだった。弱い非農により利下げ期待が増えたのに、米国債利回りは先に下がってから上がった。さらにそれがビットコイン市場へ伝わると、やはり「先に上がって、のちに下がる」形になった。
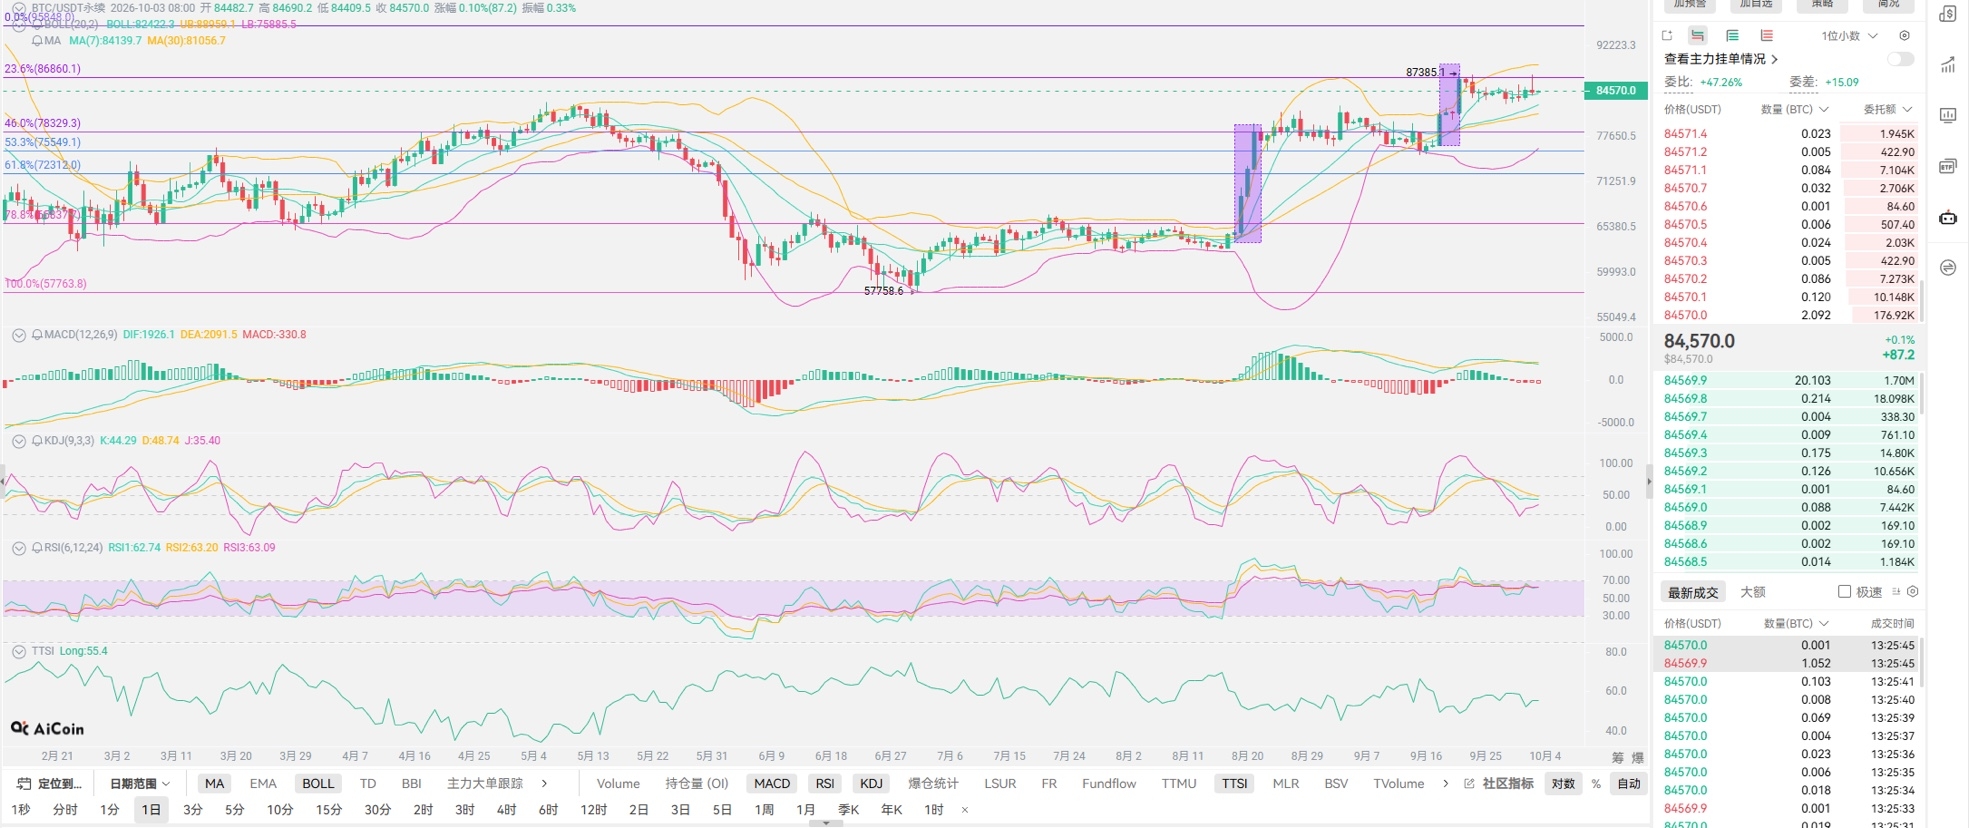
なぜ相場はこのような反応を示すのか?そしてそれはとてもシンプルで、利上げの周期的な抑制があるため、短期では強気に真正面から買いに向かいにくい。資本の目線で見ると、現段階の相場動向では、資本は大口で動くのが怖い。利上げの周期を変えるシグナルが出るまでは、資本は動けないのだ。強気相場と弱気相場の反転については、皆さんは米国10年国債利回りを見ておけばよい。大きなリバウンドが起きるには、資本が国債を買う「大胆さ」が必要だ。国債利回りはこれほど高いのに誰も買わない。これは重大な懸念になる。この状況はすべての金融市場に影響し、そして暗号資産(仮想通貨)市場にも波及する。あらゆる市場が熱くなるほど、資本は将来の投資で得られるリターンが、米国債ほど安定的かどうかを見直す。さらに、欧州でもかなりの国で利回りが6%を直撃する状況だ。こうなると、欧州の資本はなおさら期待できず、日韓は論外。そもそも自国通貨の為替にも大きな問題が出ている。現時点の暗号資産市場の動向に関しては、老米(米国)の資本に頼るしかない。たとえ彼らがそれどころではないとしても。
老崔まとめ:1回のデータ発表では、根本的な弊害は変えられない。そもそも米国の雇用データには、操作できる余地がある。今後も新たなデータ更新が来るかもしれない。利上げの内部的な判断においても、この要因は考慮されている。12月の利上げ確率は依然として88%のまま。今年も利上げは1回ある。老崔の暗号資産相場の見立てでは、今回の反発は、祝日・連休の終盤あたりで終わりを迎える可能性がある。今後の変動は、暗号資産市場だけでなく、株式市場や金も含めて、ますます激しくなるかもしれない。チャートの形から判断すると、もし3波が失敗すれば、前の波形が形成された起点まで直接下落し、そこが6.5〜7あたりになる。さらに、利上げサイクルの形成が、相場全体の流れを崩してしまう可能性もある。仮に現時点でショートが含み損になっていても、できるだけ連休が終わった後に、建て直し(手仕舞い)のタイミングを探すのがよい。昨日の売り圧はかなりはっきりしていた。87付近は大きな投げ売りの抵抗に遭う。連休の時間も半分を過ぎており、皆さんが選べるポジションの地点は多くない。最終日までに、できるだけエントリー!