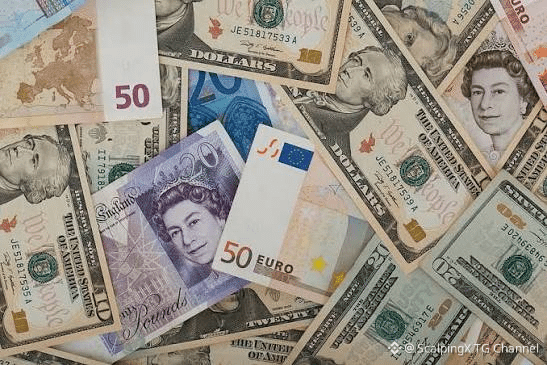
米ドルは雇用統計が大幅に弱いにもかかわらず、3週連続で上昇
📈 DXYは週末に約101.93で着地し、雇用統計後の金曜日に下落したものの、約0.94%上昇しました。9月の非農業部門雇用者数はわずか29,000人増にとどまり、失業率は4.2%に上昇。さらに直近2カ月分は合計60,000人下方修正され、10月の追加利上げへの期待を大きく引き下げました。
📉 しかし、弱い労働指標はドルのより大きなトレンドを覆すには十分ではありませんでした。米10年国債利回りは週の間に約5.34%まで上昇し、NFP後に急落した後も、原油価格や中東のリスクがインフレ・プレミアムを支え続けたことで、すぐに持ち直しました。その結果、市場は「直近のFed利上げ」ではなく「むしろ遅れる」見方へシフトし、新たな緩和局面の織り込みは行われませんでした。
🇪🇺 EUR/USDは週で約1.2%下落し、約1.1256となりました。ユーロは、エネルギーコストの上昇に加え、より強いタカ派姿勢のECB見通しが後退したこと、ならびにフランスの財政リスクが同時に重しとなりました。一方で、フランス—ドイツの10年国債利回りスプレッドは150ベーシスポイント超へ拡大。予想を上回るユーロ圏インフレも、ユーロに目立つプラス反応を生み出せませんでした。
🇯🇵 USD/JPYは、米日金利差がドルを支え続けたことで158近辺で横ばいでした。東京のインフレは加速しましたが、市場はそれでも10月のBOJ(日本銀行)利上げの確率は限定的だと見ています。一方、159〜160の水準は、日本当局による介入警戒が次第に上値を抑えています。
⛽ 週全体のより大きな構造を見ると、FXは単一の雇用指標の発表よりも、金利やエネルギーの影響により敏感であることが示されています。NFPは短期的にドルの勢いを鈍らせましたが、エネルギー・ショックで影響を受けやすい通貨に対するドルの相対的な優位を取り除くには至りませんでした。
#ForexInsights $TRX