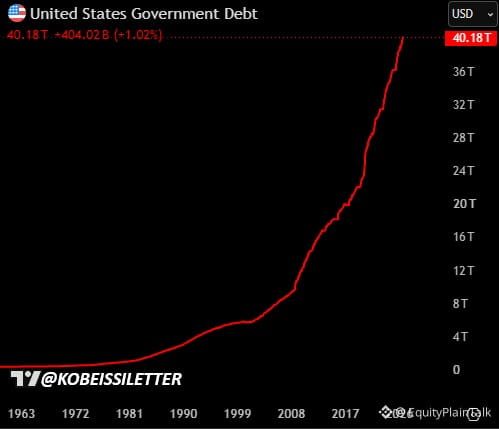
トランプ氏は、米国の総債務が40兆ドルを超えたことを受け、「インフレが加速すれば、米国債務を『非常に迅速に』返済するのに役立つ」と述べた。
その論理はこうだ。成長がすべてを解決する。『これほどの成長はかつてなかった。』
その直後、財務省(トレジャリー)利回りが急騰した。
これはメッセージの大きな転換だ。数十年にわたり、公式見解は『インフレは悪い、だから闘わなければならない』だった。いま現在の大統領が、インフレを債務負担を減らすための手段として公然と示唆している。
計算としては、名目GDPが利払いコストよりも速く伸びれば、債務対GDP比は縮小する。というのが理屈だ。
リスクは、制御できないインフレは購買力を破壊し、借り入れコストを押し上げ、悪循環を招き得ることだ。債券市場はすでに反応している—利回りの上昇は、投資家が国債(トレジャリー)を保有するためにより多くの見返りを求めていることを意味する。
市場はその意図をはっきりと受け止めた。権力者が「インフレは敵ではないかもしれない」と言えば、リスクの価格付けを見直す。
10年国債利回りを注意深く見てほしい。上がり続ければ、誰にとっても借り入れがより高くつく—住宅ローン、社債、政府の資金調達にまで影響する。
これは単なる口先の話ではない。投資家が今後、債券、インフレ・ヘッジ、そしてドルの強さについてどう考えるかを左右し得る政策シグナルだ。