アクセンチュアQ4:売上よりも受注が高い、ガイダンスは動かず
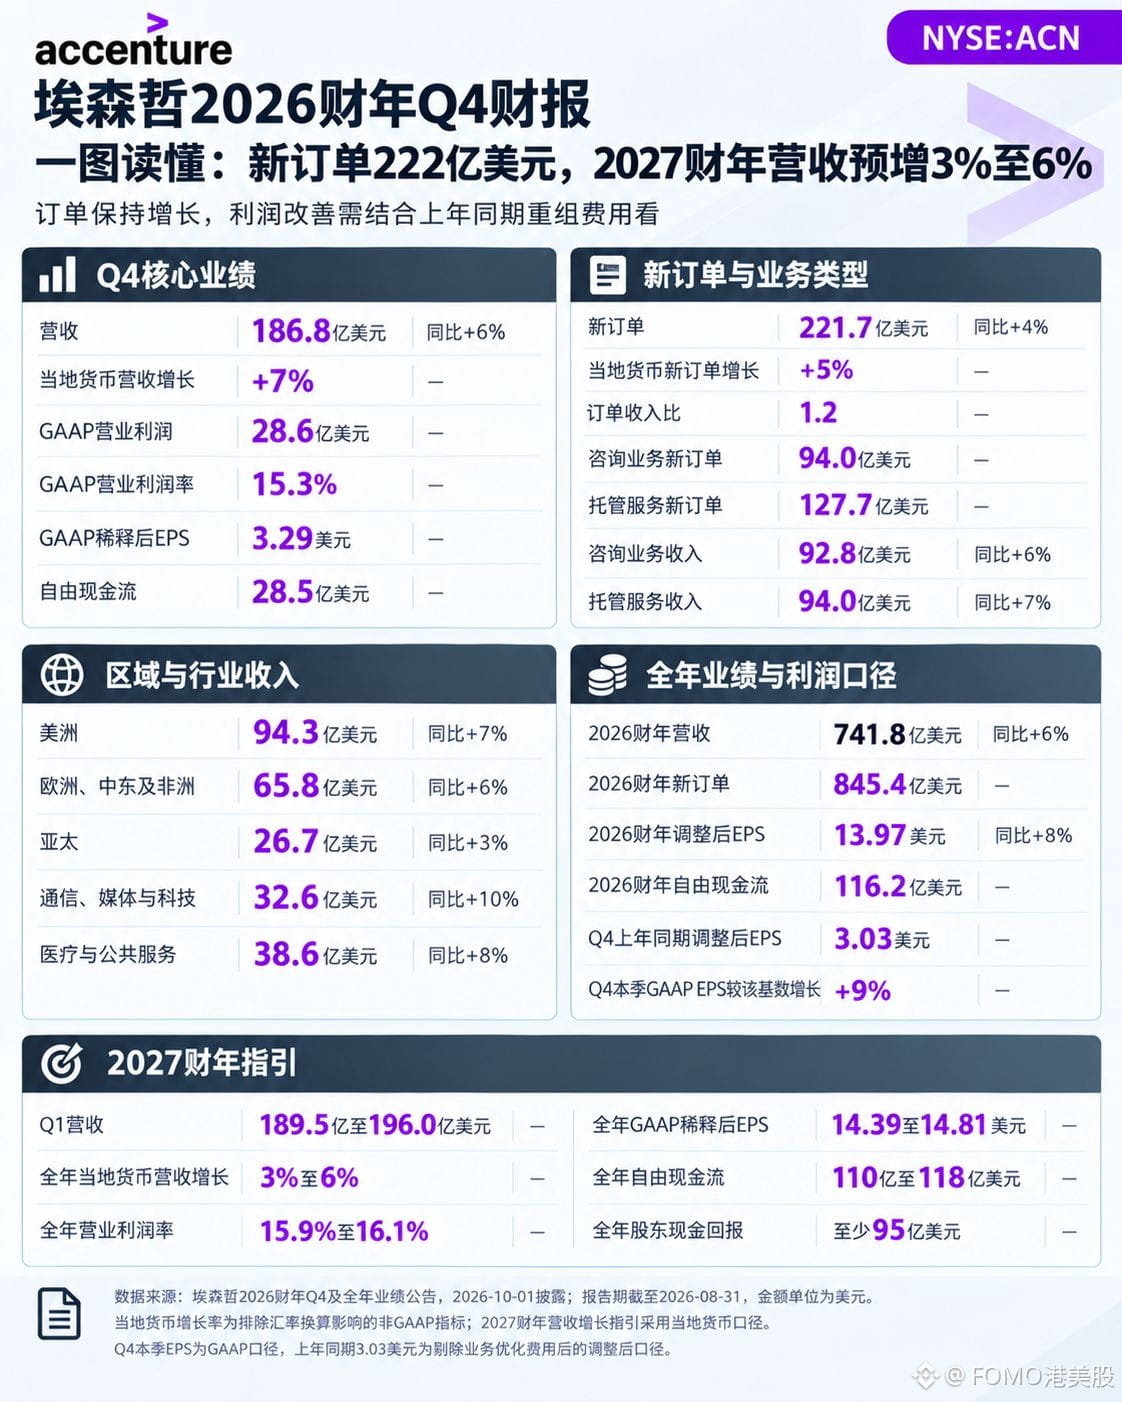
アクセンチュア $ACN Q4 売上高は186.8億ドルで前年比+6%、自社が提示していたガイダンス上限を超過。新規受注は221.7億ドルで、当四半期の売上高よりも高い水準です。ただし、2027会計年度の売上高ガイダンスは現地通貨ベースで+3%〜+6%のままです。
EPSは、まず前年比だけを見るのは早計です。今期のGAAP希薄化EPSは3.29ドル、前年同期は2.25ドルで+46%となりますが、前年は事業最適化費用が計上されており、それを除くと3.03ドル。この比較だと上昇は約+9%程度です。基準(ベース)が変われば結論も変わる、ということです。利益率も同様で、15.3%が対するのは前年調整後の15.1%です。
事業面では幅広いです。コンサル収入は92.8億ドルで+6%、アウトソーシング(管理・運用)は94.0億ドルで+7%。アジア太平洋のドル建て成長率は3%にとどまる一方、現地通貨ベースでは7%。為替が約4ポイント分を食い込みました。通期のフリーキャッシュフローは116.2億ドルで、前年の108.7億ドルを上回っています。
今後私が注目しているのは、受注が収益に転換されるスピードです。受注(売上への換算)比は1.2で、手元の案件は十分。ただし、来年の着地が3%〜6%のどちら側になるかを決めるのは、アジア太平洋とコンサルが成長率をどこまで押し上げられるか。Q4のキャッシュフローが下振れした点は、私は季節性として捉え、次の四半期でもう一度確認します。
以上は公開情報の整理であり、投資助言を構成するものではありません。
#埃森哲 #美股财报季来袭 #企业服务