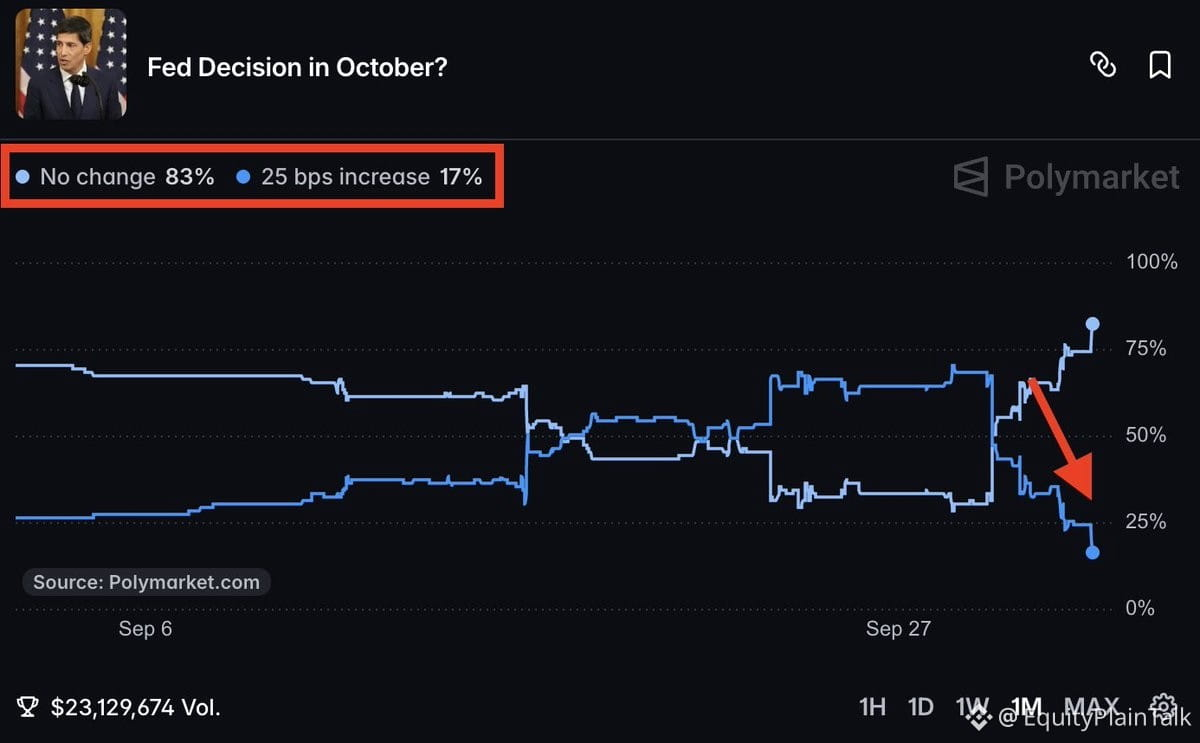
市場は金利見通しについて、たった今180度方向転換した。
9月の雇用統計が弱かったことで、10月の利上げ確率はわずか数日で75%から17%にまで急落した。
これは段階的な調整ではない――パニックによる再評価だ。
債券トレーダーは振り回されている。ある週はさらなる引き締めを織り込み、次の週には一気に後退している。この手のボラティリティは、次に何が起きるかを誰も本当には分かっていないことを示している。
現時点では、インフレ以上に雇用データがFRBの物語を動かしている。労働市場がさらに弱くなり続けるなら、利上げサイクルは実はすでに終わっているかもしれない。
しかし、熱いCPIの結果が出るとか、別の強い賃金・雇用関連の指標が出てくれば?すぐに、追加利上げの織り込みに戻る。
要するに結論として、マクロの見通しは混沌としていて、債券市場はその混乱をまさにリアルタイムで映し出している。