


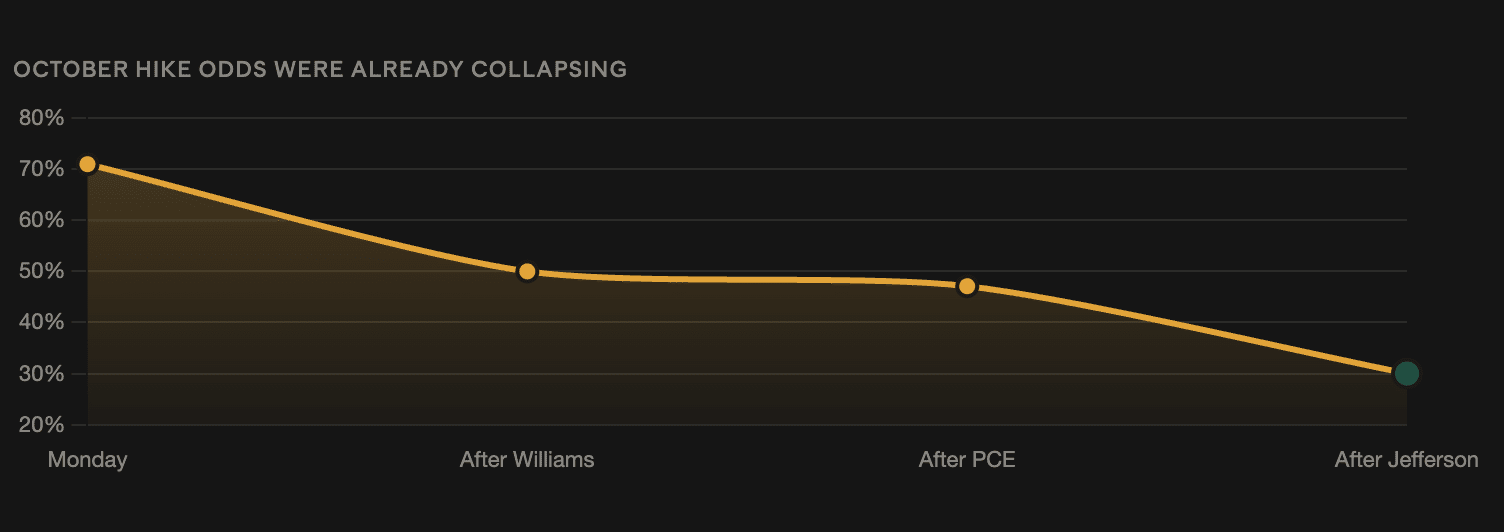
9月NFPは29,000で着地した。予想の90,000を逃し、BofAの最低ラインである60,000も下回り、さらに公表されたすべての予測を大幅に下回る結果となった。失業率は4.2%まで上昇。10月の利上げ確率は、発表前の時点で71%から30%へとすでに急落していた。29,000は、引き締めを正当化するための労働市場の材料を完全に取り除く。ビットコインは約86,500ドル近辺で推移し、資金調達率は10%だった(9月30日の水準の3倍)。また、指標発表に向けた建玉のオープン・インタレストはBTCで653,000。BNBチェーンではトークン化された株式が1.1Bドルを突破し、3.7Bドル市場の30%を獲得した。SECは助言者およびファンド向けの暗号資産カストディ(保管)枠組みを提案した。ストラテジーは時価総額でサウジ・ナショナル・バンクを上回った。
9月に給与支給がわずか29,000増、不就業率が4.2%に
9月のNFP:29,000人増 vs コンセンサス90,000人、ゴールドマン80,000人、BofA 60,000人 — BofAの最も慎重な見積もりでも、なお2倍以上上振れた。失業率は4.1%から4.2%へ上昇。ポイントになるのはADPとの乖離だ:水曜の民間部門給与が90,000人に対し、公式の総計は29,000人 — 重なる部分を測っているため、両系列とも注目と精査の対象になる。低調な新規失業保険申請(19.7万人)と雇用の弱さは矛盾しない:申請は解雇を測り、給与支給は純雇用を測るからだ。雇用主が人員削減をしているわけではないが、追加採用を止めている市場では、まさにこの組み合わせが起きる。10月の利上げ確率は、ウィリアムズ、PCE、そしてジェファーソンの「もう少し時間がかかるかもしれない」というコメントのリリース前から71%→30%へすでに低下していた — 29,000という数字は、引き締めのための労働市場の論拠を完全に取り除いた。変数は債券市場の反応:10年債はすでに、夜間に一度5.36%へ触れた後で9.4bp下落し5.217%に。Thielenの財政ドライバーの枠組みでは、長期金利は通常の景気循環でのように政策緩和に連動しない可能性がある。
暗号資産のファンディング・レートが10%へ3倍、建玉(オープン・インタレスト)は12か月ぶりの安値から反発
ビットコインの無期限先物のファンディング・レートは、9月30日以降で約3%から10%へ上昇した。OI(建玉)が27,000BTC増えて約653,000BTC(56.2Bドル)となり、価格も83,500ドルから86,500ドルへ上がった。支払い意思がファンディングを3倍に押し上げるのは確信の表れだが、同時にレバレッジのロングは不利な値動きでクローズされやすくなる — それが、調整を連鎖(カスケード)に変える仕組みだ。反発は低い水準から始まっている:9月30日時点の建玉は625,000BTCで、12か月ぶりの安値に近かったのに対し、4〜7月の平均は750,000BTC。価格が上がりつつOIも上昇しているのは、ショートの買い戻しではなく新規ポジションの建て直しを示す — 9月の8.44億ドル規模のショートスクイーズとは別のメカニズムだ。弱点はフローのデータに残っている:CryptoQuantのスポット需要指標は過去30日で17万BTC減少し、ETFは水曜に1.49億ドルの資金流出を記録した。ストラテジー、Strive、Coinbase、Robinhoodはいずれも、金曜のプレマーケットでビットコインに連動し2〜3%上昇した。
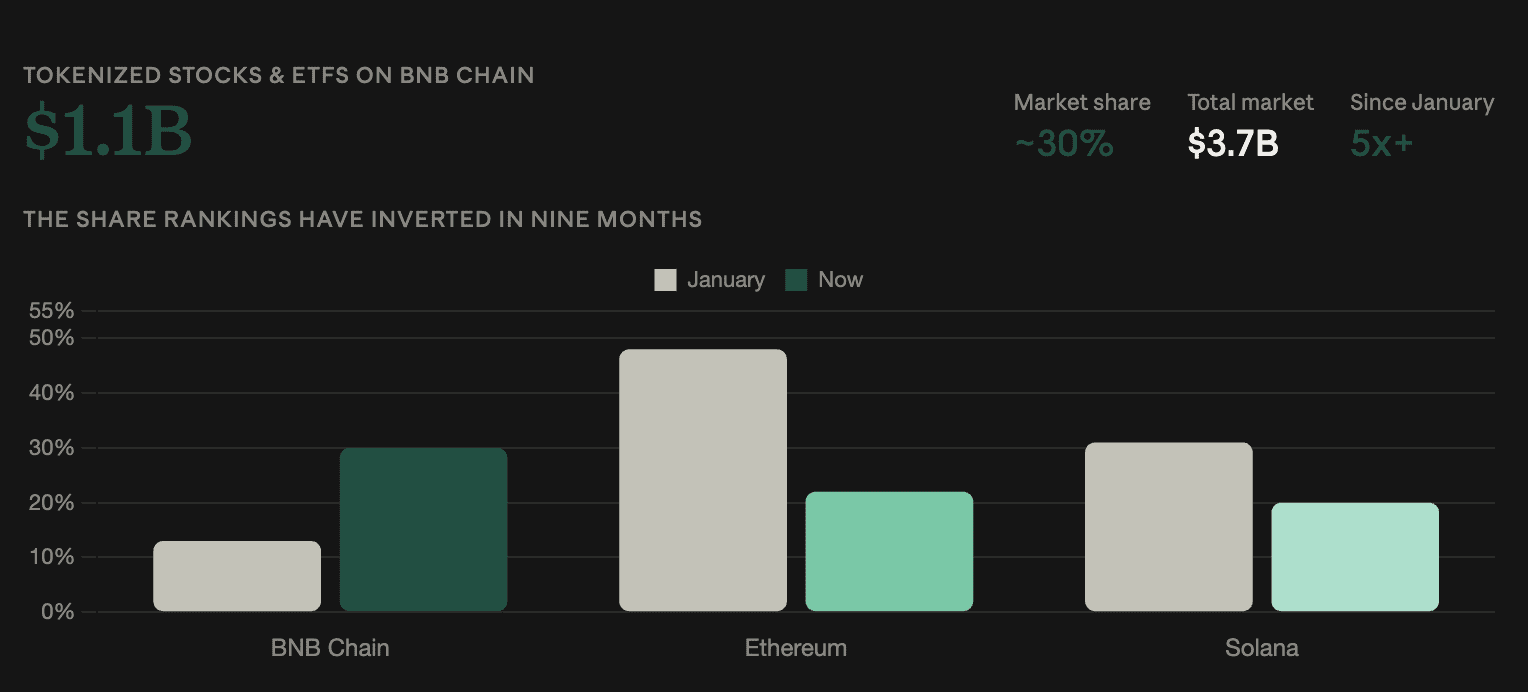
BNBチェーンがトークン化株式で10億ドルを突破、時価の30%を占める
BNBチェーン上のトークン化株式は11億ドルに到達。これはその閾値を最初に超えたブロックチェーンで、3.7Bドルの市場の約30%を占める。イーサリアムは828Mドル、ソラナは738Mドルに先行。1月以降のシェアの逆転が際立つ:BNBチェーンは13%から30%へ、イーサリアムは48%から22%へ、ソラナは31%から20%へ — 3つとも絶対額では増えており、全体市場が7.19億ドルから5倍に成長する中での動きだった。Binance Researchは、BNBチェーンでトークン化株式を保有するアドレスが180万件(全体の約45%)に上ると報告したが、これは同社の市場シェア30%が示唆する以上の参加 — つまり、平均保有額が小さく、裾野が広いことを意味する。SECの条件付き5年免除により、9月22日からは機関投資家による、パブリック・ブロックチェーン上でのトークン化株式の取引が可能になった。DTCCは10月のローンチに向けてトークン化サービスを準備中。NYSEは24/7のトークン化株式の場を開発中。Nasdaqは、Krakenの親会社と投票機能付きのトークン化株式で協業を進めている。CboeとS&Pダウ・ジョーンズは、トークン化オプションで協力する可能性がある。
SEC、アドバイザーと規制対象ファンド向けに暗号資産のカストディ(保管)枠組みを提案
SECは、暗号を保有する投資助言業者やファンド向けのカストディ規則を緩和する提案を行った。対象となるカストディ提供者が利用できない場合に助言業者が自己カストディを行うことを認め、さらに州の信託会社が暗号カストディ業務の担い手になれるようにする。SEC委員長アトキンス:「当社のルールは、多兆ドル規模の資産クラスに追いついていない」。自己カストディの主要条件:助言業者は各資産について、許可されたカストディ提供者が存在しないことを確認し、四半期ごとに再評価すること。あらゆる移転には、2名の権限を持つ個人による承認を要求すること。そしてサイバーセキュリティと鍵(キー)管理の安全策を維持すること。州の信託会社は、暗号カストディについて州の認可を受けている必要があり、監査済みの財務情報を維持し、顧客保有分を分別管理することが求められる。連邦官報掲載後60日間、パブリックコメントを受け付ける。今回の提案は、ポスト「CLARITY法」における規制強化の流れに加わる:CFTCはホワイトハウスによる審査のために暗号市場の提案を提出し、SECは9月にトークン化株式の取引を開放、そして当局は現在カストディに取り組んでいる。すなわち、立法が恒久的に規定することを意図した内容を、ルール作りを通じて枠組みに落とし込む動きだ。
Strategyの時価総額がサウジアラビア政府保有の国民銀行を上回り、世界の上場企業で385位に
Strategyの時価総額はサウジアラビア政府保有の国民銀行を上回り、BitcoinTreasuriesのデータによれば世界の上場企業のうち385位に位置付けられた。この節目は、Strategyが9月にFord(200位)を抜いたことに続く。ちょうどその時点で、Strategyの845,050BTCの保有ポジションは水面ぎりぎりで、平均コストは約75,419ドルだった。ビットコインが86,500ドルとなったことで、ポジションの含み益はより意味のある水準になった。資本配分も変わっている:同社はビットコインを買い増す代わりに、STRC優先株を自己株買いで取り戻している(ここまでに635Mドル、認可は2Bドルへ倍増)。現在の価格でみた場合、証券のディスカウントのほうが資産そのものより価値が高い、という判断だ。Striveは逆の動きで、SATA優先株を額面で発行し、ビットコインの購入を継続している(現在は25,000BTC)。同じ銘柄タイプでも方向性は真逆で、完全に「優先株が額面に対してどこで取引されているか」によって決まる。