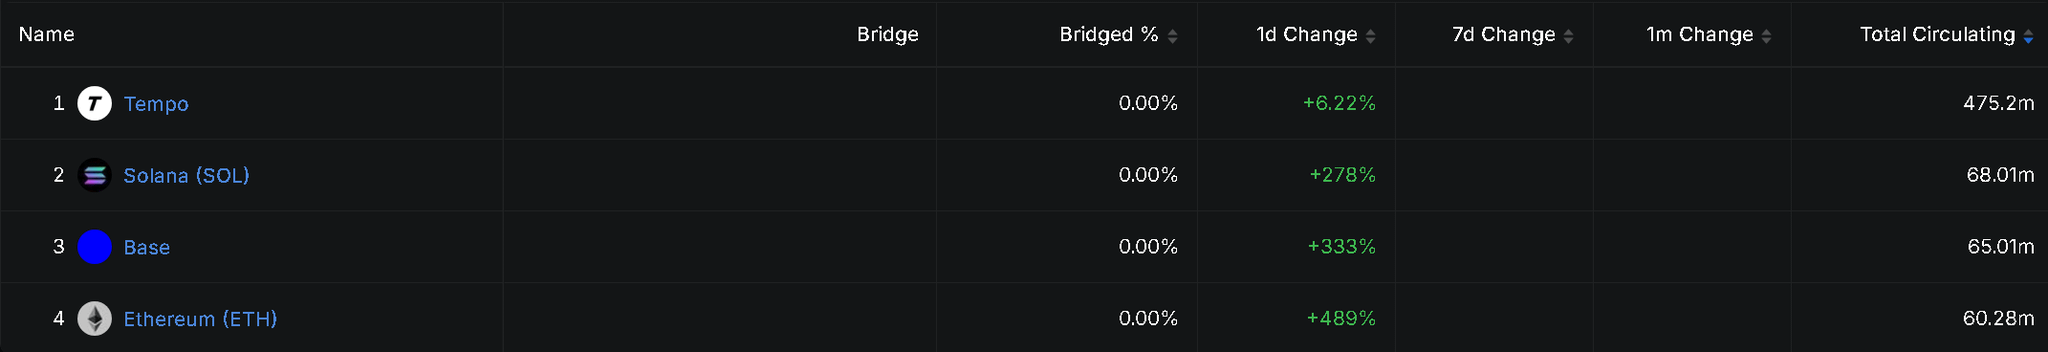
$OUSD は上場してから2日が経ち、現在の規模はおよそ6.7億ドルに近づいており、ステーブルコイン市場の規模で上位20位のプレイヤーになっています
当初「140社以上の提携企業がある」と宣言していましたが、最新の公開リストでは数が200社超にまで増えています
演出とは思えません。最終的には $PYUSD のように、少数にとどまる導入になると言う人もいます
私はむしろそうは思いません
ステーブルコインの導入/配布のユースケースは、ビジネスモデルの第一原理です
提携先リストについては、まだ中身に水分があるのではないかと思っています
ただ、仮にそのうちの一部であっても、より幅広い配布シーンにつながります(その中には、すでに大量の顧客や加盟店を抱えている決済機関も少なくないからです)
さらに、$PYUSD は PayPal 傘下の一製品にすぎないのに対し、Open Standard の中核事業は OUSD の採用を後押しすることです
今後の発展ルートとしては、基本的に「配布の場を増やしていく」ことが見えてきます
これらのチャネル側にとっては、OUSD を接続した後も、従来の入金・両替・支払いサービスは引き続き提供できます
同時に、顧客がもたらす OUSD の残高や利用アクティビティによって、チャネルは追加の収益分配も得られます
このお金の主な出どころは、ステーブルコインの背後にある米ドル準備金が生む利息です
(OUSD の設計では、管理手数料を差し引いたうえで、この収益分を採用を推進する提携企業に配分します)
それらはこの収益を自社で保持することもできますし、一部を拠出して顧客への補助を行い、より多くの資金を呼び込むこともできます
Circle のビジネスモデルを参考にすると、この収益は金利に制約されるため、支払い回数が増えても準備金の利息が同比率で増えるわけではありません
そのため、チャネルごとに魅力の度合いは異なります
ただ少なくとも、それを推進するための商業的な動機は成立しています
現時点で Stripe は Tempo 上の OUSD をデフォルトのステーブルコイン設定にしており、製品の支払いフローに組み込んでいます
Stripe の顧客にとっては、もともと使っていた支払いサービスを1つ有効化しただけ、という可能性もあります
将来的に、ステーブルコインが大規模に採用される局面は、「大量のユーザーが自分がすでにステーブルコインを使っていることに気づいていない」段階で起きます