ハンプトンの面白い30年比較では、バイ・トゥ・レットがS&P 500をわずかに上回ったように見えます。ですが、過去の実績は誤解を招きがちです──次の30年は、これまでの30年とは同じ姿にならないでしょう。
イングランド銀行のワーキングペーパーが指摘した通り、1985年から2018年にかけての英国の住宅価格の上昇は、実質金利の低下が主に説明しています。その下落のうち3分の2はすでに反転しました。何十年も不動産のリターンを押し上げてきた追い風は、もう消えています。
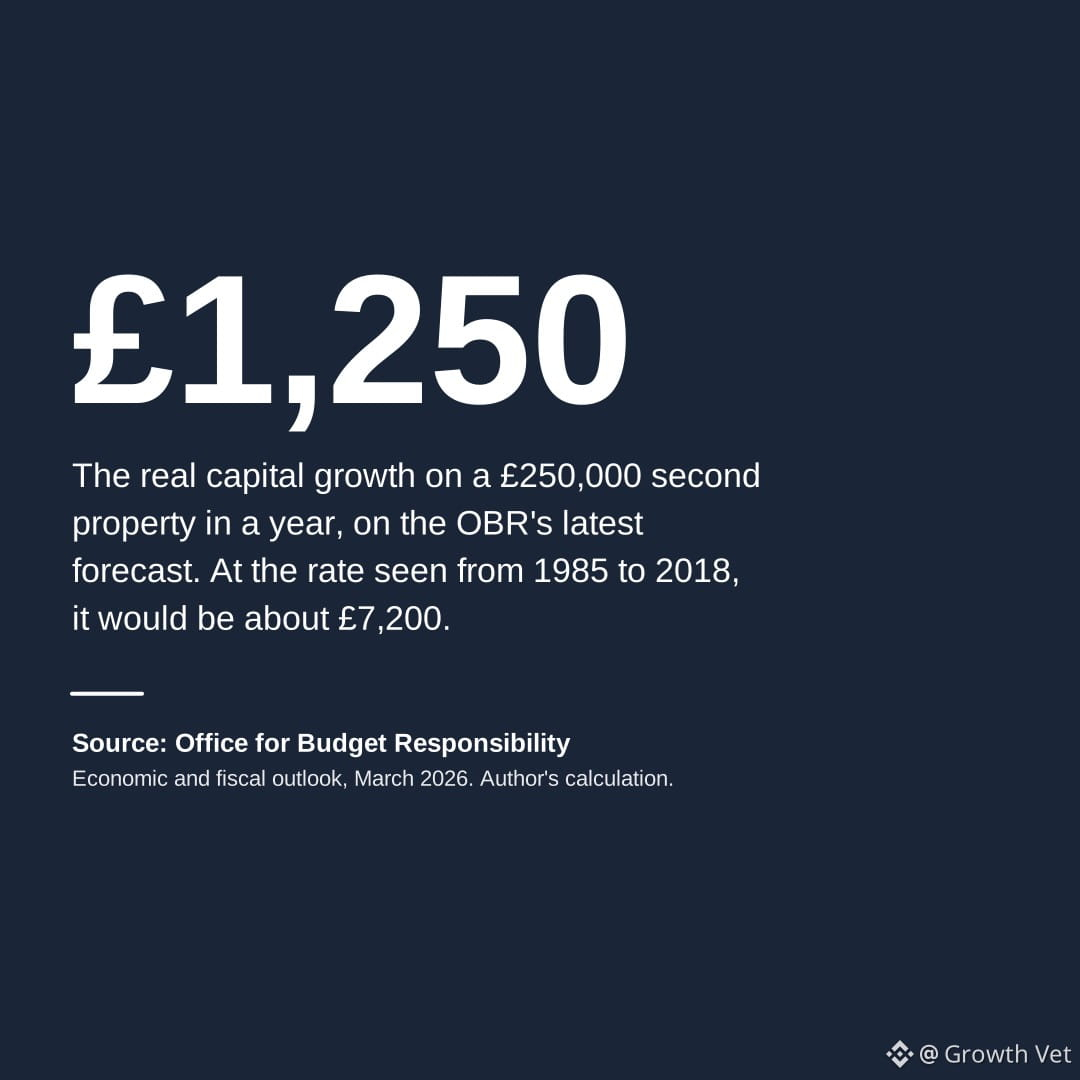
£250,000の物件なら、昔の成長率はインフレ後で年間約£7,200をもたらしました。現在のOBRの予測では? 約£1,250です。差は非常に大きいです。
今日バイ・トゥ・レットを検討しているなら、昔の前提を取り除いて考えてください。自問しましょう──賃料収入だけで、セカンド物件を所有する価値はあるでしょうか? その答えがはっきり「はい」でないなら、実現しないかもしれない値上がりに賭けていることになります。
不動産は分散投資ポートフォリオの一部として今でも機能し得ますが、「簡単に稼げる」時代は終わりました。成長投資家は規律を保つべきです。値上がり(キャピタル・アプリシエーション)が重要であり、今のところ、多くの場合で、レバレッジをかけた不動産よりも株式のほうがリスク調整後の複利ポテンシャルが高いのです。