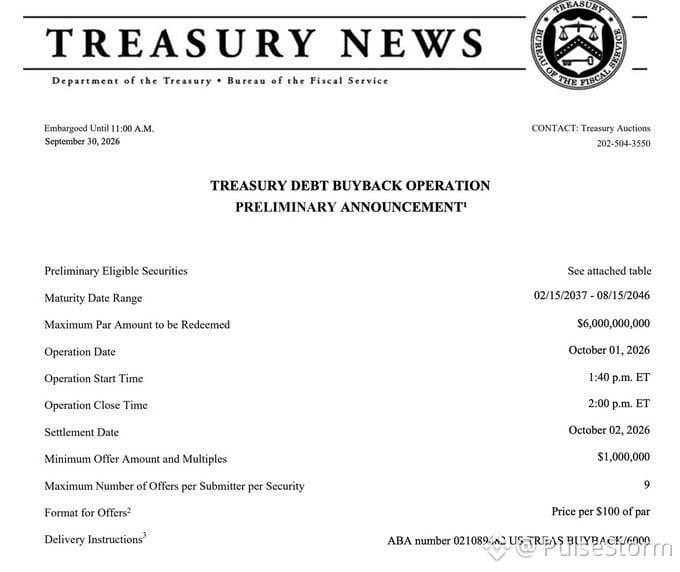
財務省は本日、さらに60億ドルの自社株買い(バイバック)を実施した。これはもはや単発の気まぐれではなく、定期的なスケジュールの一部だ。プログラムは9月10日に開始され、当初の20億ドルの上限から3倍になっている。だが重要なのは、9月に行われた最初の60億ドルのオペが、市場をまったく落ち着かせなかったことだ。利回りはそれでも上昇した。
その日の10年債利回りは4.85%に到達。2023年10月以来の高水準だ。30年債は5.31%まで上昇し、当時としては2007年6月以来の高水準だった。それ以降は?利回りはさらに高くなっている。先週、30年債は5.50%に到達。2004年以来の高水準だ。
ベッセントはこれを「財務省によるひねり(Treasury twist)」として位置づけている。これは、FRBの旧来のオペレーション・ツイストの“お作法”をなぞるものだ。長期の債務を買い、長期の借入コストを押し下げる。だが、この仕組みはこれまで、その結果を出せていない。
財務省は11月4日までに少なくとも40億ドルのバイバックを行うことを約束している。本日の60億ドルはその下限を上回っている。今後の規模の詳細は、11月4日の四半期リファンディングで明らかになる。
では、暗号資産にとっての実際の流動性の見立ては何か。これらのオペは、限界(マージン)において流動性を追加する。しかし長期利回りをコントロールするわけではない。長期利回りは、インフレ期待、債券供給、そしてFRBの政策によって動く。$BTCはバイバック見出しに対して過去には反応してきたが、効果は短命だった。より大きな原動力は、単一の木曜日のオペではなく、より広い利回りと流動性のトレンドである。
さて、取引はどうする?10年債と30年債の利回りを見てほしい。これらのバイバックにもかかわらず上昇し続けるなら、それは流動性注入が、より広いマクロの圧力を相殺するには足りないというサインになる。$BTCにとっては、それは利回りが実際に反応するまで、レンジでの揉み合い、もしくは下方向を示す可能性があるということだ。利回りが安定するか、あるいは下がるなら、その時はリスクオンの合図が得られる。現状のセットアップは、慎重でいるべきだと言っている—見出しを追いかけず、利回りの反応を取引しよう。