#uscorepceeasesto3%inaugust
クーラーなインフレ報告が、FRBの利上げストーリーを複雑にした
次のFRB利上げに対する期待が急上昇したのはほんの数日前のことだが、落ち着いたインフレ報告によって、物語は逆方向へ押し戻された——政策の見通しがいかに素早く変わり得るかが示されている。
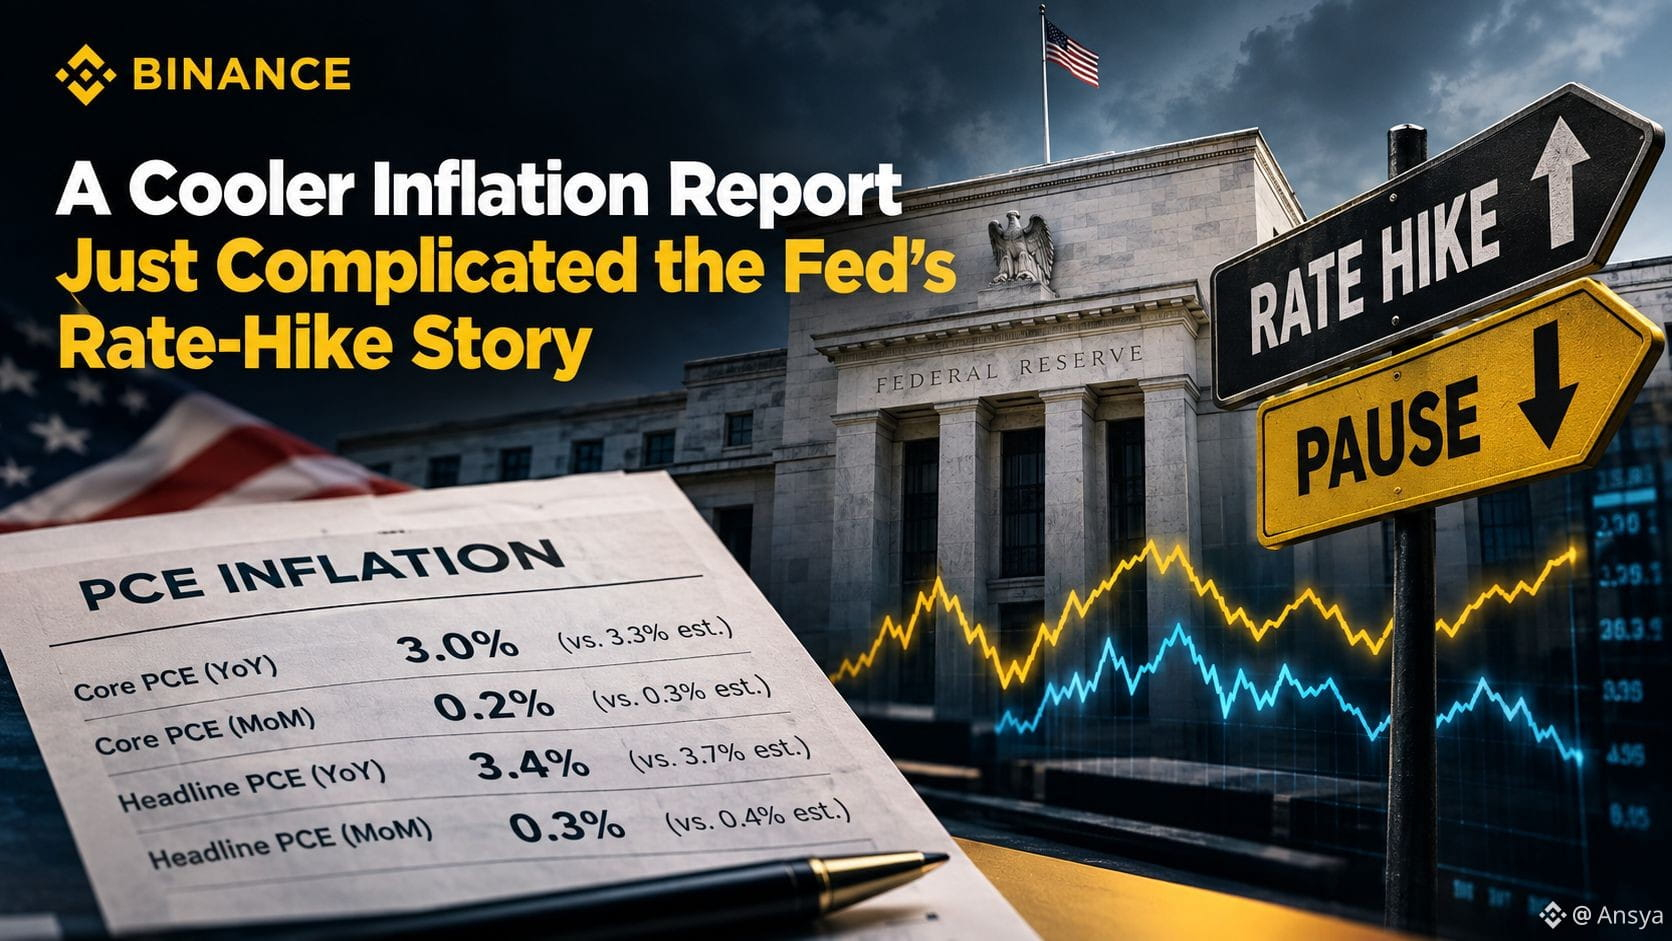
数字が示すのはこうだ。米商務省の8月コアPCE指数(FRBが重視するインフレ指標)は、前年比で3.0%上昇、7月からは0.2%上昇した。どちらの結果も市場予想を下回っている。重要なのは、7月のコアPCEの数値も下方修正され、従来の3.3%から3.0%へとなっている点だ。ヘッドラインのPCEは前年比で3.4%上昇、月次では0.3%上昇した。
落ち着いた年次の見通しの一部には、BEA(米経済分析局)が実施した年次の手法更新が反映されている。これはポートフォリオ管理、法律サービス、コンピューターソフトなどのカテゴリの測定方法を変更しており、修正は2021年までさかのぼっている。修正データによって、3カ月の年率換算ベースのコアインフレは約2%になった。
ただし、これはFRBの次の一手を決着づけるものではない。ミシェル・バールFRB副議長は9月29日時点でも、さらなる政策調整が必要になる可能性があると主張していた。さらに、最近のデータでは、家計の消費支出が堅調であり、エネルギー価格の上昇圧力も続いていることが示されている。
より大きな教訓は、10月の判断が引き続き「データ依存」であるということだ。今回のPCEは、直近の利上げに対する一部の圧力を和らげるが、政策当局が見ているインフレのリスクを消し去るわけではない。
インフレと成長データが異なる方向を示すとき、FRBはどちらをより重視すべきなのか?
#PCE #FederalReserve #Inflation #Macro
$STX $MOVR $AGT