


暗号資産市場が終了を迎えた第3四半期は力強く、ビットコイン(BTC)とイーサリアム(ETH)がそろって、近年まれに見る大幅な反発の好成績を記録した。
ビットコイン(BTC)は2026年の第3四半期に、約5.85万ドルから8.3万~8.5万ドルの範囲まで一気に反発した。四半期の上昇率は、データソースによって約42%~43%とされ、2024年初頭以来の最強の単四半期成績となった。イーサリアム(ETH)のパフォーマンスはさらに際立っており、第3四半期に約1,570ドルから2,686ドル前後まで上昇し、四半期の上昇率は約71%に達した。これにより、今年上半期に大きな調整を経た後、BTCとETHはQ3で明確な資金回帰の相場を見せたことを示している。
10月1日を迎え、市場の注目は正式に第4四半期へと移りました。過去のデータによると、第4四半期(「Uptober」)は長年にわたり、ビットコインの平均リターンが最も高い四半期です。しかし、米国債利回りが依然として高水準にあり、原油価格や地政学リスクも収まっていないなか、「季節性」が再び機能するかどうかは、まだ見極める必要があります。
BTC、四半期で42%超上昇し、3四半期連続の下落に終止符
CoinGlassの過去データによると、ビットコインは2026年第3四半期に約42.4%上昇しました。異なる終値時点を採用する他の統計では、約43%前後となっています。BTCが3四半期連続の下落を経て、四半期ベースで初めてプラスのリターンを記録しました。
四半期ごとのパフォーマンスを見ると、BTCは:
2026年第1四半期:-22.1%
2026年第2四半期:-14.2%
2026年第3四半期:約 +42%~43%
これにより、第3四半期はBTCにとって、約68.6%上昇した2024年第1四半期以来、最も好調な四半期となりました。第3四半期は通常、ビットコインにとって最も強い四半期ではありません。過去のデータによると、第3四半期の平均上昇率は約5%~9%にすぎず、第4四半期を大きく下回ります。今年の第3四半期に4割を超える反発を記録したこと自体、比較的まれな動きです。
ETHはさらに強く、第3四半期に約71%上昇
同期間、イーサリアムの反発幅はビットコインを大きく上回りました。CoinGlassのデータによると、ETHは7月初めに約1,569.91ドルで始まり、9月30日時点で約2,687ドルとなり、第3四半期の上昇率は約71.2%に達しました。
これにより、ETHは上半期に2四半期連続で大幅下落した流れを反転させました。
2026年第1四半期:約 -29%
2026年第2四半期:約 -25%
2026年第3四半期:約 +71%
ただし、第3四半期にこれほど力強く上昇したものの、ETHは年初から9月末までの時点で、上半期の下落分をまだ完全には取り戻していません。今回の上昇は、価格が全面的に過去の高値を突破したというより、大幅に「失地を回復した」動きに近いことを示しています。
ETF資金の再流入が、第3四半期の反発を後押し
機関投資家の資金回帰も、第3四半期の相場を支えた重要な背景です。米国の現物ビットコインETFは、9月最後の完全な週に約24億ドルの純流入を記録しました。これは2025年10月以来、最大規模の週間流入の一つであり、今年一時マイナスに転じていた累計資金フローも改善しました。イーサリアムETFへの資金流入も回復し、8月には米国の現物ETH ETFに約17.5億ドルが流入しました。第3四半期の上昇は高レバレッジの先物にのみ牽引されたものではなく、現物やETFの需要回復もBTCとETHを支えました。
史上最強の四半期が目前?BTC、第4四半期の平均上昇率は77%
現在、市場最大の注目点は、ビットコインが季節性で最も強いとされる第4四半期に正式に入ったことです。CoinGlassの過去の統計によると、2013年以降:
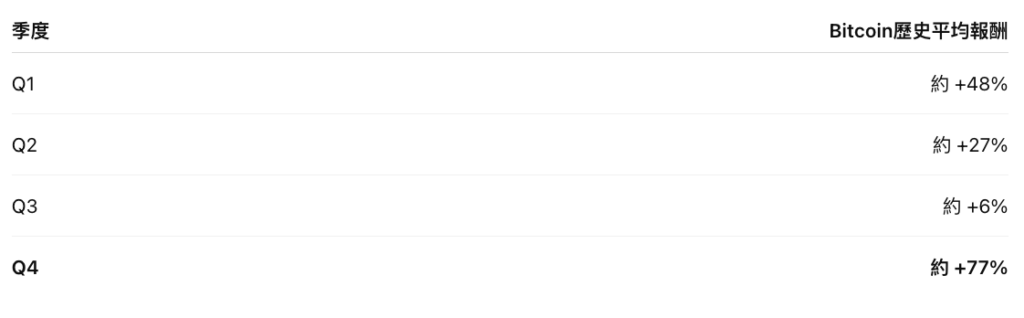
ビットコインの第4四半期のリターン中央値も約+47.7%と高く、他の四半期を大きく上回ります。ビットコインの過去の急騰相場のいくつかも、第4四半期に集中しています。例えば:
2013年第4四半期:+479.6%
2017年第4四半期:+215.1%
2020年第4四半期:+168.0%
2023年第4四半期:+56.9%
2024年第4四半期:+47.7%
これも、市場が10月を「Uptober」と呼ぶことが多い理由の一つです。ただし、季節性のデータを、BTCが第4四半期に必ず上昇すると解釈することはできません。2013年から2025年までの13回の第4四半期をみると、上昇したのは約8回、下落したのは5回です。2018年第4四半期は約42%下落、2019年第4四半期は約13%下落、2022年第4四半期は約15%下落し、直近の2025年第4四半期も約23%下落しました。また、77%という「平均上昇率」は、2013年や2017年などの極端な強気相場の年に押し上げられています。そのため、典型的な年の動きをよりよく反映する中央値は約48%です。
歴史的に、第4四半期は確かにBTCにとって最も強い四半期ですが、「史上最強」が「今年必ず上昇する」ことを意味するわけではありません。最新発表の米国8月個人消費支出(PCE)物価指数は前年比3.4%と、市場予想の3.7%を下回りました。コアPCEも約3.0%と、予想の3.3%を下回ったため、市場ではFRBが10月に追加利上げを行うとの見方が後退し、ビットコインは一時的に反発しました。
現時点で、第4四半期の始まりは比較的安定しています。Binanceの最新データによると、BTCは約83,795ドルで、過去24時間の取引レンジは約82,928~85,600ドルです。ETHは約2,692ドルで、24時間のレンジは約2,657~2,737ドルとなっています。つまり、BTCは第3四半期に4割を超える急騰を記録した後も、8万ドルの大台を維持しています。一方、イーサリアムは引き続き2,700ドル付近で攻防を続けています。
テクニカル面から見ると、第4四半期に市場がまず確認すべきなのは、すぐに史上最高値を試せるかどうかではなく、BTCが8万~8万3,000ドルの水準を維持できるか、そしてETHが2,700ドルを上回る水準にしっかり定着できるかどうかです。
第4四半期の相場を左右する3つの重要な変数
第4四半期は歴史的に有利な季節性を持つものの、今年も過去の年末相場を再現できるかどうかは、より現実的な3つの要因にかかっています。
1つ目はETFと機関投資家の資金フローです。第3四半期にBTCは5万8,000ドルから8万ドル超まで大幅に反発しました。機関投資家による現物需要が続くかどうかは、相場がさらに上昇するための重要な条件です。
2つ目は米国の金利と債券利回りです。高金利環境は、現金や米国債を保有する魅力を高め、BTCやETHなどのリスク資産のバリュエーション拡大を抑える要因となります。
3つ目は、レバレッジが再び過熱するかどうかです。第3四半期の大幅上昇後、先物の未決済建玉や資金調達率(Funding Rate)が急上昇すれば、市場はロングポジションのデレバレッジ圧力に直面する可能性もあります。
今年の第4四半期における本当の重要課題は、「歴史的に第4四半期は上昇するのか」ではありません。第3四半期に暗号資産市場へ再び流入した資金が、第4四半期も市場にとどまるかどうかです。
「ビットコイン、第3四半期に42%超の急騰で2024年以来の好成績!イーサリアムは71%上昇、史上最強の第4四半期が本格始動」という記事は、最初に(區塊客)で公開されました。