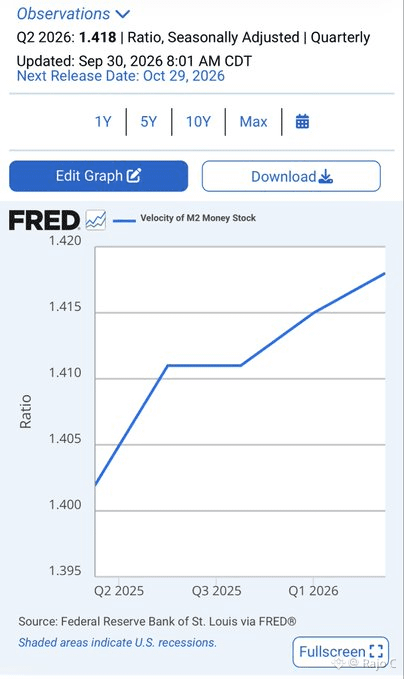
#uscorepceeasesto3%inaugust 最新の更新チャート「M2ベロシティ」をお届けします。M2ベロシティは、名目GDPをM2マネーサプライの金額で割ったものにすぎません。つまり、既存のマネーストックがどれだけ効果的に経済活動へ転換されているかを示します。9月30日、BEAは第2四半期の実質GDPを1.5%から2.2%へ、名目GDPを8.0%から8.5%へ改定しました。名目GDPはベロシティ計算における分子のため、機械的に第2四半期のM2ベロシティは1.415から1.418へ押し上げられました。
重要なのは、この最新のベロシティの数値は依然として2026年第2四半期のものであり、4月、5月、6月を対象としている点です。7月、8月、9月は含まれていません。したがってこのチャートは、概ね最新のQ3悪化の大部分、9月のFRB利上げ、そして最新のエネルギー圧力がデータに反映される前の経済を、まだ振り返って見ている状態です。
また、第2四半期のGDPヘッドラインが強かった要因も幅広いものではありません。改定の多くは、在庫、データセンター建設を含む固定投資、改訂された個人消費、更新された価格見通し、そして季節調整によるものです。不動産、情報、耐久財製造、金融が純増の多くを担った一方で、輸送、小売、非耐久財製造、鉱業はすでに縮小していました。第2四半期は総じて弱い四半期ではありませんが、成長はヘッドラインの下で、次第により集中していくようになっていました。
だからこそ、ベロシティのトレンドが今も重要なのです。名目GDPが大幅に上方修正された後でも、ベロシティは1.415から1.418へわずかにしか上がりませんでした。これは、M2自体がほぼ同じ速さで拡大していたためです。言い換えると、より多くの資金がシステムに流れ込んでいるのは事実ですが、そのより大きなマネー供給を追加の名目活動へ変える効率は、ほとんど改善していないのです。
次の数値は7月から9月を対象とし、もし第3四半期、そして特に第4四半期で、ベロシティがほとんど動かない、横ばいになる、あるいは下がり始める一方で、労働、信用、家計所得、そして景気循環関連の産業が弱まり続けるなら、それは、良く見えるGDPヘッドラインが経済モメンタムのより広範な喪失を覆い隠しているという、より強い証拠になります。$PROMPT $0G $MEW