#micronbeatsearningsliftsguidance
マイクロン、AIメモリ需要が堅調な中で業績予想を上回る
マイクロン・テクノロジーは、2026年度の第4四半期および通期の結果を報告し、AIおよびデータセンター向けシステムで使用されるメモリ製品への強い需要を背景に挙げました。
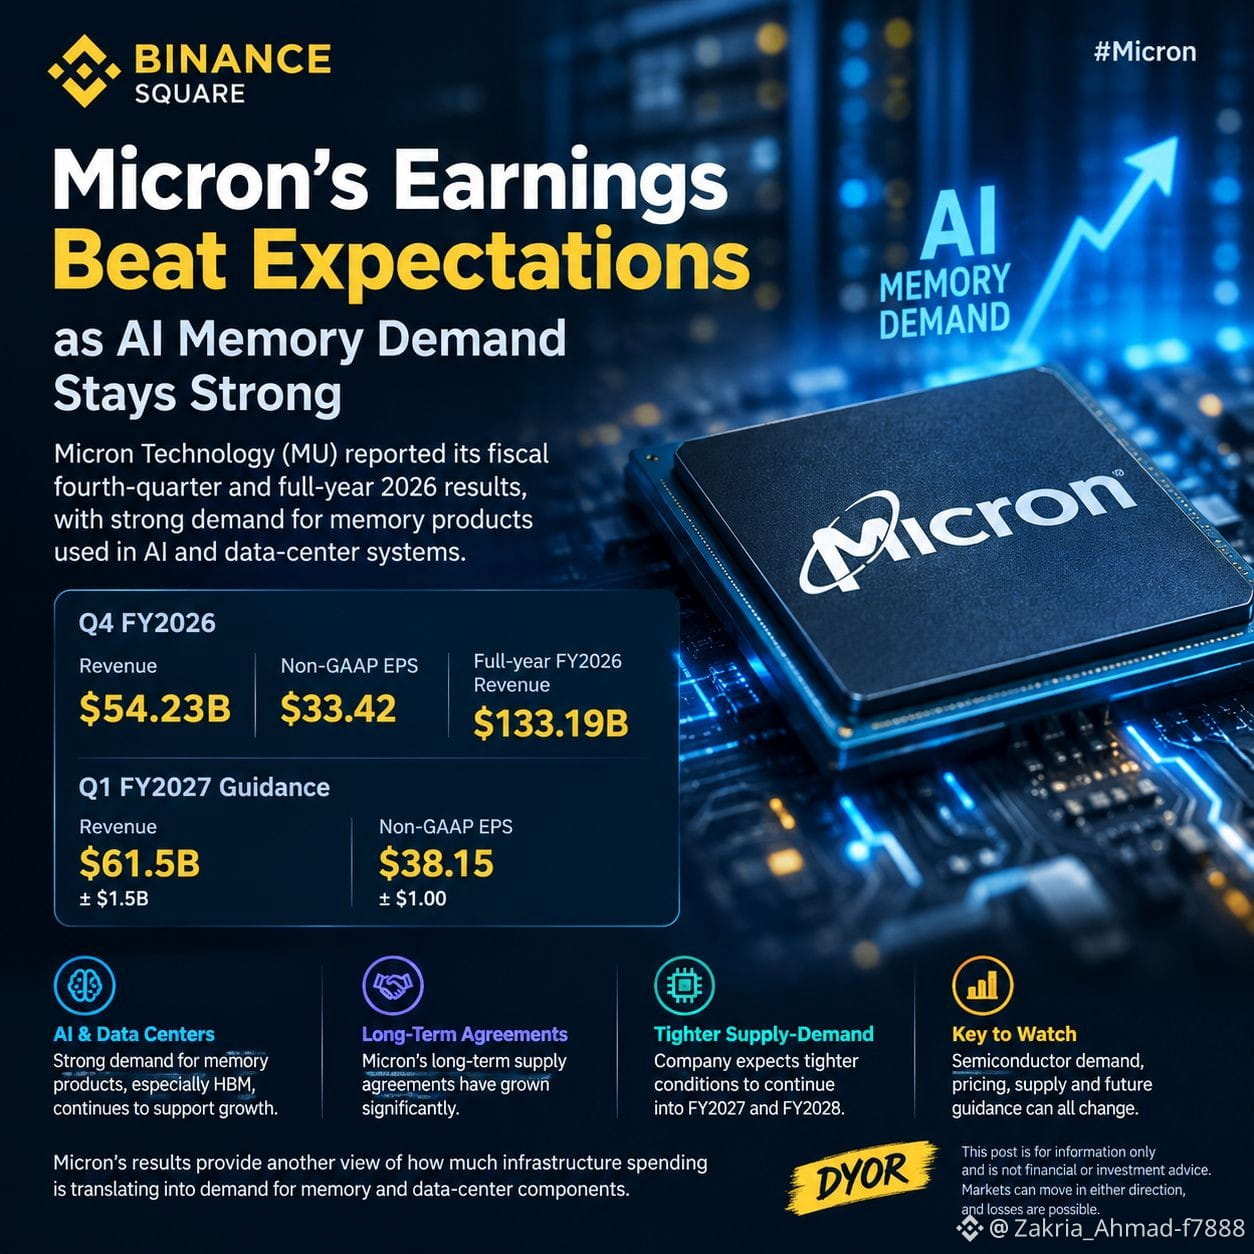
マイクロンの発表内容:
• 第4四半期 売上高:542.3億ドル
• 第4四半期 非GAAP EPS:33.42ドル
• 通期(FY2026)売上高:1,331.9億ドル
• 第1四半期(FY2027)売上高見通し:615億ドル ± 15億ドル
• 第1四半期 非GAAP EPS見通し:38.15 ± 1.00ドル
同社の最新見通しは、前四半期に提示したガイダンスを上回っています。マイクロンはこれまで第4四半期の売上高を約500億ドルと見込んでいましたが、実績は542.3億ドルでした。
注目すべき主要な領域の一つは、AI関連のメモリ需要です。マイクロンは、長期の供給契約が大きく増えたとしつつ、高帯域幅メモリ(HBM)への需要が、その事業見通しにおいて重要な位置を占め続けていると述べています。ロイターによると、マイクロンは、需給の引き締まりが、2027年および2028年度にかけても継続すると見込んでいるとのことです。
これにより、マイクロンは、より広範なAI半導体市場と並行して追うのに興味深い企業となります。同社の決算は、インフラ投資がどれほどメモリやデータセンター関連部品の需要につながっているのかについて、別の視点も提供しています。
とはいえ、堅調な業績が、そのまま株価が同じ方向に続くことを自動的に意味するわけではありません。半導体の需要、価格、供給、設備投資、そして今後の見通しはすべて変わり得ます。
私は、マイクロンの見通しが2027年度を通じてどのように展開していくかを注視します。
DYOR。これは情報提供のみを目的とした投稿であり、金融または投資助言ではありません。市場はどちらの方向にも動き得て、損失が発生する可能性があります。
#micron #MU #earnings #Aİ #Semiconductors #stocks