美光(Micron)最新财报与市场思考:AI狂飙下的存储巨头,能否打破“周期魔咒”?
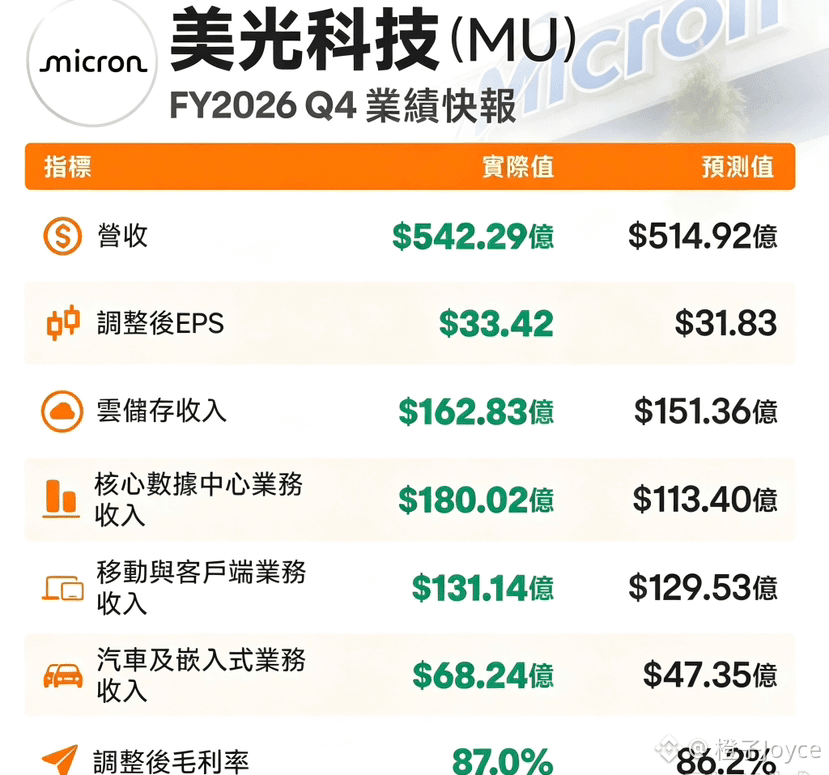
美光科技(Micron Technology)公布了强劲的第四财季业绩,核心财报亮点
每股收益(EPS): 调整后 EPS 达 $33.42(上年同期仅 $3.03),高于市场预期的 $31.72。
季度营收: 达 $540亿,同比大增 379%,超越预期的 $510亿。
毛利率: 创下 87% 的历史新高记录。
现金流与资产负债表: 全年产生 $590亿 自由现金流,偿还 $100亿 债务(债务余额降至 $50亿),并已重启股票回购;市场预计新财年自由现金流有望达 $1,290亿。
行业现状与核心矛盾
1. 供需格局持续紧绷,全球数据中心投资正向万亿美元级别迈进,AI 服务器对高端存储芯片(如 HBM)的需求呈爆发式增长。CEO 桑杰·梅赫罗特拉(Sanjay Mehrotra)指出,2027 及 2028 财年的供需状况预计将比 2026 财年更为紧张。受惨烈的前一轮下行周期影响,行业扩产极为谨慎,新产能预计要到 2027 年中期后才会陆续投产。
2. 华尔街为何仍给“低估值”?
存储芯片历来是半导体中周期波动最剧烈的细分领域。尽管美光业绩亮眼,但华尔街给出的预期市盈率(P/E)仅约为 6.6倍(远低于 S&P 500 的 18.5倍)。
担忧顶点(Peak Signal): 美光对下一财季的指引显示销售增长和毛利率将小幅回落,引发部分投资者警惕上行周期是否见顶。
周期时机错失恐惧: 许多科技投资者对过去误判周期顶部的损失记忆犹新,习惯在业绩顶峰时选择离场。
破局尝试:改变商业模式
为摆脱“高波动、低估值”的周期魔咒,美光正推动客户签署长达 5 年的长期供应协议(通常为 1 年):
包含价格底线与高上限保护;
具备强约束力条款及客户预付款项;
目前已签署 16 份合同,覆盖约 20% 的存储出货量 与 1/3 的存储产品总量。#币安广场#半导体
$MU