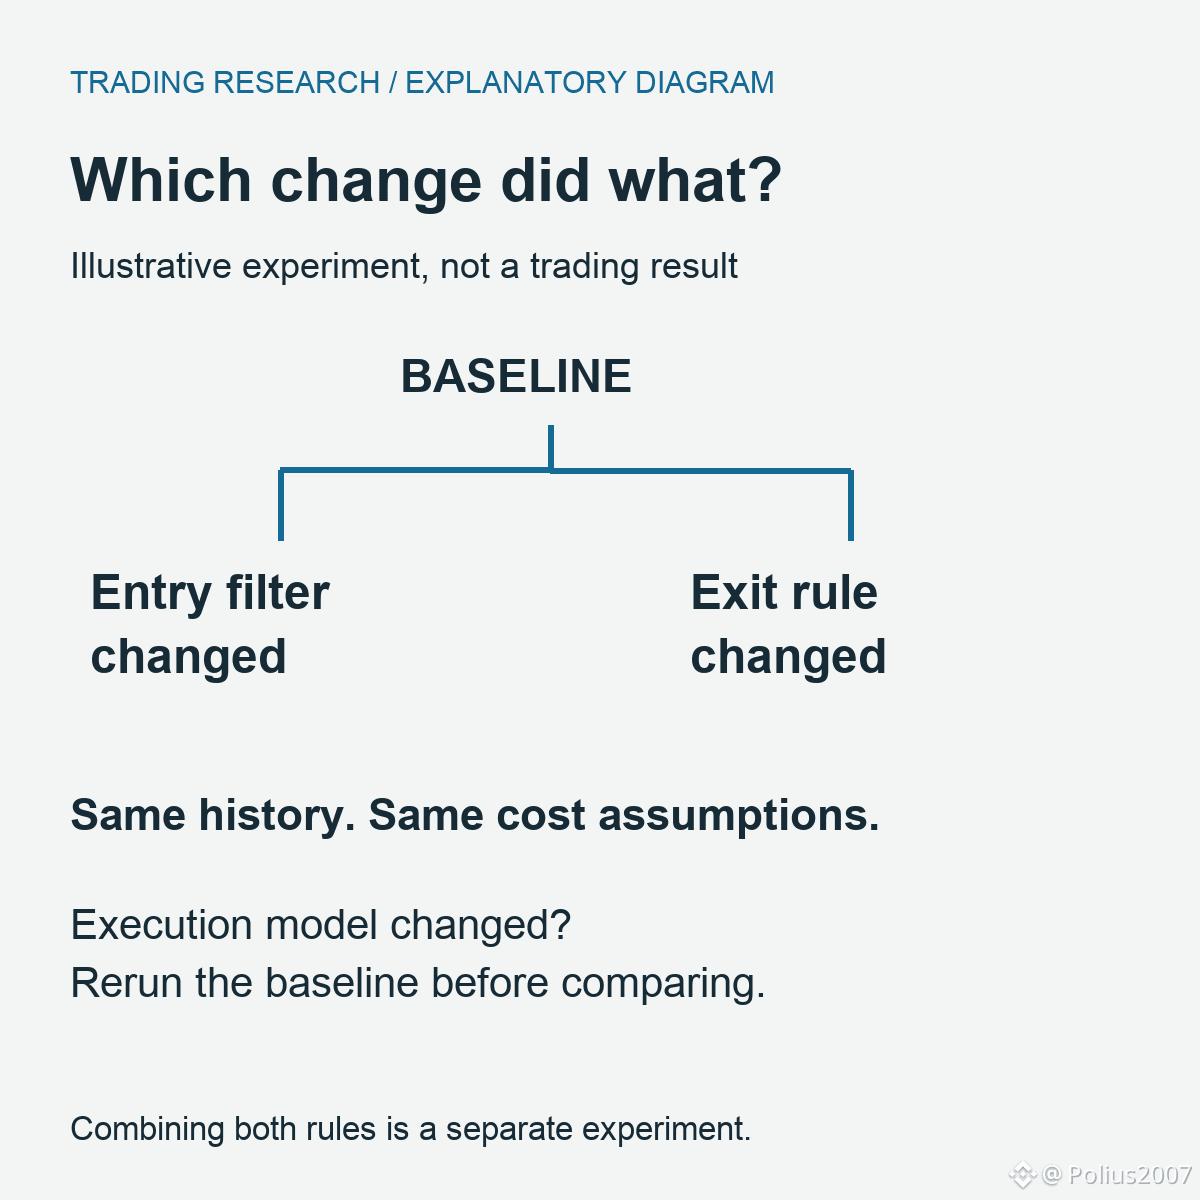
エントリーフィルターを変更し、それからエグジットルールを変更します。2つ目のバックテストの方が良く見えます。では、どの変更がその成果の功績なのでしょうか?
これは私がXTester Studioで取り組んでいる問題の1つです。結果は、それを生み出したバージョンと、検証している問いに結び付けておく必要があります。そうしないと、次の実験は推測から始まってしまいます。
比較の設定方法は次の通りです。まず元の戦略をベースラインとして維持し、エントリーフィルターだけを単独でテストします。次に、その同じベースラインからエグジットルールをテストします。歴史的期間と取引コストの前提は同じままにします。両方の変更を組み合わせるのは、別の実験として行います。
この作業には、あまり目立たない別の複雑さもあります。シミュレーター側も変わり得るのです。最近、Studio内の修正により、分境界(minute boundaries)で発注した成行注文のスリッページが正しく反映されるようになりました。古いテストがその挙動を使っている場合は、新しい戦略バージョンと比較する前にベースラインを再実行してください。結果が異なるのは、実行モデルの違いによる可能性があります。
新しいルールを採用する前に、1つだけ答えたい疑問があります。戦略を変えたのか、テスト条件を変えたのか、それとも両方を変えたのか?