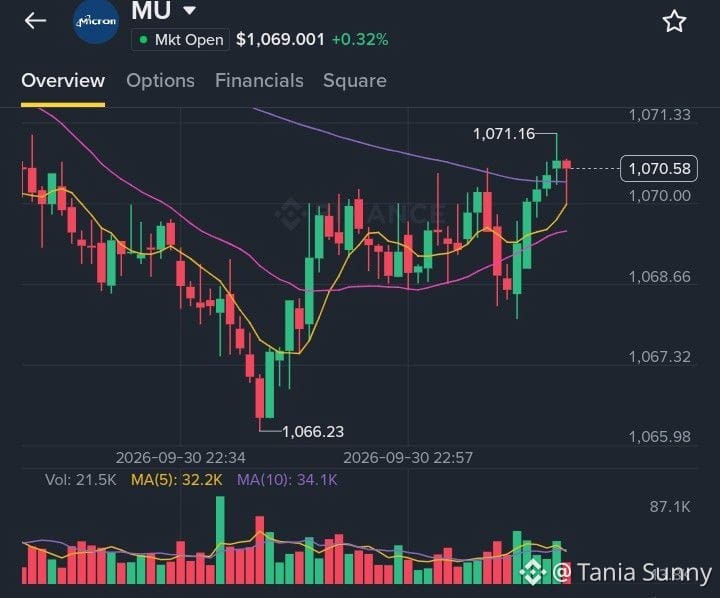
私は本日、9月30日のQ4 FY2026の決算について、$MU を綿密に見ています。
今年の状況は昨年とは大きく違います。AIアクセラレータ向けのHBM3E需要がスポット価格を契約水準の4〜5倍に押し上げています(TrendForceデータ)。そしてミクロンは、規模をもって供給できる3社のうちの1社です。
なぜ$MU に強気なのか:
- 物語の中心がデータセンターに移った:Nvidiaはデータセンター売上を890億ドル(前年比+117%)と発表し、AMDのデータセンターも倍増しました——いずれもミクロンからのHBMをより多く必要とします。
- 価格決定力が戻ってきた:2026年のHBM契約が前年比で約20%上昇しているという報道があり、これはミクロンが70%超のグロスマージンを目指す動きを直接支えます。
- 直近で約180ドルまで上昇したにもかかわらず、AI関連の競合に対するバリュエーションはまだ妥当です。
ガイダンスが失望させるとリスクは高いですが、私にはメモリーの景気循環は健全に見えます。
投資助言ではありません。私の見解は$MU .US についてです。
#EarningsSeason #MU #HBM #AIDemand