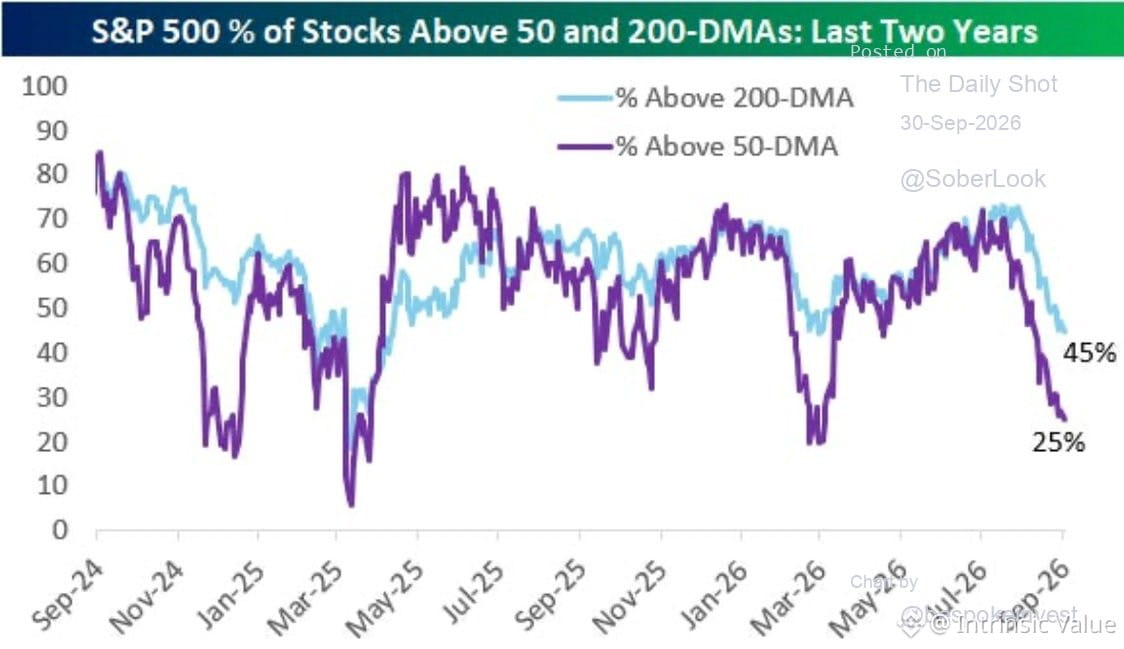
市場の幅(ブレッドス)低下が継続しています。現時点では、50日・200日移動平均線を上回る銘柄の割合が急落しており、主要指数が一見横ばいに見える一方で、小型株・中型株、そして金利に敏感なセクターが表面下で打撃を受けている理由が説明できます。
これは典型的なディバージェンス(相違)です。見出し上の安定が、内部でのダメージを覆い隠しています。
歴史的には、ブレッドスの投げ売り(ワショート)が極端な水準に達すると、反転が起こることが多い。市場は、直感的に「こうだろう」と思うことの逆をやりがちです。ただし、注意点があります。反発は、持続的な回復とは同じではありません。この規模のブレッドス悪化は、通常、(1) ローテーション(より弱い銘柄から資金が逃げている)か、(2) 分配(機関投資家が静かに持ち高を手放している)を示しています。
リーダーシップの範囲がさらに狭まるのか、それとも広がるのかを見てください。もし前者なら、これはワショートではなく警告です。