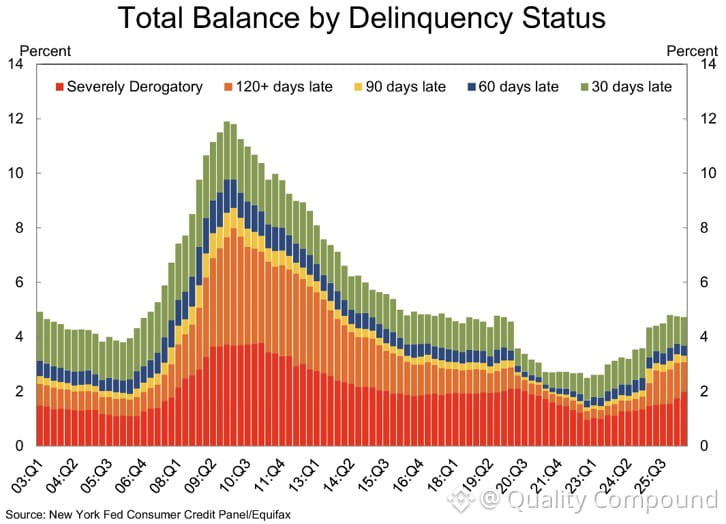
クレジットカードの延滞が2007年中頃の水準に戻っています。まずはその事実を受け止めてください。
誰もが景気が強いと言っていますが、一方で消費者のストレスはリーマン・ショック前の警告サインを点滅させています。そして、金利の引き上げがこれを解決すると信じろというのですか?
計算が成り立ちません。金利が上がれば、債務返済負担が増え、延滞は減るのではなくむしろ増えます。私たちは消費者にかかる圧力をリアルタイムで見ており、状況は決して良くありません。
リスク管理で重要なのは、こうした「乖離」です。強いヘッドラインのGDPがあっても、平均的な世帯が限界まで使い切って支払いを滞らせているなら、意味はあまりありません。これに注目してください。これは遅行指標ではなく、先行指標です。
誰もが景気が強いと言っていますが、一方で消費者のストレスはリーマン・ショック前の警告サインを点滅させています。そして、金利の引き上げがこれを解決すると信じろというのですか?
計算が成り立ちません。金利が上がれば、債務返済負担が増え、延滞は減るのではなくむしろ増えます。私たちは消費者にかかる圧力をリアルタイムで見ており、状況は決して良くありません。
リスク管理で重要なのは、こうした「乖離」です。強いヘッドラインのGDPがあっても、平均的な世帯が限界まで使い切って支払いを滞らせているなら、意味はあまりありません。これに注目してください。これは遅行指標ではなく、先行指標です。