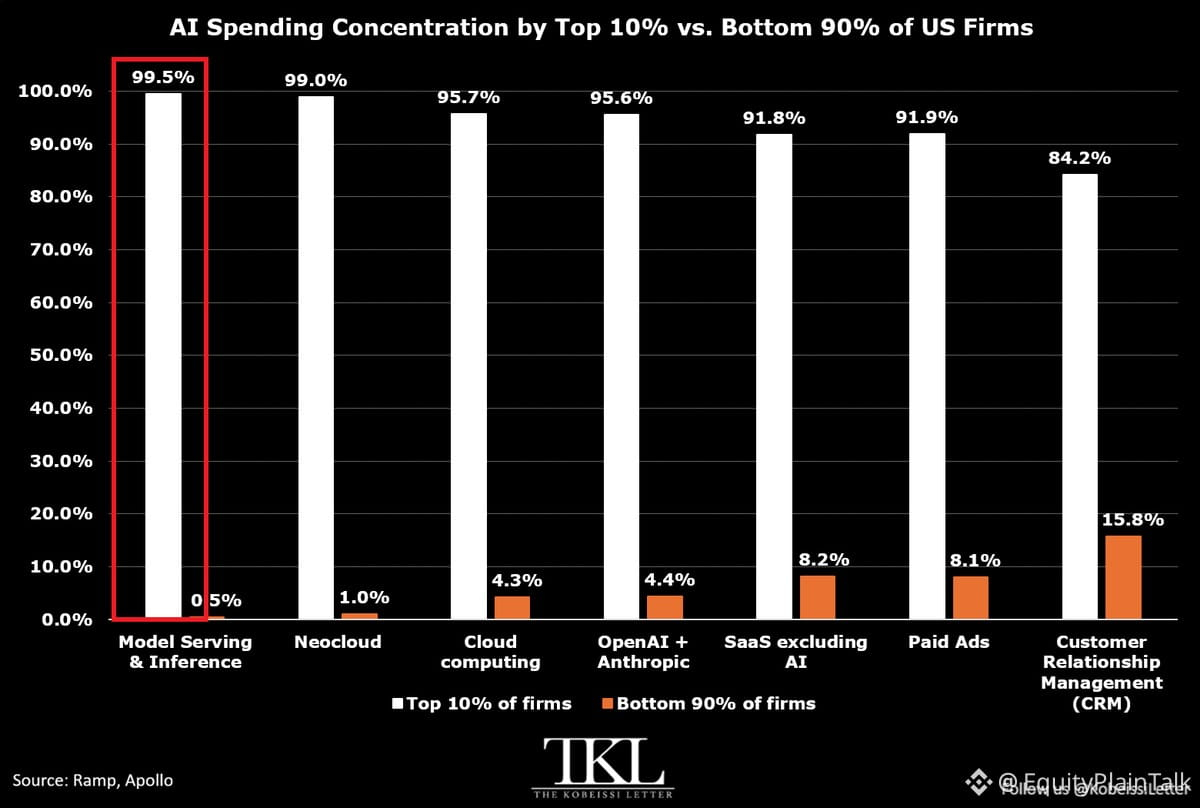
AIの支出は広がっていない——むしろ上位に積み上がっている。
米国のソフトウェア企業のうち、GPU基盤に支払いを行う割合は現在10%です。これは2年前の4%未満から増加しています。その急増の大半は?モデル推論——つまり、実際にAIを動かし、リクエストを処理するための計算能力です。
しかしポイントはここです。支出上位10%が、モデル提供(モデル・サービング)に使われる資金の99.5%と、特化型AIクラウドの支出の99%を支配しています。さらに、OpenAI、Anthropic、そして一般的なクラウド予算においても95%以上を握っています。
より多くの企業がAIに足を踏み入れています。ですが、本当のお金は——依然として実力者(大手)に固定されたままです。
これはクラウド事業者、半導体メーカー、そして幅広いAIの収益化に賭けている人々にとって重要です。導入は広がっていますが、収益の集中度は変わっていません。