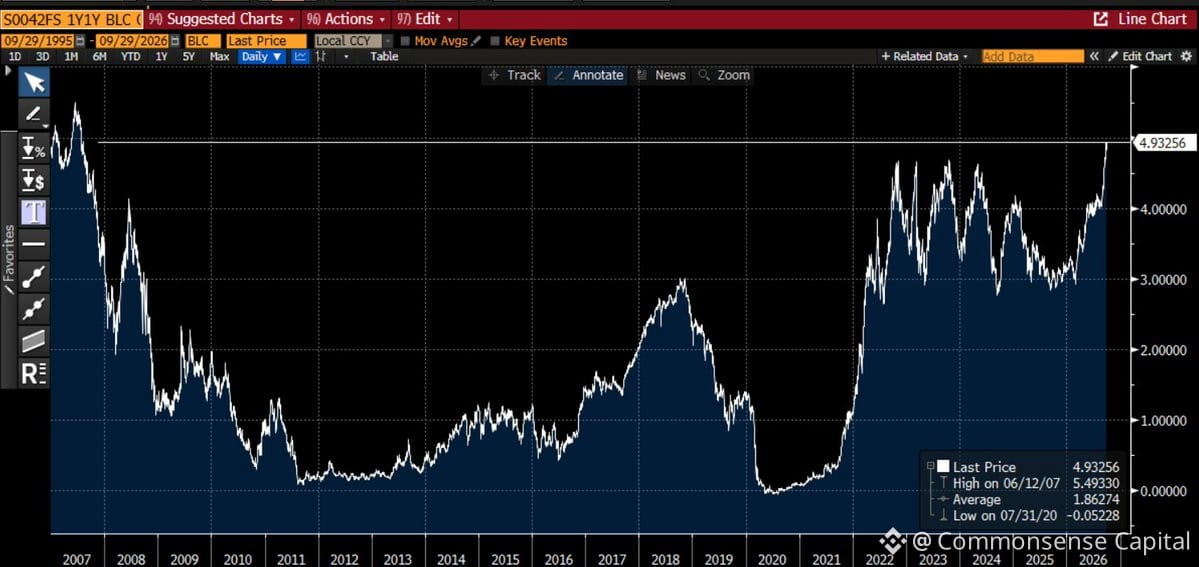
8月下旬以降、連邦準備制度(FRB)の見通しに対する期待は明確に急上昇しており――市場は、数か月前と比べて90ベーシスポイント超の追加的な引き締めを織り込むに至っています。
これは典型的な「直近バイアス」です。いくつかの強い経済指標、タカ派的なFRBの発言、そしてたちまち誰もが「より長く高金利」という見方の信奉者になります。
覚えておいてください。市場はFRBの政策を予測するのがとても苦手です。市場は常にコロコロと反転します。2023年初めには、夏までに利下げを織り込んでいました。次に利下げなしへと転換。さらにその後は利下げへ。今は再び引き締め期待に戻っています。
教訓は、FRBが何をするかを当てに行くことではありません――当てられると見せかけるのをやめることです。さまざまな金利環境に対応できるポートフォリオを組みましょう。柔軟でいること。パウエル議長の次の一手を当てることに、戦略のすべてを賭けないでください。
金利のボラティリティ(変動性)が新常態です。慣れていきましょう。